猜你想问
这份研报主要分析了什么内容?
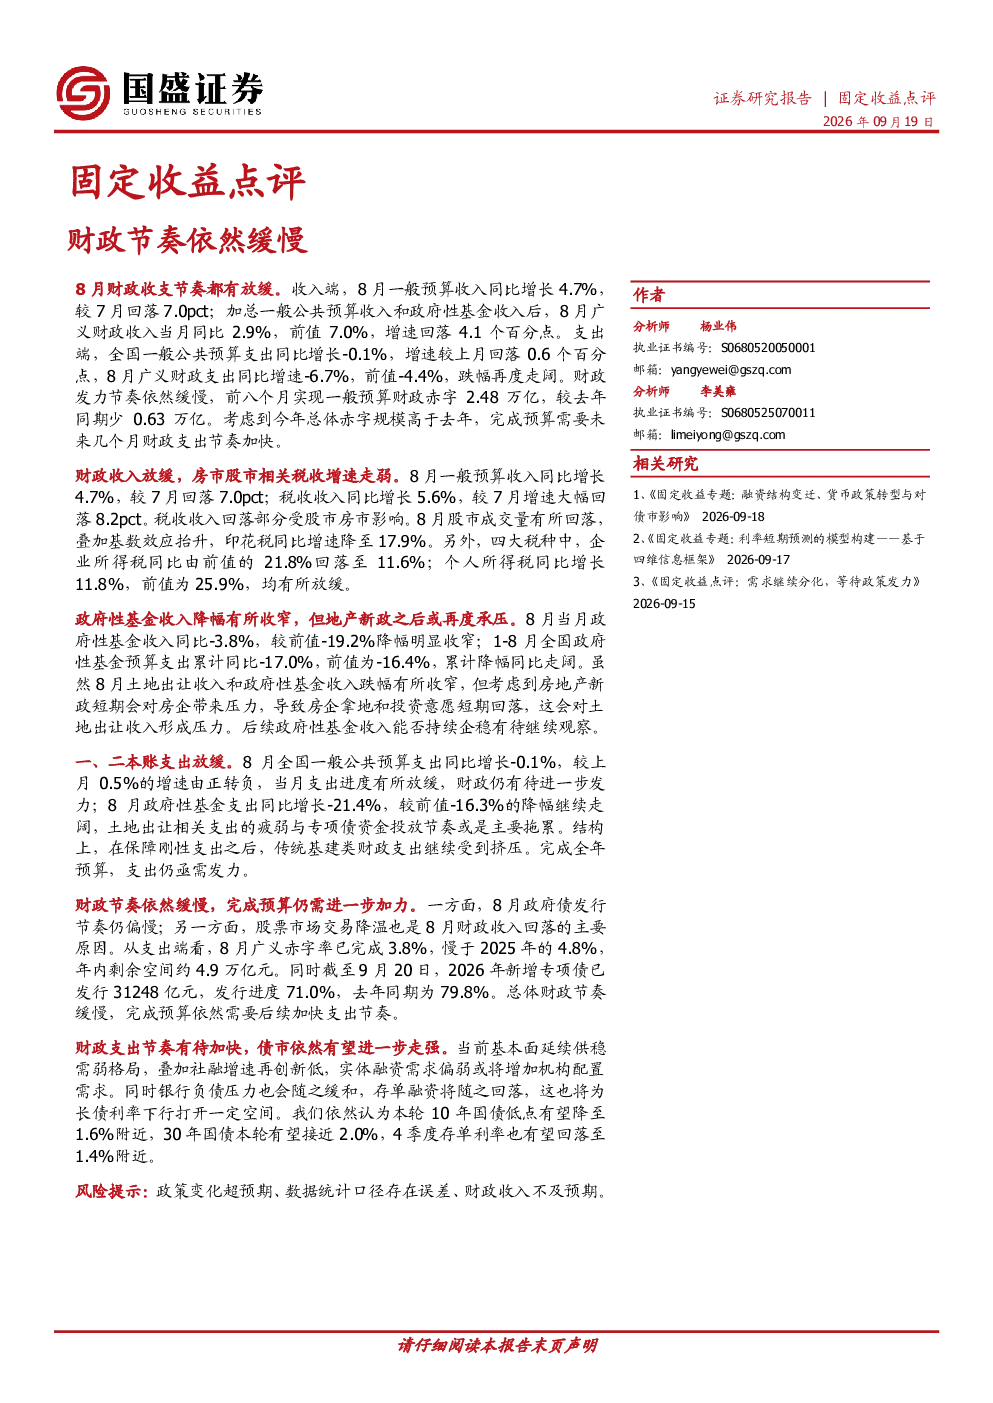
本报告分析了8月中国财政收支情况,指出收入端和支出端均出现放缓。收入方面,一般预算收入同比增长4.7%,但较7月回落7.0个百分点;广义财政收入同比增速2.9%,较前值回落4.1个百分点。主要受股市房市相关税收增速走弱影响,如印花税、企业所得税和个人所得税增速均有所下降。支出方面,一般公共预算支出同比增速为-0.1%,较7月回落0.6个百分点;广义财政支出同比降幅扩大至6.7%。政府性基金支出同比-21.4%,土地出让相关支出疲弱是主要拖累。前八个月财政赤字2.48万亿,完成全年预算需加快支出节奏。
财政支出结构有哪些变化趋势?
报告指出,在保障刚性支出后,传统基建类支出受到挤压。交通运输支出同比-5.8%,农林水支出同比仅增长1.1%。这反映了财政支出结构向民生保障倾斜,而基础设施投资有所放缓。截至9月20日,2026年新增专项债发行进度为71.0%,较去年同期的79.8%有所放缓。这表明财政支出节奏有待加快,以支持经济稳定发展。同时,8月广义赤字率完成3.8%,慢于2025年的4.8%,年内剩余财政空间约4.9万亿,为后续支出提供了潜力。
报告对债市有何分析?
报告认为,财政支出节奏的放缓可能推动债市进一步走强。基本面方面,供稳需弱,社融增速创新低,实体融资需求偏弱可能增加机构对债券的配置需求。银行负债压力有所缓和,存单融资回落,为长债利率下行提供了空间。预计10年期国债低点可能降至1.6%附近,30年期国债接近2.0%,4季度存单利率或回落至1.4%附近。这些预测基于当前经济基本面和金融市场状况,反映了财政政策与货币政策协调的重要性。
当前财政收支的市场现状如何?
当前财政收支市场现状表现为收入和支出两端均出现放缓。收入端受股市房市税收增速走弱影响,支出端受土地出让和专项债投放节奏放缓拖累。前八个月财政赤字较去年同期减少0.63万亿,完成全年预算需后续加快支出。政府性基金收入同比-3.8%,支出同比-21.4%,显示地方政府财政压力较大。广义赤字率完成3.8%,低于2025年目标,年内剩余空间约4.9万亿,为后续政策调整提供了灵活性。
研报提示了哪些风险?
报告提示了三方面风险:一是政策变化超预期,可能导致财政收支计划调整;二是数据统计口径存在误差,可能影响分析结果的准确性;三是财政收入不及预期,可能进一步加大财政压力。这些风险需关注,以评估财政政策的有效性和可持续性。同时,报告强调需关注财政支出结构变化和专项债发行进度,这些因素可能对后续经济和金融市场产生重要影响。