猜你想问
万华化学2026年半年报核心内容是什么?
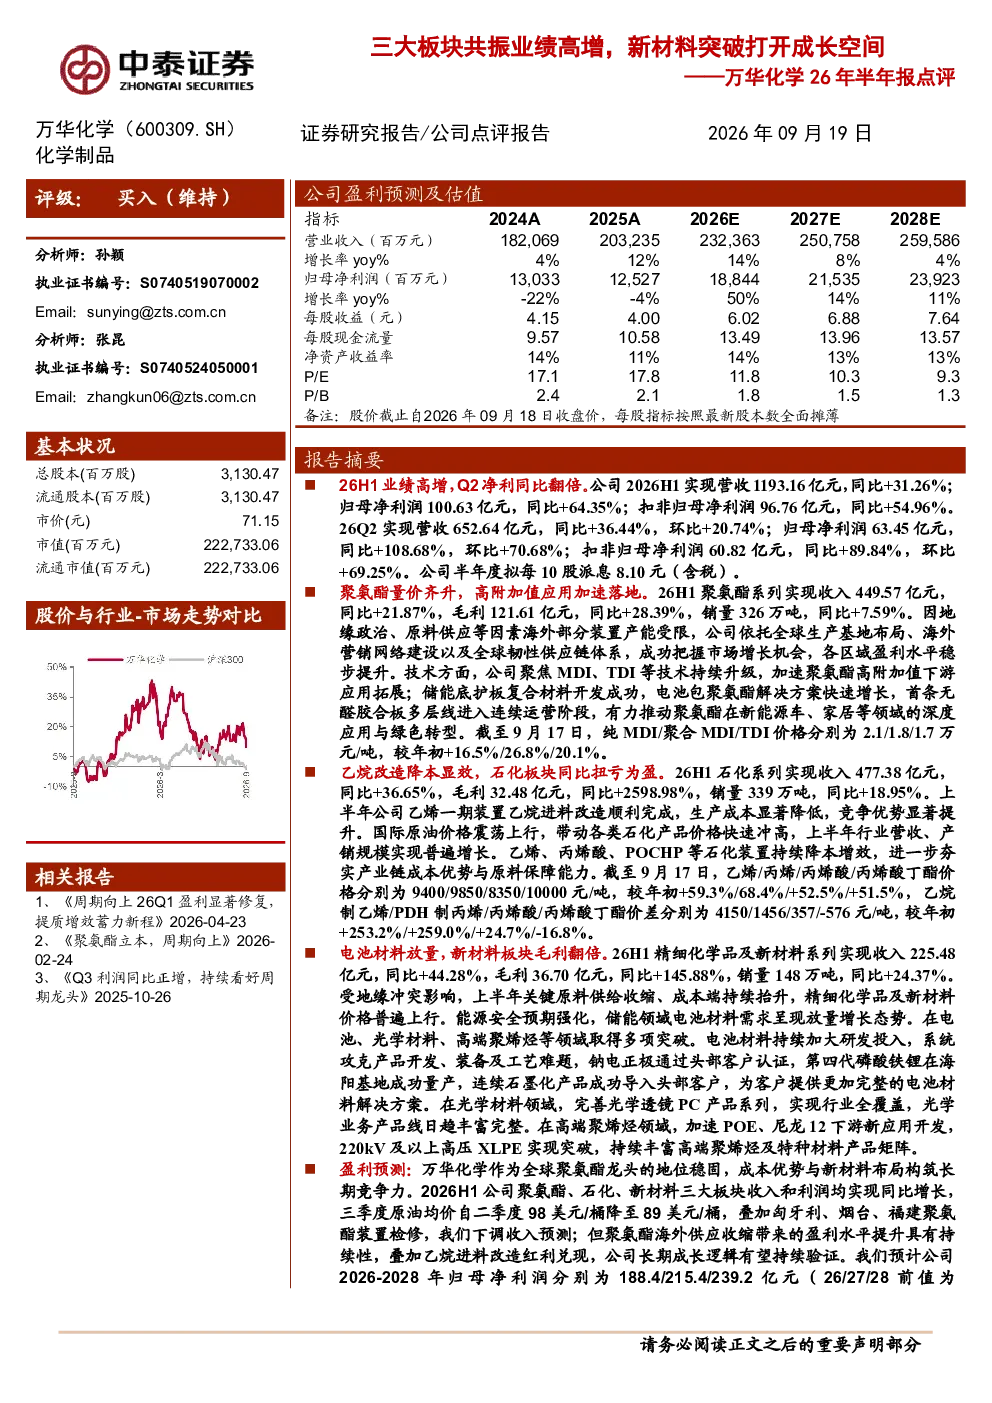
万华化学2026年上半年业绩显著高增,主要得益于聚氨酯、石化、新材料三大板块的协同增长。公司通过全球布局、技术升级和成本控制,成功提升收入和利润。具体来看,26H1营收1193.16亿元(同比+31.26%),归母净利润100.63亿元(同比+64.35%)。聚氨酯板块收入449.57亿元(同比+21.87%),石化板块收入477.38亿元(同比+36.65%),新材料板块收入225.48亿元(同比+44.28%)。公司整体展现出强劲的增长动力和市场竞争力。
聚氨酯、石化、新材料三大板块的业务亮点分别是什么?
聚氨酯板块亮点在于量价齐升,高附加值应用加速落地,海外供应收缩显著提升盈利水平。MDI、TDI价格较年初分别上涨16.5%、26.8%、20.1%。石化板块通过乙烷改造降本增效,乙烯一期装置改造完成,成本优势显著,乙烯、丙烯、丙烯酸等价格普遍上涨,推动行业营收和产销规模增长。新材料板块聚焦电池材料放量,钠电正极通过头部客户认证,第四代磷酸铁锂成功量产,光学材料实现行业全覆盖,高端聚烯烃高压XLPE领域取得突破,技术创新驱动业务快速发展。
报告对万华化学未来几年的盈利预测如何?
报告预计万华化学2026-2028年归母净利润分别为188.4/215.4/239.2亿元,同比增速分别为50%/14%/11%。当前股价PE分别为11.8x/10.3x/9.3x,显示出公司未来盈利能力的持续提升潜力。这一预测基于公司现有业务布局、技术突破及行业发展趋势,反映了对公司长期发展前景的积极预期。
当前市场对万华化学的判断是怎样的?
当前市场对万华化学的评价较为积极,主要关注其在聚氨酯、石化、新材料三大板块的协同增长和技术创新成果。公司凭借全球布局、成本优势和产品升级,在行业竞争中占据有利地位。业绩高增和盈利预测的乐观预期,进一步提升了市场对其发展前景的信心。不过,市场也关注其面临的行业周期性波动和原材料价格波动等风险因素。
万华化学面临的主要风险有哪些?
万华化学面临的主要风险包括需求不及预期风险,即下游行业需求放缓可能影响公司产品销量;原材料价格波动风险,尤其是石油化工产品价格波动直接影响公司成本和盈利;海外经营环境变化风险,国际政治经济形势变化可能影响其海外业务布局;产能利用不足风险,若市场需求下降或产能扩张过快可能导致产能闲置,影响公司整体效益。这些风险需持续关注和应对。