猜你想问
这份研报主要分析了哪些内容?
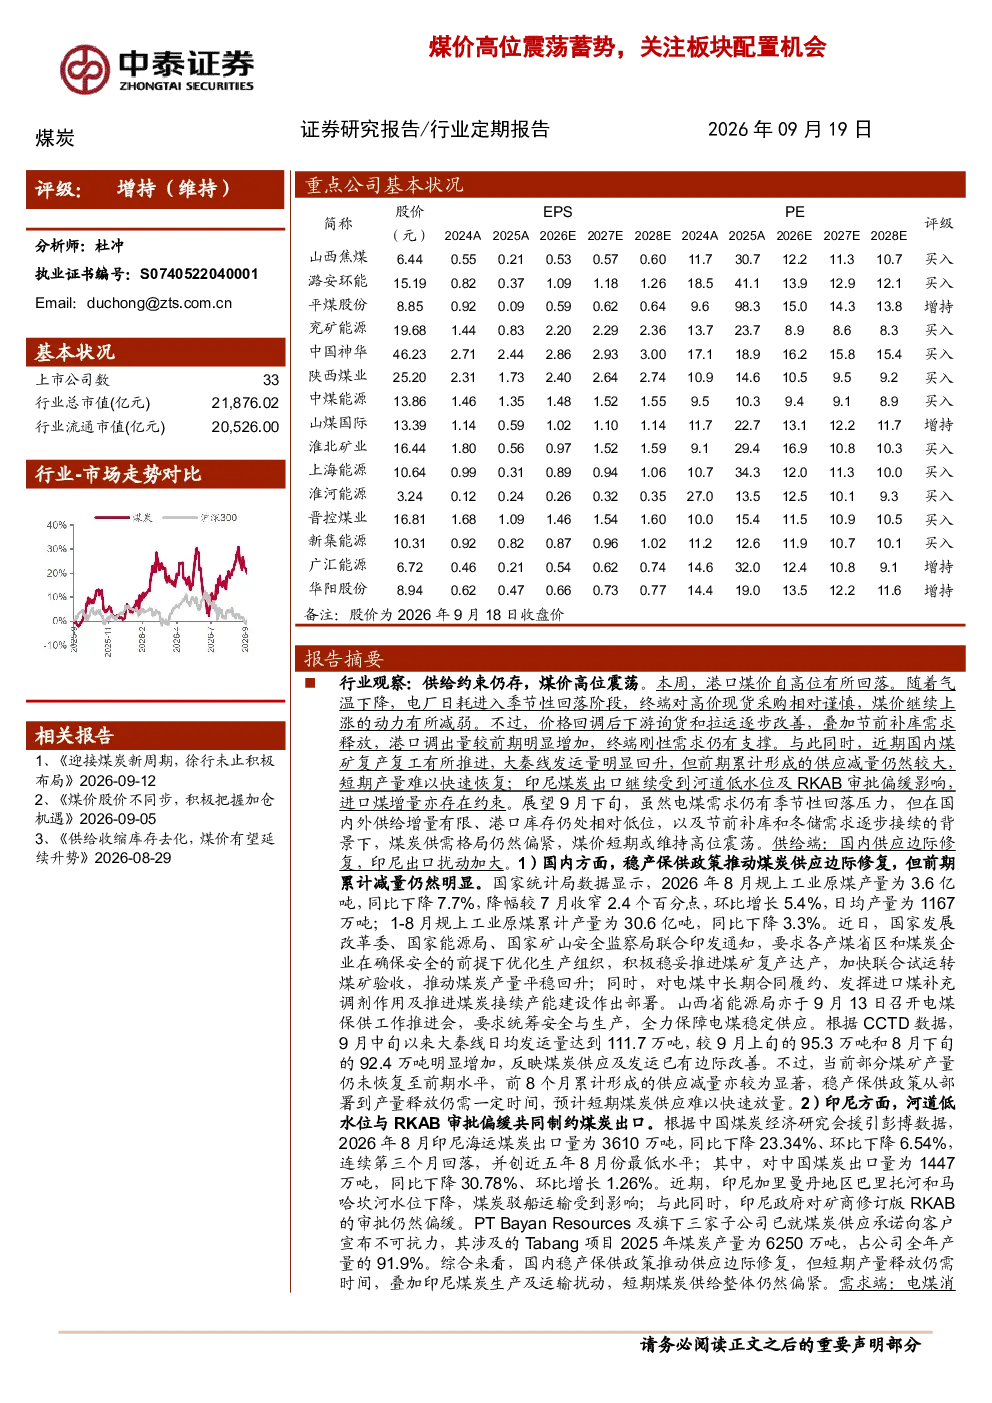
这份研报主要分析了煤炭行业的供需格局、价格走势以及投资机会。报告指出国内煤炭供应边际修复但前期减量明显,印尼煤炭出口受阻,电煤消费季节性回落,焦企利润修复带动钢厂开工率回升但盈利承压,北港库存小幅回升但整体仍处低位。报告关注焦煤、动力煤以及高股息低估值三条投资主线,并提供了相关关键数据支撑。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示供需格局仍偏紧,煤价短期或维持高位震荡。供给端,国内煤炭供应边际修复但稳产保供政策见效需时间,印尼出口持续受阻;需求端,电煤消费季节性回落,焦企利润修复带动钢厂开工率回升但盈利承压,非电需求边际走弱。三条投资主线包括焦煤价格上涨带动上市公司盈利释放,动力煤“迎峰度冬”需求持续释放,以及中长期资金入市带动电价上涨预期。
报告中重点分析了哪些方向?
报告中重点分析了焦煤和动力煤的投资机会。焦煤方面,关注矿难后安全监管对炼焦煤供给的冲击,下半年焦煤价格上涨带动上市公司盈利释放。动力煤方面,“迎峰度冬”需求持续释放,动力煤价格中枢上移确定性增强。此外,报告还关注“高股息、低估值”投资机会,即中长期资金持续入市,煤价上涨带动电价上涨预期。
当前煤炭市场现状如何判断?
当前煤炭市场现状判断为供需格局仍然偏紧,煤价短期或维持高位震荡。供给端,国内煤炭产量同比下降但环比收窄,印尼煤炭出口连续第三个月回落。库存端,环渤海港口库存小幅回升但整体仍处低位,短期累库对港口煤价的压制有限。需求端,电厂日耗同比下降,焦炭价格有所波动,显示市场存在一定压力。
这份研报有哪些风险提示?
这份研报提示的风险包括国内煤炭供应边际修复见效需时间,印尼煤炭出口受阻可能持续,电煤消费季节性回落可能加剧,焦企和钢厂盈利承压可能影响需求,以及政策变动可能对煤炭价格产生不确定性影响。此外,煤价、股价背离可能存在短期波动风险,投资者需关注市场变化。煤价上涨带动电价上涨的预期也存在不确定性。
你可能感兴趣
需求偏弱煤价震荡蓄势,重视板块低位布局机会
化石能源中泰证券2026-06-28
煤炭开采行业周报:煤价下行空间有限,板块配置机会值得关注
化石能源信达证券2025-09-07
煤炭行业周报:煤价持续上行,关注板块配置机会!
化石能源信达证券2020-09-28
煤炭行业周报:动力煤价持续上涨,关注板块配置机会
化石能源大同证券2025-06-30
新能源车行业周报:多车型涨价引需求隐忧,板块底部震荡蓄势,重点关注锂电池机会
交运设备华鑫证券2022-03-27
煤炭行业周报:煤价震荡有支撑,关注板块配置价值
化石能源国泰君安证券2023-12-10
有色金属行业周报:工业金属高位震荡,继续看好钴锂板块配置机会
有色金属华安证券2021-01-03
资产配置跟踪周报:权益市场高位震荡,中长期仍需关注强势板块
大同证券2025-09-29
资产配置跟踪周报权益市场高位震荡,中长期仍需关注强势板块
大同证券2025-09-22
指数震荡下行,关注板块的配置机会
山西证券2020-05-14