猜你想问
摩根大通研报的核心内容是什么?
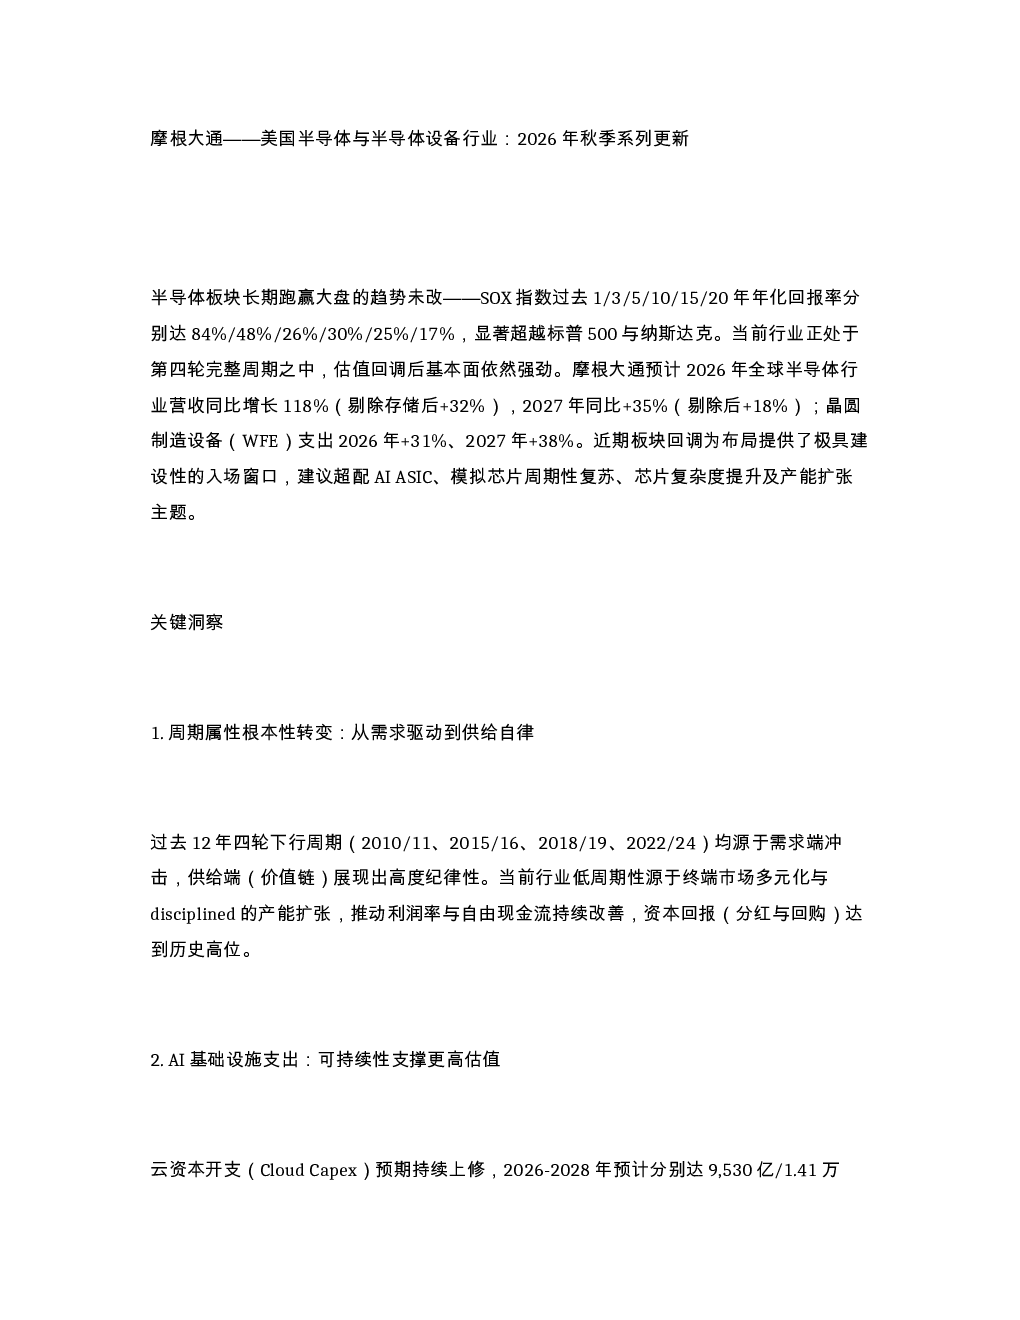
摩根大通研报指出半导体行业长期跑赢大盘,预计2026年全球半导体营收增长118%,晶圆制造设备支出增长31%。报告强调AI基础设施支出持续上修,AI ASIC市场爆发,博通和迈威尔预计AI营收大幅增长。此外,计算/网络和存储领域供需紧平衡,存储定价权驱动业绩创纪录,美光直接受益。半导体设备方面,洁净室约束成瓶颈,AI驱动晶圆厂建设将需求前置,科磊风险收益比最优。模拟/MCU复苏超预期,德州仪器等受益于工业需求改善。报告还推荐日月光投控和MKS Instruments等SMID Cap标的。
半导体行业的发展趋势如何?
半导体行业正经历从需求驱动到供给自律的转变,终端市场多元化与产能扩张推动利润率改善。AI基础设施支出是关键驱动力,预计2026-2028年云资本开支持续增长,早期AI变现信号已现。AI ASIC市场爆发,预计2026年规模约600-700亿美元,博通和迈威尔垄断高端市场,AI营收预计大幅增长。计算/网络和存储领域供需紧平衡,存储定价权驱动业绩创纪录。半导体设备方面,WFE上行周期强化,AI驱动晶圆厂建设将需求前置。模拟/MCU复苏超预期,工业需求改善、AI数据中心敞口加速等利好因素推动。
报告重点分析了哪些方向?
报告重点分析了AI基础设施支出、AI ASIC市场、计算/网络和存储领域、半导体设备以及模拟/MCU等方向。AI基础设施支出方面,预计2026-2028年云资本开支持续增长,早期AI变现信号已现。AI ASIC市场爆发,博通和迈威尔预计AI营收大幅增长。计算/网络和存储领域供需紧平衡,存储定价权驱动业绩创纪录。半导体设备方面,WFE上行周期强化,AI驱动晶圆厂建设将需求前置,科磊风险收益比最优。模拟/MCU复苏超预期,德州仪器等受益于工业需求改善。报告还推荐日月光投控和MKS Instruments等SMID Cap标的。
当前半导体市场的现状如何?
当前半导体市场处于AI驱动和周期复苏的双重顺风中。AI基础设施支出持续上修,预计2026-2028年云资本开支持续增长,早期AI变现信号已现。AI ASIC市场爆发,博通和迈威尔预计AI营收大幅增长。计算/网络和存储领域供需紧平衡,存储定价权驱动业绩创纪录,美光直接受益。半导体设备方面,WFE上行周期强化,AI驱动晶圆厂建设将需求前置,科磊风险收益比最优。模拟/MCU复苏超预期,德州仪器等受益于工业需求改善。整体来看,行业基本面持续强化,盈利上修趋势稳固。
研报提示了哪些风险?
研报提示的主要风险包括AI基础设施支出可持续性存疑、前沿模型发展时间线推迟、估值处于高位、地缘政治与供应链中断、存储BOM通胀引发需求破坏、模拟复苏不及预期等。AI支出可持续性是关键风险点,若发展不及预期可能影响行业增长。估值高位也可能带来短期获利回吐压力。地缘政治和供应链中断风险同样值得关注,可能影响行业整体表现。此外,存储BOM通胀可能引发需求破坏,模拟复苏不及预期也可能影响部分厂商的表现。