猜你想问
同程旅行的核心业务表现如何?
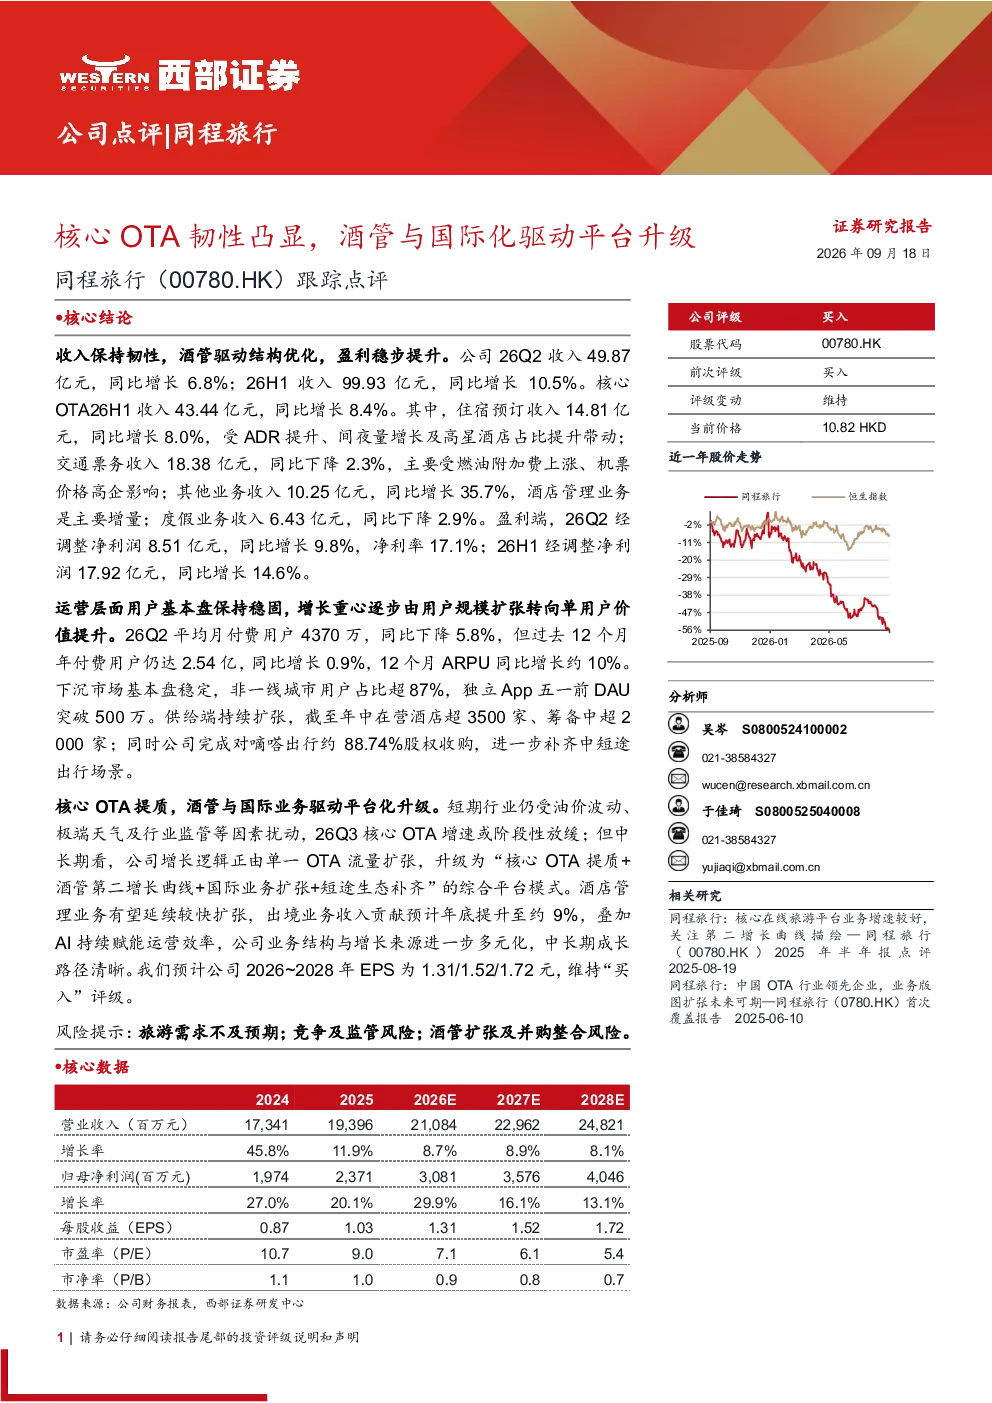
同程旅行2026年第二季度及上半年收入保持韧性,核心OTA业务结构优化,盈利稳步提升。26Q2收入49.87亿元,同比增长6.8%;26H1收入99.93亿元,同比增长10.5%。核心OTA26H1收入43.44亿元,同比增长8.4%,其中住宿预订收入14.81亿元(同比增长8.0%),交通票务收入18.38亿元(同比下降2.3%),其他业务收入10.25亿元(同比增长35.7%),度假业务收入6.43亿元(同比下降2.9%)。盈利端,26Q2经调整净利润8.51亿元,同比增长9.8%,净利率17.1%;26H1经调整净利润17.92亿元,同比增长14.6%。
旅游行业未来发展趋势是什么?
短期行业受油价波动、极端天气及行业监管等因素扰动,26Q3核心OTA增速或阶段性放缓;中长期看,公司增长逻辑升级为“核心OTA提质+酒管第二增长曲线+国际业务扩张+短途生态补齐”的综合平台模式。酒店管理业务有望延续较快扩张,出境业务收入贡献预计年底提升至约9%,叠加AI持续赋能运营效率,公司业务结构与增长来源进一步多元化,中长期成长路径清晰。
同程旅行的报告重点分析了哪些方面?
报告重点分析了同程旅行的核心OTA业务表现、用户增长结构变化、业务驱动因素以及中长期发展路径。指出用户增长重心由规模扩张转向单用户价值提升,下沉市场基本盘稳定,供给端持续扩张,并通过收购嘀嗒出行补齐中短途出行场景,构建综合平台模式。
当前旅游市场状况如何?
同程旅行用户基本盘保持稳固,增长重心由用户规模扩张转向单用户价值提升。26Q2平均月付费用户4370万,同比下降5.8%,但过去12个月年付费用户达2.54亿,同比增长0.9%,12个月ARPU同比增长约10%。下沉市场基本盘稳定,非一线城市用户占比超87%,独立App五一前DAU突破500万。供给端持续扩张,截至年中在营酒店超3500家、筹备中超2000家。
报告提示了哪些风险?
报告提示的主要风险包括旅游需求不及预期、竞争及监管风险、酒管扩张及并购整合风险。短期行业受油价波动、极端天气及行业监管等因素扰动,可能影响核心OTA增速;中长期看,酒管扩张和并购整合也可能面临挑战,需关注整合效果和市场竞争加剧带来的影响。