猜你想问
这份研报主要分析了什么内容?
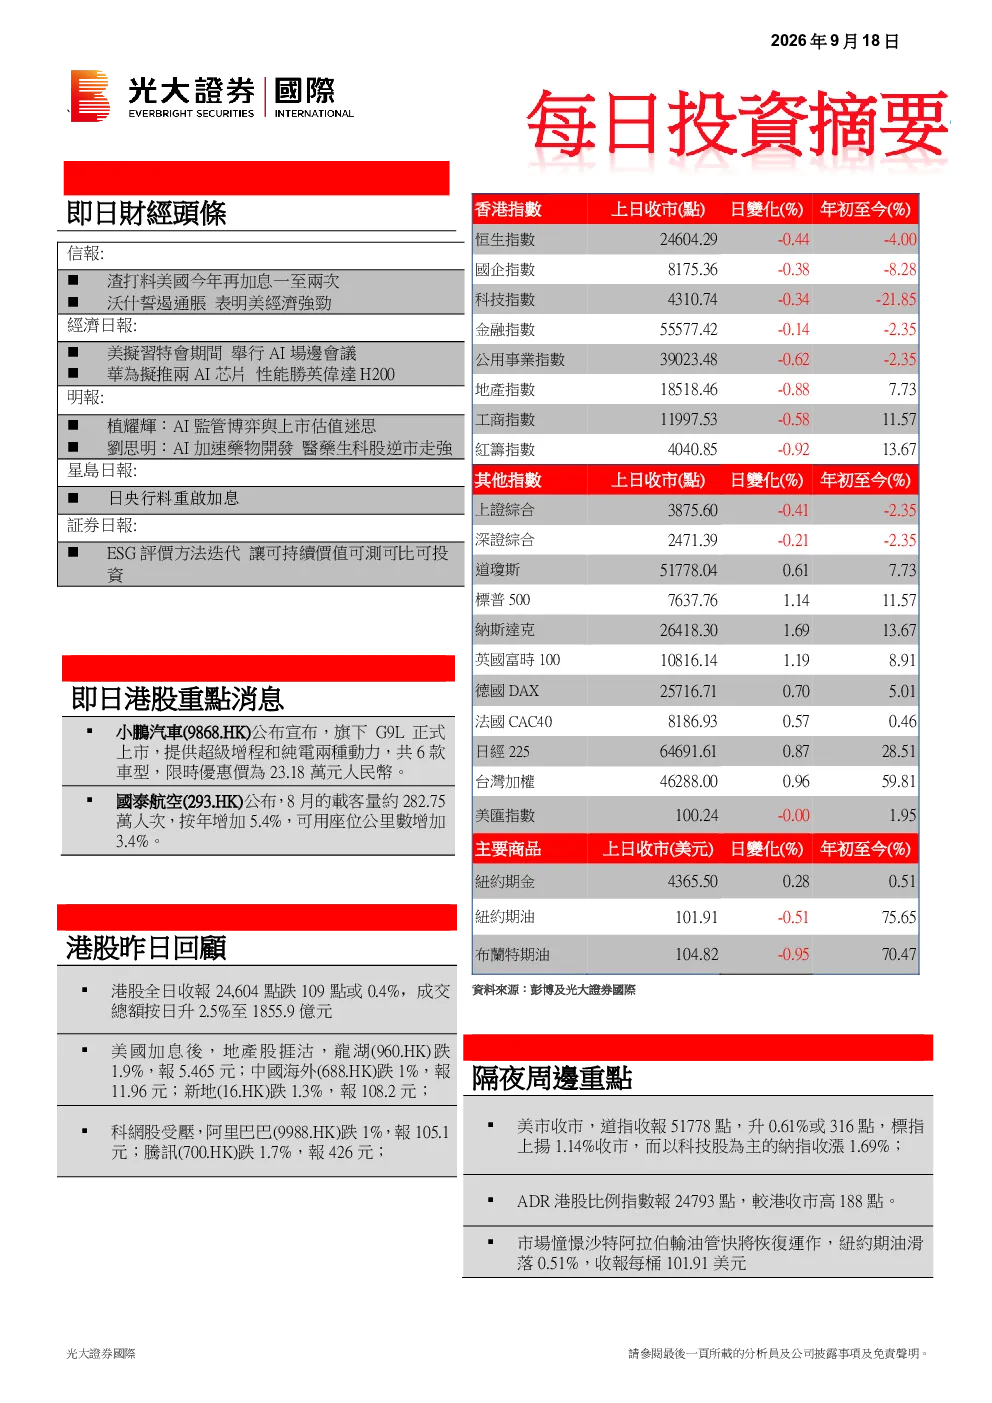
这份研报主要分析了恒生指数的技术走势以及京东集团的经营状况。恒生指数近期表现疲软,最大跌幅超过300点,跌破24600点,显示当前水平缺乏资金承接,短期弱势难以扭转,预计将考验24,000至24,200点区间支持。京东集团次季收入同比微跌2.9%,但经营利润由亏转盈至45亿元人民币,净利润同比增长14.5%至71亿元人民币。尽管内地消费环境疲弱,消费性电子产品价格上涨导致零售产品销售降温,但京东零售经营利润率升至4.6%,毛利率连续十七个季度改善。公司具备自营仓库及一体化供应链,配送速度和服务质量成为其独特优势。京东集团股价从高位回调约两成,主要受累于收入倒退、国补退坡、外卖亏损和新业务烧钱。公司估值低廉,市盈率预测为8.4倍,低于五年均值,PEG为0.28,自由现金流收益率近13%。持有净现金占市值的40%以上,预测股息率达4厘,并积极回购股票。
报告对相关赛道/行业的发展趋势有何看法?
报告对相关赛道/行业的发展趋势主要关注了零售行业的经营状况和指数走势。恒生指数近期表现疲软,最大跌幅超过300点,跌破24600点,显示当前水平缺乏资金承接,短期弱势难以扭转,预计将考验24,000至24,200点区间支持。这反映了当前市场整体面临一定的压力。京东集团作为零售行业的代表,尽管内地消费环境疲弱,消费性电子产品价格上涨导致零售产品销售降温,但京东零售经营利润率升至4.6%,毛利率连续十七个季度改善。这表明行业龙头企业在供应链和运营效率方面具备优势,有望在消费环境好转时取得更佳销售成绩。整体来看,零售行业在挑战中仍保持一定的韧性,但需关注宏观经济环境变化对行业的影响。
报告重点分析了哪个方向?
报告重点分析了京东集团的经营状况和恒生指数的技术走势。京东集团方面,报告详细分析了其财务表现,次季收入同比微跌2.9%,但经营利润由亏转盈至45亿元人民币,净利润同比增长14.5%至71亿元人民币。报告指出,尽管内地消费环境疲弱,消费性电子产品价格上涨导致零售产品销售降温,但京东零售经营利润率升至4.6%,毛利率连续十七个季度改善。这反映了京东在供应链和运营效率方面的优势。此外,报告还分析了京东股价的回调原因,包括收入倒退、国补退坡、外卖亏损和新业务烧钱,并指出公司估值低廉,市盈率预测为8.4倍,低于五年均值,PEG为0.28,自由现金流收益率近13%,持有净现金占市值的40%以上,预测股息率达4厘,并积极回购股票。恒生指数方面,报告指出指数近期表现疲软,最大跌幅超过300点,跌破24600点,显示当前水平缺乏资金承接,短期弱势难以扭转,预计将考验24,000至24,200点区间支持。
当前市场现状如何判断?
当前市场现状表现为恒生指数的疲软走势和京东集团在挑战中仍保持一定的韧性。恒生指数近期最大跌幅超过300点,跌破24600点,显示当前水平缺乏资金承接,短期弱势难以扭转,预计将考验24,000至24,200点区间支持。这反映了市场整体面临一定的压力和不确定性。京东集团方面,尽管内地消费环境疲弱,消费性电子产品价格上涨导致零售产品销售降温,但京东零售经营利润率升至4.6%,毛利率连续十七个季度改善,经营利润由亏转盈至45亿元人民币,净利润同比增长14.5%至71亿元人民币。这表明行业龙头企业在供应链和运营效率方面具备优势,有望在消费环境好转时取得更佳销售成绩。整体来看,市场短期内面临一定的挑战,但部分行业龙头仍展现出较强的经营韧性。
研报中有哪些风险提示?
研报中提示了以下风险:恒生指数短期弱势难以扭转,最大跌幅超过300点,跌破24600点,显示当前水平缺乏资金承接,预计将考验24,000至24,200点区间支持,市场整体面临一定的压力和不确定性。京东集团方面,尽管经营利润由亏转盈,但收入同比微跌2.9%,主要受累于收入倒退、国补退坡、外卖亏损和新业务烧钱,这些因素可能影响其未来业绩表现。此外,报告还提示了一般事项、杠杆式外汇交易风险、保证金风险等通用投资风险。需要注意的是,报告仅供参考,不构成投资建议,投资风险自负。投资者在决策时应充分考虑市场风险和公司特定风险,谨慎评估投资机会。