猜你想问
这份研报主要分析了什么政策焦点?
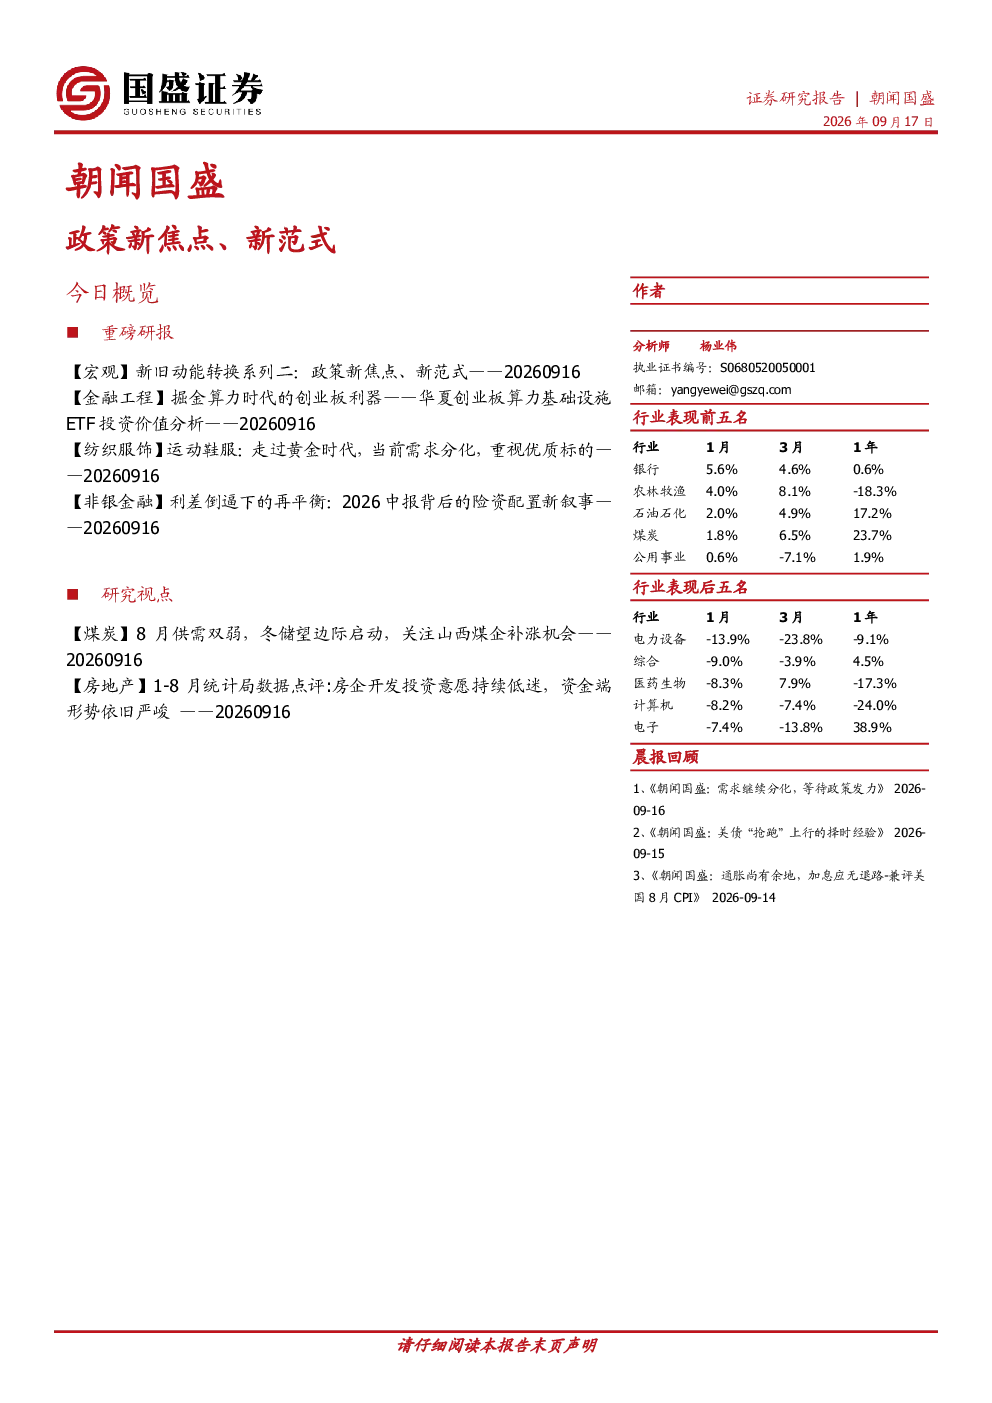
这份研报分析了当前政策体系的迭代过程,指出政策正经历从“重破旧、破立并举、统筹推进”到“K型分化”的特征转变。报告强调新旧动能转换需关注“结构分化、新强旧弱”带来的压力,并将评估标准扩展至就业、收入、税收、社会稳定等多个维度。同时,报告提出构建政策新范式需调整产业、就业、财税、考核评价体系,并强调因地制宜发展优势产业、新基建、人才及政策支持的重要性。最后,报告提示了技术创新与市场化落地适配不足、政策迭代与落地执行不及预期、新旧动能衔接不畅等潜在风险。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了多个行业的发展趋势。在宏观层面,关注新旧动能转换;在金融工程领域,分析了算力时代创业板利器——华夏创业板算力基础设施ETF的投资价值,指出中国算力市场规模将持续扩大,产业链上下游高景气;在纺织服饰行业,指出行业将进入总量稳健增长、需求结构分化阶段,建议关注集团化公司和垂类品牌;在非银金融领域,分析了险资配置新叙事,指出权益配置正由单一银行向公用事业、钢铁等板块扩散,并加速向OCI账户迁移;在研究视点中,对煤炭和房地产行业进行了分析,分别关注了山西煤企补涨机会和房企开发投资意愿持续低迷的问题。
研报中的重点分析方向是什么?
研报的重点分析方向主要集中在政策新焦点与范式构建上。报告深入剖析了当前政策体系的“K型分化”特征,并提出了新旧动能转换需关注的结构性压力与评估标准扩展问题。同时,报告详细阐述了构建政策新范式的必要性与具体路径,包括调整产业、就业、财税、考核评价体系,以及强调因地制宜发展优势产业、新基建、人才及政策支持的关键作用。此外,报告还结合金融工程、纺织服饰、非银金融等多个行业,对政策新范式下的投资方向与风险进行了具体分析。
报告对当前市场现状有何判断?
报告对当前市场现状的判断主要体现在政策与经济层面。在政策层面,指出政策体系正经历从“重破旧、破立并举、统筹推进”到“K型分化”的特征转变,并强调新旧动能转换中的结构性压力与评估标准扩展。在金融工程领域,指出算力规模决定智能竞争力,全球科技竞争演变为算力规模的消耗战,中国算力市场规模将持续扩大。在行业层面,如纺织服饰行业,指出行业将进入总量稳健增长、需求结构分化阶段;非银金融领域,指出权益配置正由单一银行向公用事业、钢铁等板块扩散,并加速向OCI账户迁移。总体而言,报告认为当前市场正经历政策与经济结构的深刻调整。
研报提到了哪些主要风险提示?
研报提到了多项主要风险提示。在宏观与政策层面,包括技术创新与市场化落地适配不足、政策迭代与落地执行不及预期、新旧动能衔接不畅等风险。在金融工程领域,提示了宏观经济不及预期、AI应用需求释放不及预期、国产替代进程不及预期等风险。在非银金融领域,指出权益市场波动、监管新规推进、寿险需求疲弱、长端利率下行带来的利差损风险。此外,报告还关注了煤炭行业的下游需求、安检力度、统计数据等风险,以及房地产行业的政策落地不及预期、需求复苏不及预期、房企出险风险蔓延等风险。这些风险提示涵盖了技术创新、政策执行、市场需求、监管环境等多个维度。