猜你想问
华明装备研报维持买入评级的原因是什么?
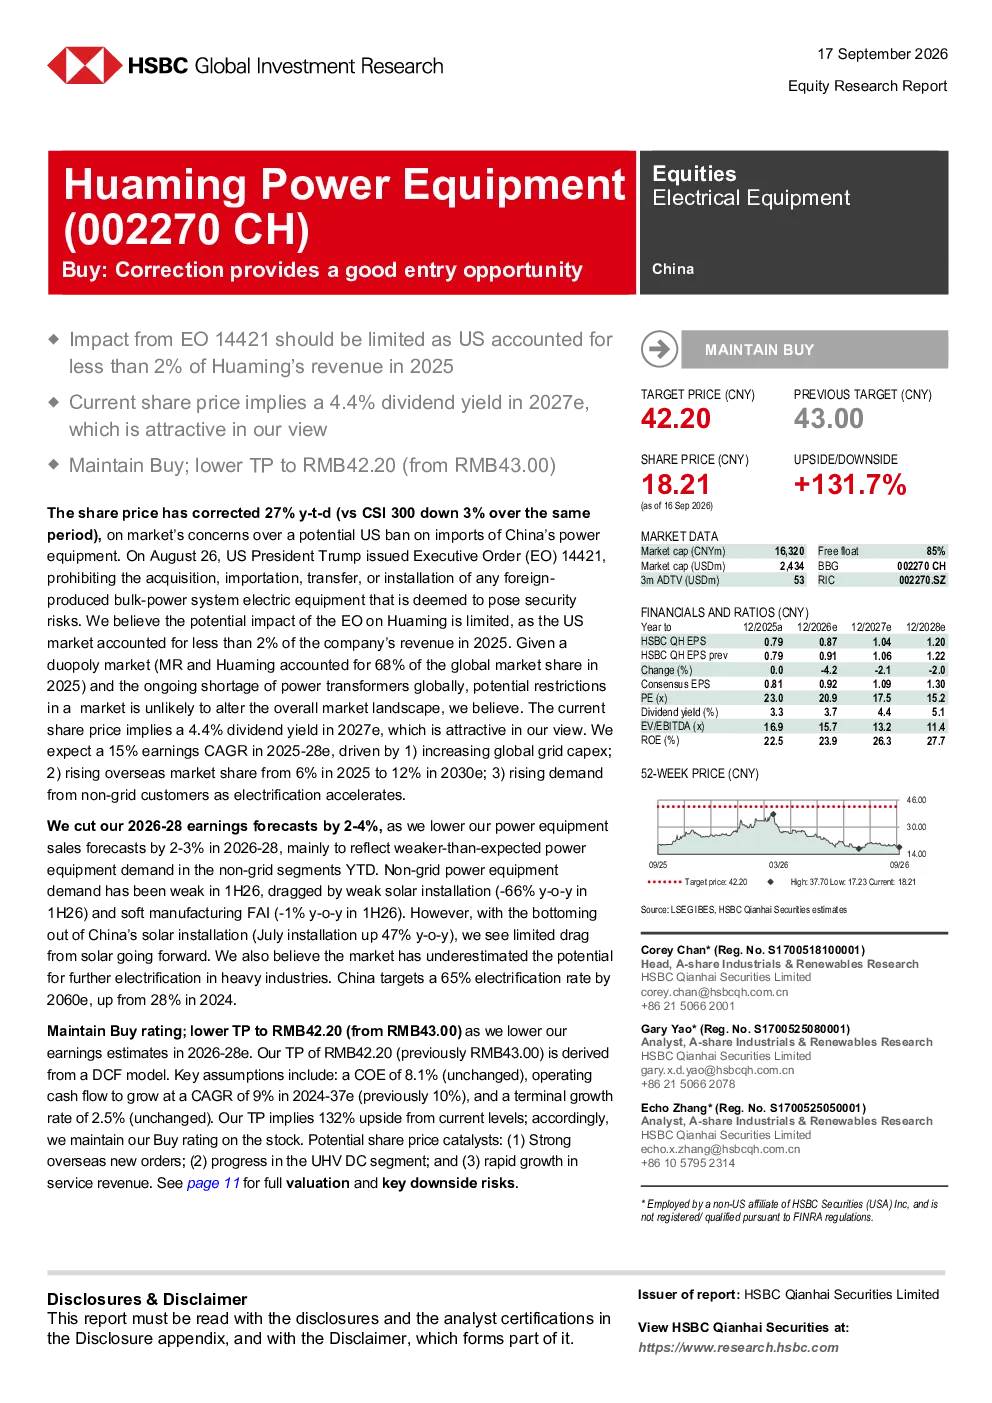
华明装备研报维持买入评级主要基于公司作为全球第二大隔离开关供应商的领先地位,以及其继续受益于全球电力变压器持续短缺的市场趋势。报告认为当前股价隐含2027年的股息率为4.4%,具有吸引力。尽管将2026-2028年的盈利预测下调了2-4%,主要反映非电网部门电力设备需求低于预期,但公司整体业务板块表现稳健,间接出口和直接出口业务板块均实现同比增长,国内电网业务板块受益于国家电网固定资产投资增加。
电力设备赛道发展趋势如何?
电力设备赛道发展趋势向好,全球电网资本支出持续增加为行业提供增长动力。报告指出,海外市场份额提升和非电网客户需求增长是公司盈利增长的主要驱动力。间接出口和直接出口业务板块表现亮眼,2026年上半年分别同比增长46%和43%,主要得益于欧洲电力设备需求强劲。国内非电网业务板块虽受太阳能安装量和制造业固定资产投资疲软拖累,但预计未来太阳能拖累作用有限,重工业电气化潜力被低估。
华明装备报告重点分析了哪些业务板块?
华明装备报告重点分析了四个业务板块:间接出口、直接出口、国内电网和国内非电网。间接出口占电力设备收入的21%,直接出口占20%,两者均实现快速增长;国内电网占30%,预计国家电网固定资产投资增加将推动销售;国内非电网占29%,受短期太阳能安装量和制造业投资疲软影响,但长期重工业电气化潜力巨大。报告强调海外市场增长强劲,欧洲电力设备需求尤为突出。
当前电力设备市场现状如何?
当前电力设备市场呈现全球电网投资增加、电力变压器持续短缺的特点,为行业带来发展机遇。美国市场占华明装备收入的比重不到2%,因此美国禁令对公司的直接影响有限,市场担忧过度。报告指出,全球电力设备需求强劲,海外市场份额持续提升,欧洲电力设备需求表现突出。国内市场方面,国家电网固定资产投资增加利好电网业务板块,非电网业务板块短期受制于太阳能和制造业投资疲软,但长期潜力巨大。
华明装备研报提示了哪些风险?
华明装备研报提示的主要风险包括盈利预测下调因素,即非电网部门电力设备需求低于预期,导致2026-2028年盈利预测下调2-4%。此外,虽然美国市场占比极小,但地缘政治风险仍需关注。报告未详细说明主要下行风险,但指出需关注全球电力设备需求波动、行业竞争加剧以及宏观经济环境变化等因素可能带来的影响。公司需持续提升海外市场份额,并关注非电网业务板块的长期发展潜力。