猜你想问
广汇能源研报核心内容有哪些?
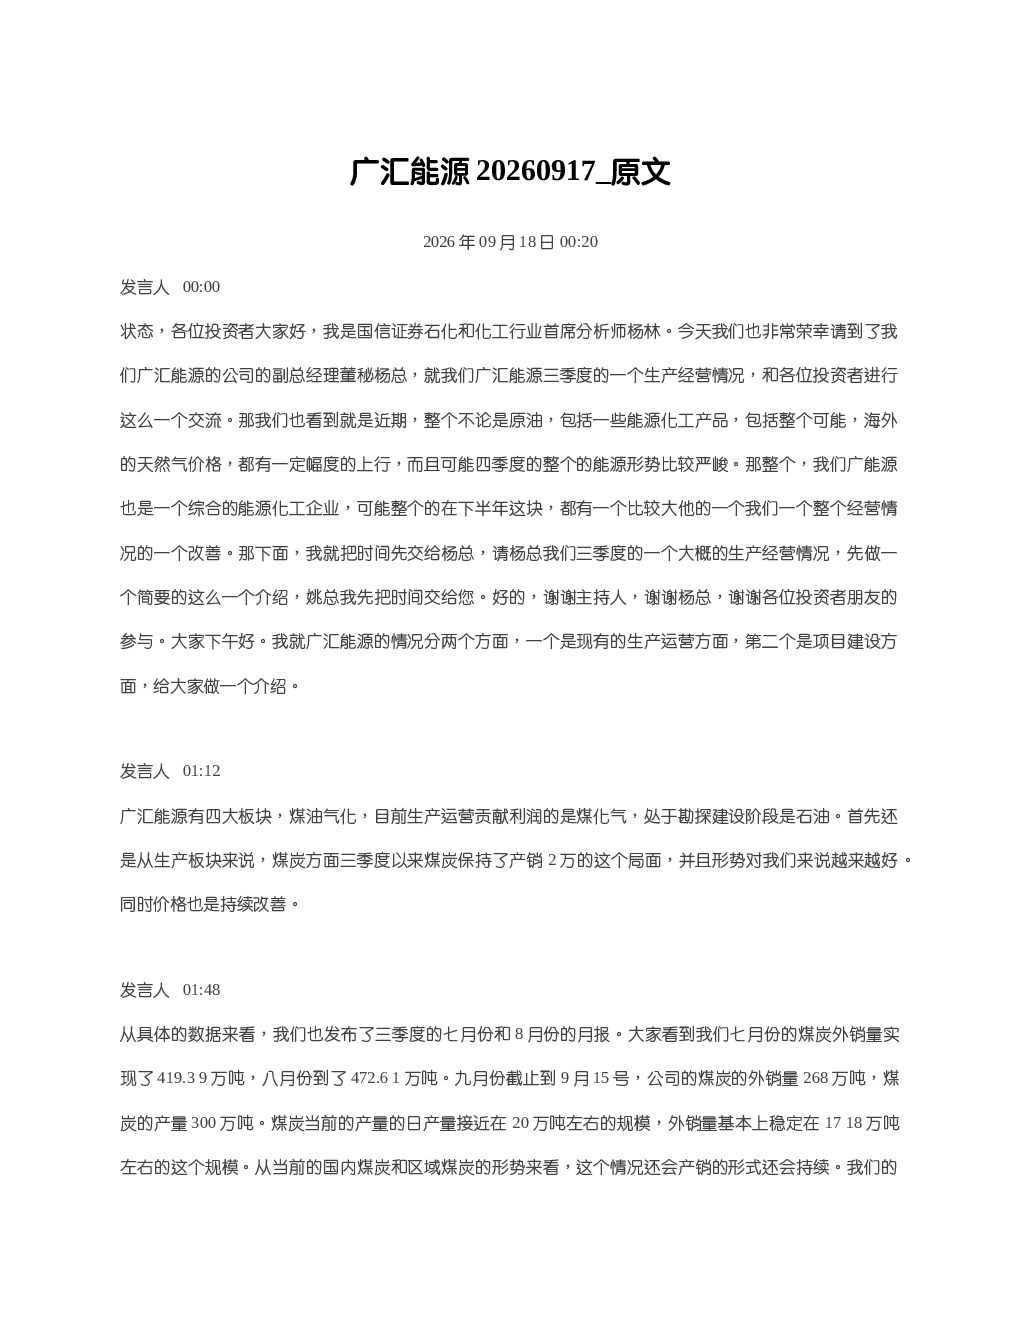
研报显示,广汇能源三季度煤炭产销两旺,外销量稳定在17-18万吨/天,产量接近20万吨/天。地销价格持续改善,9月初已达370元/吨,较年初上涨150元/吨。煤化工板块完成年度大修,甲醇产量稳定在3500吨/天以上,LNG产量回升至227万方/天左右,产品价格大幅上涨。天然气板块完成两轮国际市场长协LNG销售,锁定利润。马朗煤矿年底前完成建设,东部矿区等待产能指标分配。石油板块四个勘探体完成状态任务,明年进入开发阶段。富油煤高质化利用一期项目力争11-12月完工。
煤炭行业发展趋势如何?
煤炭供需趋紧,价格有望持续改善。国际能源形势、国内供给端收缩及区域供需格局改善是主要影响因素。广汇能源疆内销量约9万吨/天,疆外销量主要在甘肃,外运能力满足需求但受车皮限制。富油煤区域供应格局调整,公司掌握定价权,将带来长期盈利优势。
研报重点分析了哪些方向?
研报重点分析了煤炭板块产销情况及价格趋势,煤化工板块装置运行及产品价格,天然气板块长协销售情况。同时关注马朗煤矿验收进度、东部矿区产能指标、石油勘探开发计划及富油煤高质化利用项目等建设情况。
当前市场现状如何判断?
当前煤炭市场供需紧张,价格持续上涨。煤化工产品价格大幅上涨,甲醇、LNG、煤焦油价格均显著提升。天然气板块通过长协销售锁定利润。广汇能源经营情况将好转,吨煤盈利有望持续改善。
研报是否存在风险提示?
研报未明确提示投资风险,但提及煤炭外运受车皮资源限制,煤化工产品销售以现货为主部分价格挂钩期货,石油勘探开发投资超百亿分阶段开发,项目建设进度存在不确定性。
你可能感兴趣
国联股份20260917 原文
未知机构2026-09-17
西部策略-盘前5分钟第106期20260917 原文
未知机构2026-09-17
固收研究的AI应用20260917 原文
未知机构2026-09-17
餐饮-茶饮行业投资框架20260917 原文
未知机构2026-09-17
瑞普生物20260917 原文
未知机构2026-09-17
南京医药20260917 原文
未知机构2026-09-17
小商品城20260917 原文
未知机构2026-09-17
创梦天地20260917 原文
未知机构2026-09-17
杰理科技20260917 原文
未知机构2026-09-17
美联储加息25个基点A股受何影响20260917 原文
未知机构2026-09-17