猜你想问
天辰生物-B研报核心内容是什么?
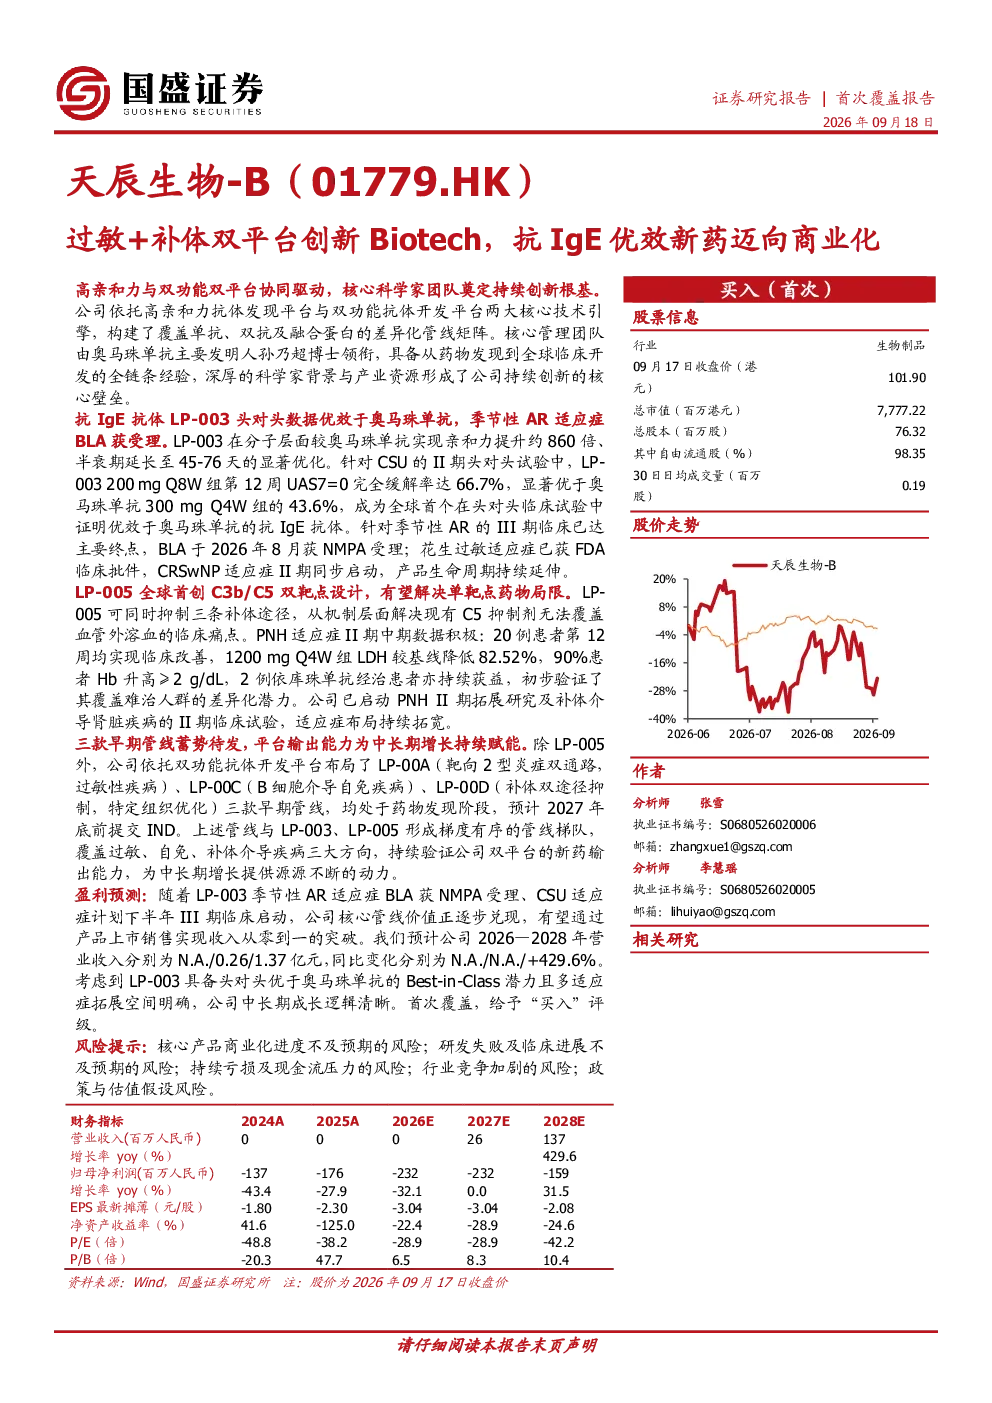
天辰生物-B研报核心内容是分析公司专注于过敏性疾病和自身免疫性疾病创新生物药研发的双平台技术,包括高亲和力抗体发现平台和双功能抗体开发平台。核心产品LP-003是一种长效抗IgE抗体,亲和力较奥马珠单抗提升约860倍,半衰期延长至45-76天,在CSU的II期头对头试验中完全缓解率达66.7%,显著优于奥马珠单抗。LP-005是全球首创的C3b/C5双靶点补体抑制剂,可同时抑制三条补体途径,解决现有C5抑制剂无法覆盖血管外溶血的临床痛点,PNH适应症II期中期数据显示显著临床改善。公司还布局了LP-00A、LP-00C、LP-00D三款早期管线,覆盖过敏、自免、补体介导疾病三大方向,形成梯度有序的管线梯队。首次覆盖给予买入评级。
过敏性疾病赛道发展趋势如何?
过敏性疾病赛道发展趋势呈现创新药研发加速、双特异性抗体和双功能抗体技术成为热点、适应症拓展持续深入的特点。天辰生物以抗IgE抗体和补体抑制剂为核心,精准切入过敏和自身免疫性疾病治疗,LP-003的优效性验证了双平台技术潜力。全球范围内,过敏性疾病市场规模持续扩大,未满足临床需求推动创新药研发。双功能抗体技术通过同时靶向两个靶点或通路,实现协同治疗,成为差异化竞争的关键。天辰生物的管线布局覆盖过敏、自免、补体介导疾病,符合行业发展趋势,有望在中长期内受益于技术平台优势和管线进展。
研报重点分析了哪些方向?
研报重点分析了天辰生物的双平台创新技术及其临床转化能力。首先,深入剖析了LP-003作为长效抗IgE抗体的技术优势,包括高亲和力、长半衰期及临床数据对比奥马珠单抗的显著疗效,特别强调其在CSU治疗中的优效性。其次,详细解读了LP-005作为全球首创的C3b/C5双靶点补体抑制剂的创新性,及其解决血管外溶血临床痛点的差异化机制。此外,报告还梳理了公司依托双功能抗体开发平台布局的早期管线,如LP-00A、LP-00C、LP-00D,展示了公司未来在过敏、自免、补体介导疾病领域的管线梯队建设。最后,评估了公司技术驱动型Biotech的长期增长潜力及商业化落地预期。
当前市场对天辰生物的判断是什么?
当前市场对天辰生物的判断聚焦于其技术平台创新性和管线转化潜力。作为临床阶段Biotech,公司以双平台技术为核心,在过敏和自身免疫性疾病领域具备差异化竞争优势。核心产品LP-003已进入商业化阶段,LP-005等早期管线持续推进临床开发,展现了公司持续输出新药的能力。市场关注点在于核心产品商业化兑现及后续管线价值释放。虽然公司仍处于研发投入期,但技术平台成熟度和临床数据表现获得认可,长期成长性取决于管线进展和适应症拓展。整体来看,公司被视为技术驱动型创新Biotech的代表,具备中长期发展潜力。
研报提示了哪些风险?
研报提示了天辰生物面临的主要风险,包括核心产品商业化进度不及预期,可能影响公司营收和盈利能力;研发失败及临床进展不及预期,可能导致管线减值或失去市场机会;持续亏损及现金流压力,需要关注公司财务状况和融资能力;行业竞争加剧,创新药领域竞争激烈可能影响产品定价和市场地位;政策与估值假设风险,包括药品审评审批政策变化及市场估值波动可能影响公司估值水平。这些风险需结合公司管线进展和商业化布局进行综合评估。