猜你想问
这份研报主要讲了什么内容?
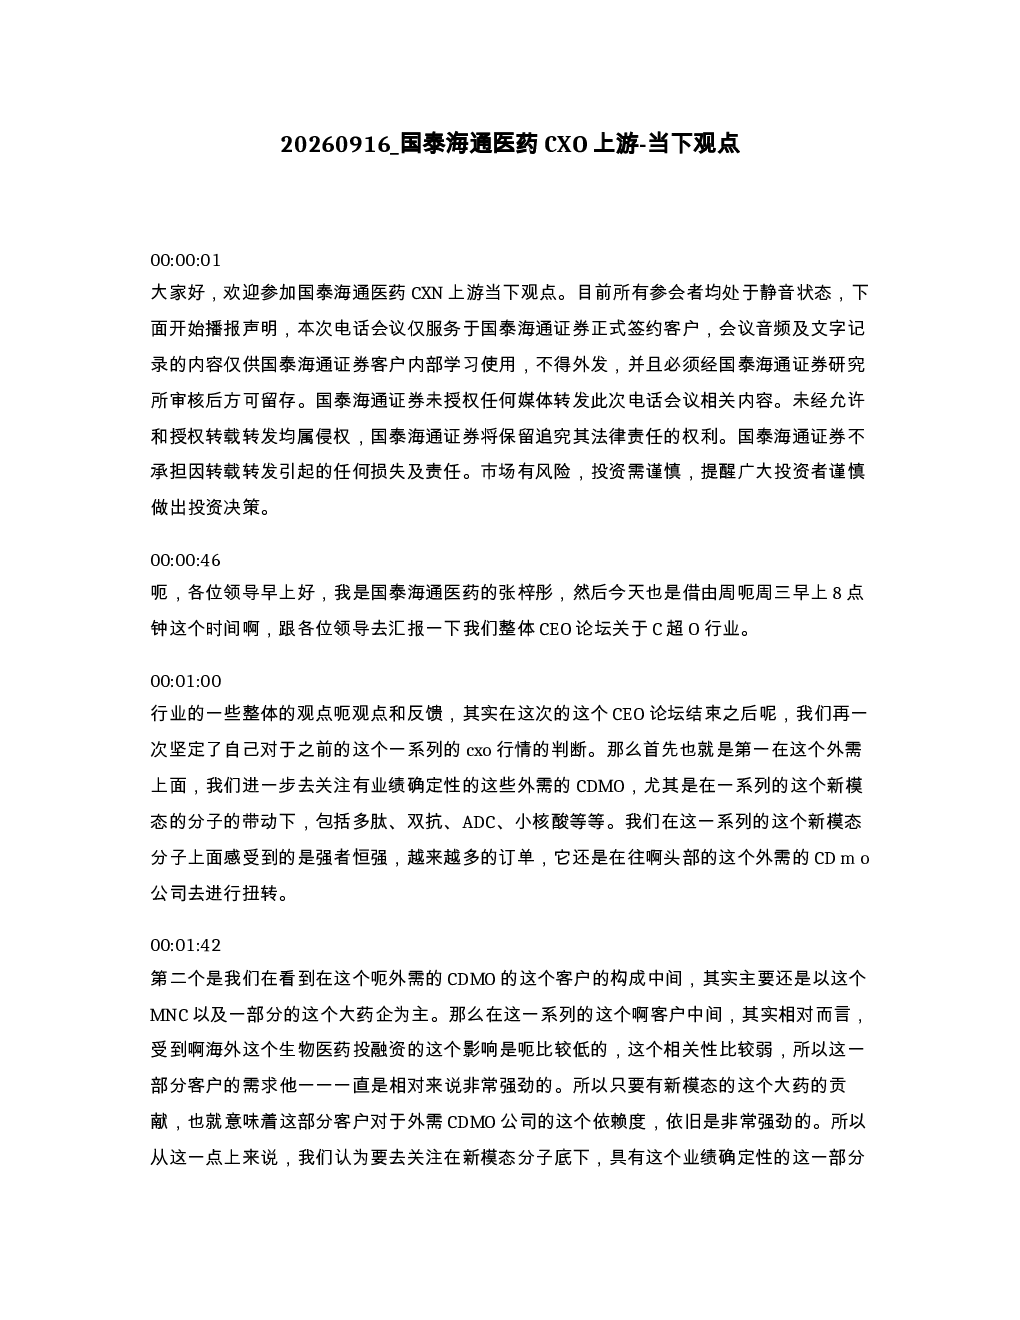
这份研报主要分析了医药CXO行业的当前观点,重点关注外需CDMO和内需CRO两个细分领域。报告指出,新模态分子如多肽、双抗、ADC、小核酸等带动头部企业订单增长,MNC和大型药企需求强劲,外需CDMO业绩确定性高。同时,内需CRO整体景气度复苏,订单先于收入修复,早期研发环节需求快速复苏,AI制药带动科研服务需求增长。此外,投融资复苏也带动CRO需求复苏,海外CRO公司Q2口风转乐观。报告还重点分析了药明康德、药明生物、药明合联、康龙化成、凯莱英、博腾浩源等外需CDMO企业的表现,以及招衍、伊诺斯、泰格医药等内需CRO企业的表现,并给出了相应的投资推荐。
医药CXO行业的发展趋势如何?
医药CXO行业的发展趋势向好,新模态分子如多肽、双抗、ADC、小核酸等的兴起带动了行业需求增长,特别是外需CDMO领域,头部企业订单持续增长,MNC和大型药企需求强劲,业绩确定性高。内需CRO领域也呈现复苏态势,整体景气度回升,订单先于收入修复,早期研发环节需求快速复苏,AI制药技术进一步带动科研服务需求增长。投融资环境改善也为行业提供了有力支撑,海外CRO公司Q2口风明显转乐观,Book-to-Bill指数修复。未来几年,双抗/ADC、生物类似物等领域有望保持较高收入增速。
研报重点分析了哪些方向?
研报重点分析了医药CXO行业的两个主要方向:外需CDMO和内需CRO。在外需CDMO方面,报告关注了新模态分子带来的订单增长,以及头部企业的业绩表现,如药明康德Q2业绩超预期,药明生物和药明合联双抗/ADC进入放量阶段。在内需CRO方面,报告分析了整体景气度复苏,临床前CRO如招衍、伊诺斯新签订单景气度高,临床CRO如泰格医药新签订单增速超30%。此外,报告还分析了投融资复苏对行业的影响,以及重点推荐了药明康德、康龙化成、凯莱英、博腾浩源等外需CDMO企业和招衍、伊诺斯、美迪西、泰格医药等内需CRO企业。
目前医药CXO行业的市场现状如何?
目前医药CXO行业的市场现状呈现复苏态势,整体景气度向上。外需CDMO领域受益于新模态分子兴起,订单持续增长,头部企业业绩表现亮眼,如药明康德Q2经调整净利润42%,药明合联Q2收入利润端均超预期。内需CRO领域也呈现复苏迹象,订单先于收入修复,早期研发环节需求快速复苏,AI制药技术带动科研服务需求增长。投融资环境改善,海外CRO公司Q2口风转乐观,Book-to-Bill指数修复,进一步支撑行业复苏。但需要注意的是,行业竞争依然激烈,价格压力和利润率波动是可能存在的风险。
研报提到了哪些风险提示?
研报在分析医药CXO行业时提到了一些风险提示。首先,行业竞争激烈可能导致价格压力和利润率波动,特别是对于部分内需CRO企业,下半年利润率能否修复仍需观察。其次,新模态分子的研发和生产存在一定的不确定性,可能影响订单的持续增长。此外,投融资环境虽然有所改善,但全球经济形势依然存在不确定性,可能影响行业未来的发展。最后,政策变化也可能对行业产生影响,例如药品审评审批政策的调整等。这些因素都需要投资者关注和评估。