猜你想问
美联储加息对A股市场有何影响?
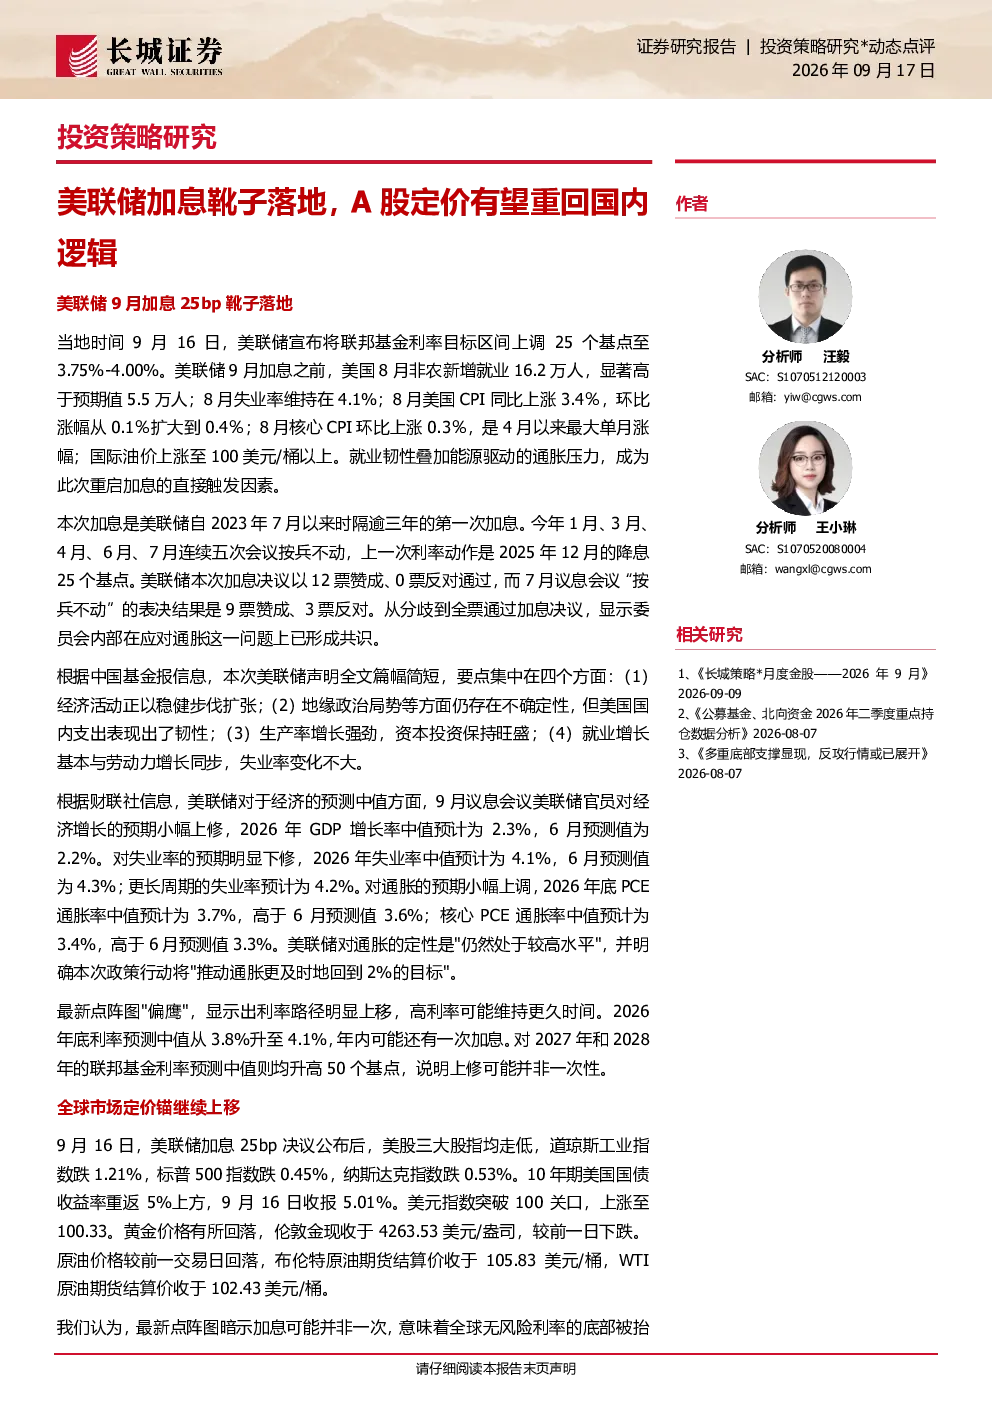
美联储加息靴子落地后,A股市场的外部风险边际减弱,定价有望重回国内产业逻辑。加息可能导致全球无风险利率底部被抬高,对成长股估值构成中期约束,同时高油价与高利率组合可能让能源净进口国承压,美元指数突破100可能引发非美市场资金外流和汇率贬值压力。A股会提前修复风险偏好,回归国内产业景气与盈利兑现,叠加AI算力硬件产业链催化密集落地,AI硬件等主线有望回暖。短期股市可能维持窄幅震荡,大幅下行的风险有限。
报告重点分析了哪些赛道/行业发展趋势?
报告建议关注AI产业景气逻辑,国产半导体替代加速,资金可能转向PCB/覆铜板/玻纤/MLCC等涨价链;周期板块盈利能力修复,关注上游原料、中游制造等细分方向;出口高景气,关注电网设备、工程机械、船舶、家电等高端制造方向;以及适度配置红利与稳定现金流资产,如银行、非银、公用事业、煤炭、航运等。AI硬件产业链催化密集落地,或推动相关主线回暖。
报告的核心内容是什么?
报告核心内容是分析美联储加息对A股市场的影响,认为加息落地后A股定价将回归国内产业景气与盈利兑现。报告指出,美联储本次加息是自2023年7月以来时隔逾三年的第一次加息,显示政策定力。全球市场定价锚继续上移,美股三大股指走低,10年期美国国债收益率重返5%上方,美元指数突破100。A股的外部风险边际减弱,叠加AI算力硬件产业链催化密集落地,AI硬件等主线有望回暖。短期股市可能维持窄幅震荡,大幅下行的风险有限。
当前A股市场处于什么状态?
当前A股市场在美联储加息靴子落地后,外部风险边际减弱,定价有望重回国内产业逻辑。会前已提前修复风险偏好,加息落地后A股定价将回归国内产业景气与盈利兑现。短期来看,股市可能维持窄幅震荡格局,大幅下行的风险有限。AI算力硬件产业链催化密集落地,或推动AI硬件等主线回暖。报告建议关注AI产业景气、周期板块盈利能力修复、出口高景气以及红利与稳定现金流资产配置方向。
报告中提示了哪些风险?
报告中提示的风险包括海外经济衰退风险、美联储政策预期反复、海外关税政策不确定性风险、地缘冲突升级风险、公司基本面变化等。加息可能导致全球无风险利率底部被抬高,对成长股估值构成中期约束,高油价与高利率组合可能让能源净进口国承压,美元指数突破100可能引发非美市场资金外流和汇率贬值压力。需关注这些潜在风险因素。