猜你想问
鼎阳科技高端化战略成效如何?
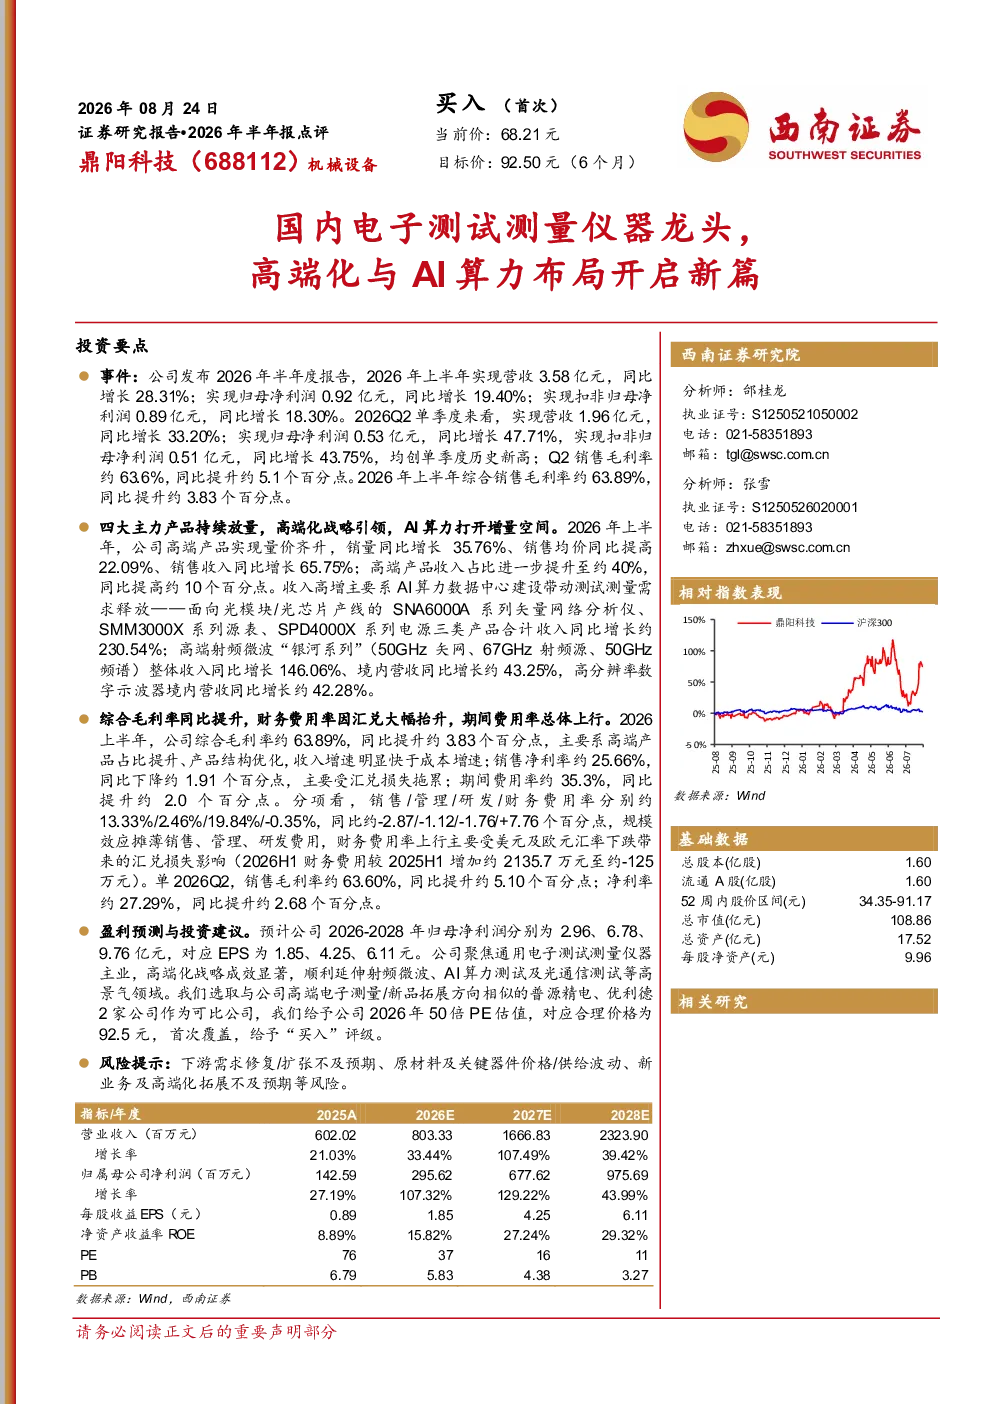
鼎阳科技四大主力产品已全线迈入高端市场,2026年上半年高端产品收入占比达40%,实现量价齐升。销量同比增长35.76%,销售均价提高22.09%,销售收入增长65.75%。综合毛利率63.89%,同比提升3.83个百分点,显示高端化战略成效显著。
鼎阳科技AI算力测试布局情况怎样?
鼎阳科技积极布局AI算力测试,推出SNA6000系列矢量网络分析仪、SMM3000X源表、SPD4000X电源等AI相关产品,上半年合计收入同比增长230.54%。公司持续迭代自研前端芯片,已推出搭载自研40GHz前端芯片组的SDS8000APH12系列33GHz/12bit高端实时示波器,并完成面向1.6T/3.2T光模块测试的采样示波器核心自研采样保持芯片,预计2026年内发布1.6T/65G产品。
电子测试测量仪器行业发展趋势如何?
电子测试测量仪器行业正向高端化、智能化发展,AI算力测试成为重要增长点。高端产品需求旺盛,市场空间广阔。企业需持续提升产品性能和技术含量,加强自研能力,布局AI相关测试领域以抢占市场先机。
鼎阳科技报告重点分析了哪些方面?
报告重点分析了鼎阳科技高端化战略成效、AI算力测试布局、自研芯片进展及未来盈利预测。公司高端产品收入占比提升、AI相关产品收入高速增长,自研芯片推出为未来发展奠定基础。预计2026-2028年归母净利润分别为2.96、6.78、9.76亿元,对应EPS为1.85、4.25、6.11元。
鼎阳科技报告提示了哪些风险?
报告提示的主要风险包括下游需求修复/扩张不及预期、原材料及关键器件价格/供给波动、新业务及高端化拓展不及预期等。这些因素可能影响公司业绩表现,需密切关注市场变化和行业动态。
你可能感兴趣
国内电子测量仪器龙头,高端化进程再加速
电子设备安信证券2022-06-20
国内通用电子测量仪器龙头,自研芯片助力产品高端化进程
电子设备国信证券2023-05-07
深度报告测试测量仪器国产替代领军,高端化与全球化打开空间
中泰证券2026-07-16
国产电子测量仪器龙头,产品向高端化&综合化发展
东吴证券2022-11-20
国产电子测量仪器龙头,产品向高端化&综合化发展
东吴证券2022-12-12
仪表业务稳健发展,电子测量仪器业务加快高端化布局
电子设备国信证券2023-04-17
国产电子测量仪器龙头,产品向高端&综合化发展
东吴证券2024-05-17
招商机械 次新股掘金 电科思仪 高端电子测量龙头 国产替代与新域测试双轮驱动
未知机构2026-09-10
IPO专题:新股精要~国内通用电子测试测量仪器创新引领者鼎阳科技
国泰君安证券2021-11-14
招商机械 次新股掘金 电科思仪 高端电子测量龙头 国产替代与新域测试双轮驱动
未知机构2026-09-16