猜你想问
地平线机器人-W最新业绩表现如何?
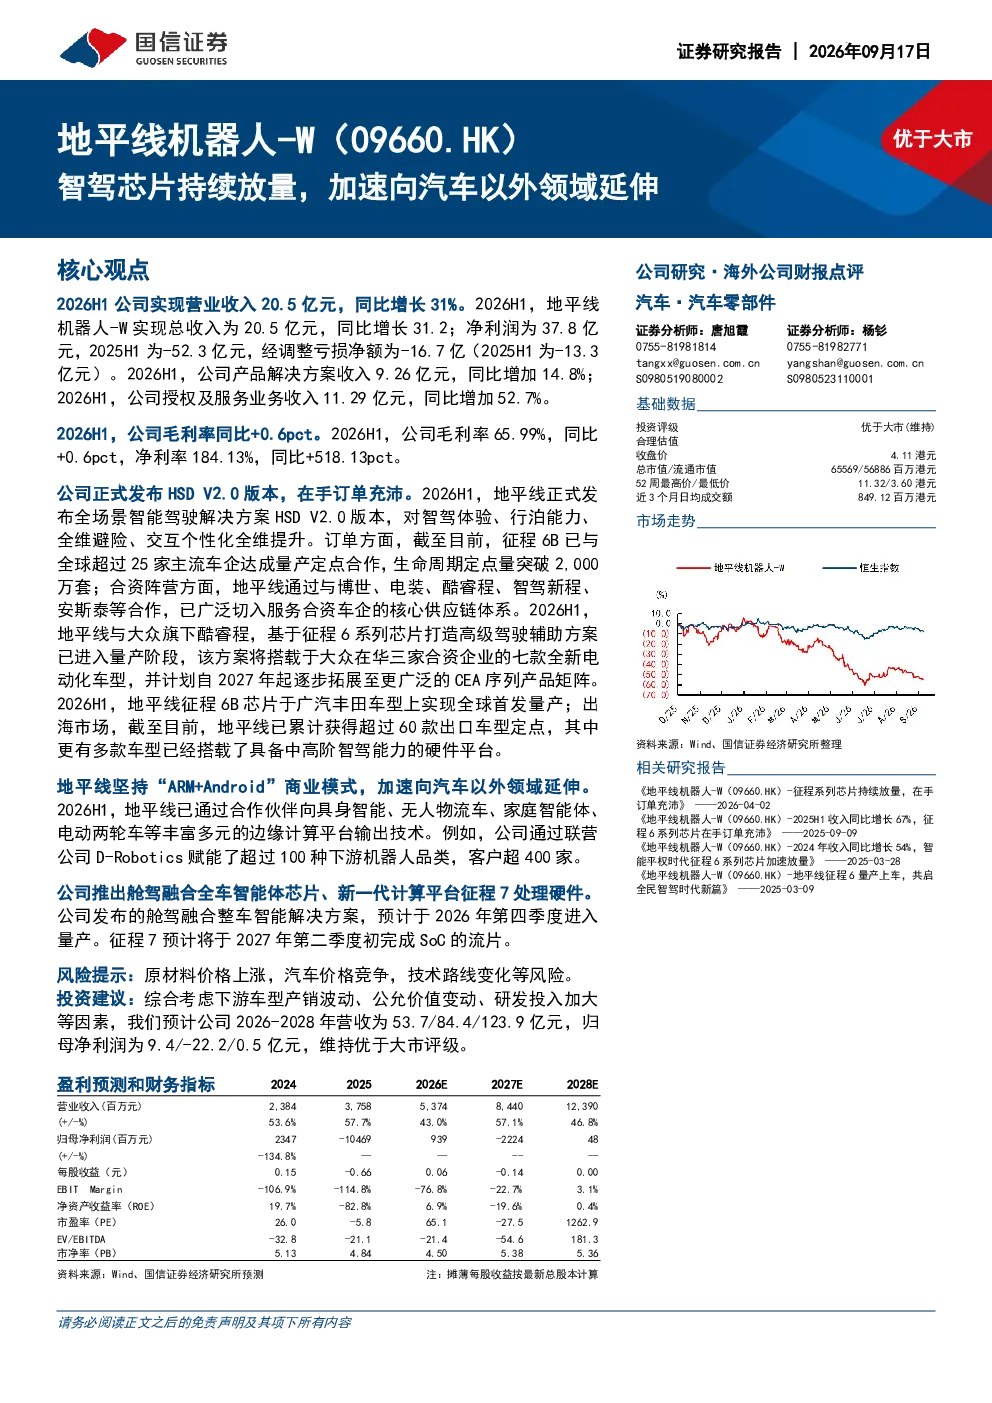
地平线机器人-W 2026H1 实现营业收入20.5亿元,同比增长31.2%;净利润37.8亿元,2025H1为-52.3亿元,经调整亏损净额为-16.7亿元。产品解决方案收入9.26亿元,同比增加14.8%;授权及服务业务收入11.29亿元,同比增加52.7%。公司毛利率65.99%,同比+0.6pct;净利率184.13%,同比+518.13pct。
智驾芯片行业发展趋势如何?
智驾芯片行业正加速向汽车以外领域延伸,地平线机器人-W已通过合作伙伴向具身智能、无人物流车等丰富多元的边缘计算平台输出技术。自主品牌ADAS份额首次突破50%,城区NOA计算平台份额跃居第二,智驾计算平台总份额稳居首位。公司坚持“ARM+Android”商业模式,推动合资阵营智能化升级,打开合资市场增长空间。
地平线机器人-W报告重点分析了哪些方向?
报告重点分析了地平线机器人-W的业绩增长、技术路线、商业模式及市场布局。公司2026H1营收、授权及服务业务收入均实现高速增长,毛利率和净利率表现优异。征程6B已与全球超过25家主流车企达成量产定点合作,生命周期定点量突破2,000万套。公司坚持“ARM+Android”商业模式,加速向汽车以外领域延伸。
智驾芯片市场现状如何?
智驾芯片市场竞争激烈,地平线市场份额持续提升,稳居智驾计算平台总份额首位。自主品牌ADAS份额首次突破50%,城区NOA计算平台份额跃居第二。公司出口市场景气高涨,已累计获得超过60款出口车型定点。但原材料价格上涨、汽车价格竞争、技术路线变化等风险可能对现金流造成压力。
地平线机器人-W研报有哪些风险提示?
研报提示地平线机器人-W面临原材料价格上涨、汽车价格竞争、技术路线变化等风险,可能对现金流造成压力。公司持续饱和研发投入,但经营杠杆逐步显现。此外,市场竞争加剧、技术迭代风险以及海外市场拓展的不确定性也需关注。
你可能感兴趣
四大协会齐发声智驾芯片自主可控加速国金电新汽车事件12月
未知机构2024-12-04
汽车周观点:蔚来自研智驾芯片,加速迭代,看好【AI智能化+出海】主线
交运设备东吴证券2023-12-25
汽车与零部件行业周报(2024.11.18-2024.11.22):11月汽车延续高景气,智驾领域“端到端”竞赛加速
交运设备上海证券2024-11-27
动态点评:与宝马签署许可协议,业务布局向智能汽车全领域延伸
信息技术东方财富2017-11-08
高新电子迎来持续稳定增长期,正向军用高端芯片领域延伸
电子设备国盛证券2020-04-18
汽车和汽车零部件行业周报:出口持续强劲 智驾下探放量
交运设备国联民生证券2026-07-19
【电报解读】摩尔线程开源首个基于国产全功能GPU全栈训练的代码大模型,机构称国产芯片替代加速,2026年或成为国产算力规模放量元年,这家公司在液冷领域可以提供端到端的全链-20260610
未知机构2026-06-11
贝泰妮(300957)动态点评 主品牌表现逐步改善,持续延伸医美领域布局,关注经营向好趋势
东方财富2026-02-25