猜你想问
博迁新材最新报告核心内容有哪些?
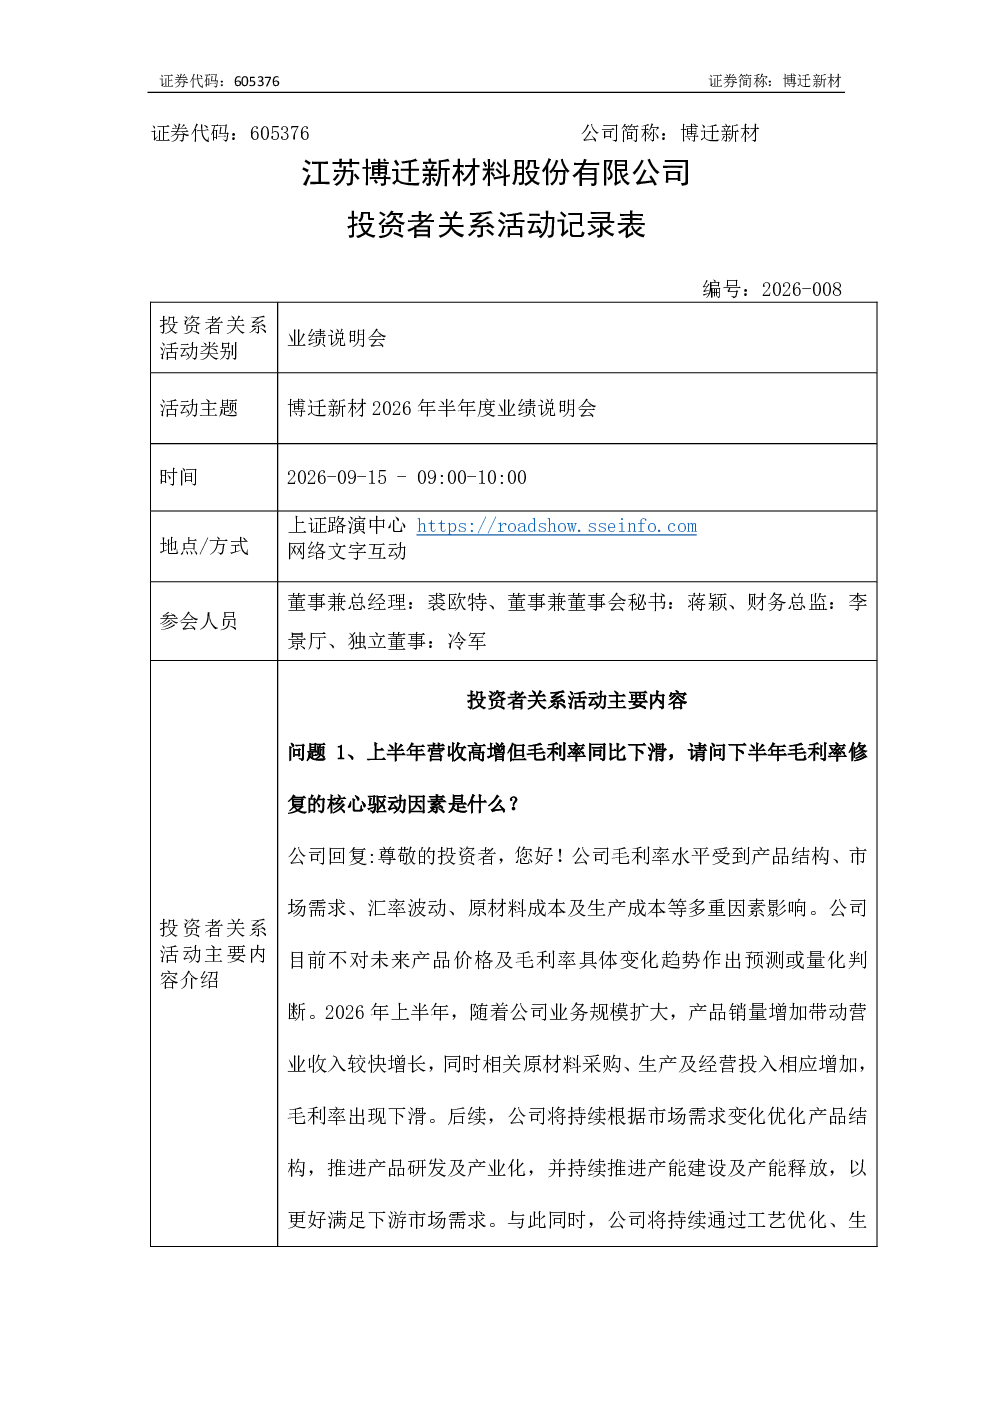
公司毛利率受产品结构、市场需求、汇率、原材料及生产成本等多重因素影响,上半年因业务规模扩大及成本增加导致毛利率下滑。公司将持续优化产品结构、推进研发及产业化、优化生产成本和经营效率,但无法对毛利率具体变化幅度作出判断。光伏铜基粉体出货规模较上年同期实现较大幅度增长,已通过国内头部光伏企业多批次送样验证。MLCC行业因村田制作所停产部分料号,推动供给结构调整,资源向高附加值领域集中,公司作为MLCC用镍粉供应商有望受益。公司结合行业需求动态评估产能建设,持续推进核心产品技术研发及高端MLCC用镍粉供应能力。
光伏铜基粉体业务发展情况如何?
2026年上半年光伏铜基粉体出货规模较上年同期实现较大幅度增长,已通过国内头部光伏企业多批次送样验证。铜基产品收入包含电子浆料用铜粉及银包铜粉,利润贡献受下游电池技术路线切换、客户采购及银价等因素影响。公司未给出具体时间表或量化预测,但将持续优化产品结构、推进研发及产业化、优化生产成本和经营效率。
MLCC行业发展趋势及公司机会?
村田制作所停产部分消费级及车规特定料号MLCC,推动行业供给结构调整,资源向高附加值领域集中。公司作为MLCC用镍粉供应商有望受益于这一趋势。公司将结合行业需求、客户需求、产品导入及订单情况动态评估产能建设,持续推进核心产品技术研发及高端MLCC用镍粉供应能力,实际需求增长时将合理推进产能释放。
当前市场对博迁新材的判断?
公司毛利率受多重因素影响,上半年有所下滑,下半年将持续优化。光伏铜基粉体业务增长显著,但利润贡献受多因素影响。MLCC行业供给结构调整为公司带来机会,公司正动态评估产能建设。整体来看,公司业务发展受行业需求、成本控制、产品结构等多重因素影响。
博迁新材报告有哪些风险提示?
公司毛利率下滑受业务规模扩大及成本增加影响,未来变化幅度尚不明确。光伏铜基粉体业务利润贡献受下游电池技术路线切换、客户采购及银价等因素影响,具体时间表或量化预测未给出。产能建设将结合行业需求动态评估,存在一定的不确定性。公司业务发展受宏观经济、行业政策、市场竞争等多重因素影响。