猜你想问
东芯股份研报核心内容是什么?
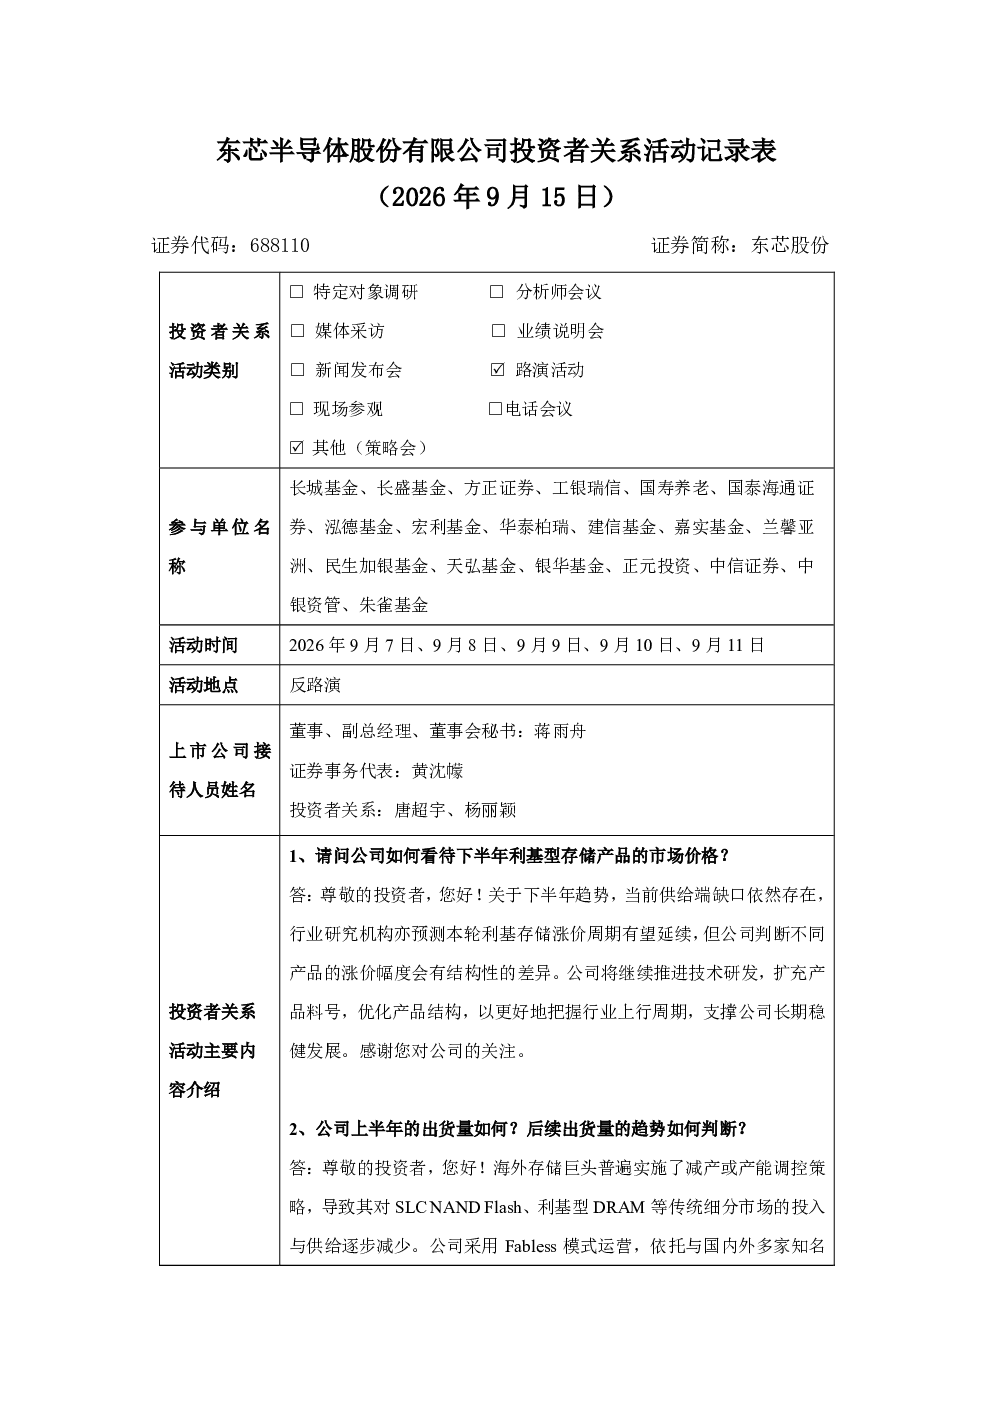
本报告分析了东芯股份利基型存储产品的市场展望,指出下半年供给端仍存缺口,涨价周期延续但幅度存在结构性差异。公司通过技术研发、产品料号扩充和结构优化把握行业上行周期。报告还披露了公司2026年Q2毛利率达74.49%,上半年综合毛利率67.66%的亮眼业绩,并强调需关注行业周期性及成本波动风险。
利基型存储行业发展趋势如何?
利基型存储产品市场下半年供给端缺口仍存,行业机构预测涨价周期将延续,但产品涨价幅度存在结构性差异。公司将通过技术研发、产品料号扩充和结构优化,把握行业上行周期。消费电子类客户占比下降,工业控制及车规类客户占比提升,客户结构向高稳定性领域倾斜。
东芯股份报告重点分析了哪些方向?
报告重点分析了东芯股份的出货量与市场地位,指出公司上半年出货量受益于海外存储巨头减产,凭借Fabless模式及“本土深度、全球广度”的供应链体系提升全球利基存储市场供给能力。此外,报告还关注了客户结构变化,以及公司拟用超募资金6.82亿元建设存算联融合芯片研发项目,打造低功耗嵌入式智能计算芯片的进展。
东芯股份所在市场现状如何判断?
东芯股份所在利基型存储市场,下半年供给端缺口仍存,行业机构预测涨价周期延续但幅度存在结构性差异。公司上半年业绩表现亮眼,毛利率提升,但需关注行业周期性及成本波动风险。客户结构向高稳定性领域倾斜,同时“存算联融合项目”有望丰富产品线,增强综合竞争力。
东芯股份研报有哪些风险提示?
本报告提示东芯股份需关注行业周期性及成本波动风险,客户结构变化带来的不确定性,以及“存算联融合项目”存在项目进度及产品开发不确定性。此外,公司对砺算科技的投资确认2026年上半年亏损约4,159万元,产品处于起步阶段,需警惕研发不确定性。
你可能感兴趣
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年9月3日业绩暨现金分红说明会
未知机构2026-09-08
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表(2026年7月7日)
未知机构2026-07-09
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年7月14日
未知机构2026-07-15
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年7月21日
未知机构2026-07-23
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年7月30日
未知机构2026-07-31
688110 东芯股份 东芯半导体股份有限公司投资者关系活动记录表 2026年8月31日
未知机构2026-09-08
688691 灿芯股份 2026-006 灿芯半导体 上海 股份有限公司投资者关系活动记录表 2026年9月4日
未知机构2026-09-07
603161 科华控股 科华控股股份有限公司2026年9月15日投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-15
605376 博迁新材 江苏博迁新材料股份有限公司投资者关系活动记录表 2026年9月15日
未知机构2026-09-16
603848 好太太 广东好太太科技集团股份有限公司投资者关系活动记录表 2026年9月15日
未知机构2026-09-15