猜你想问
这份研报主要讲了什么内容?
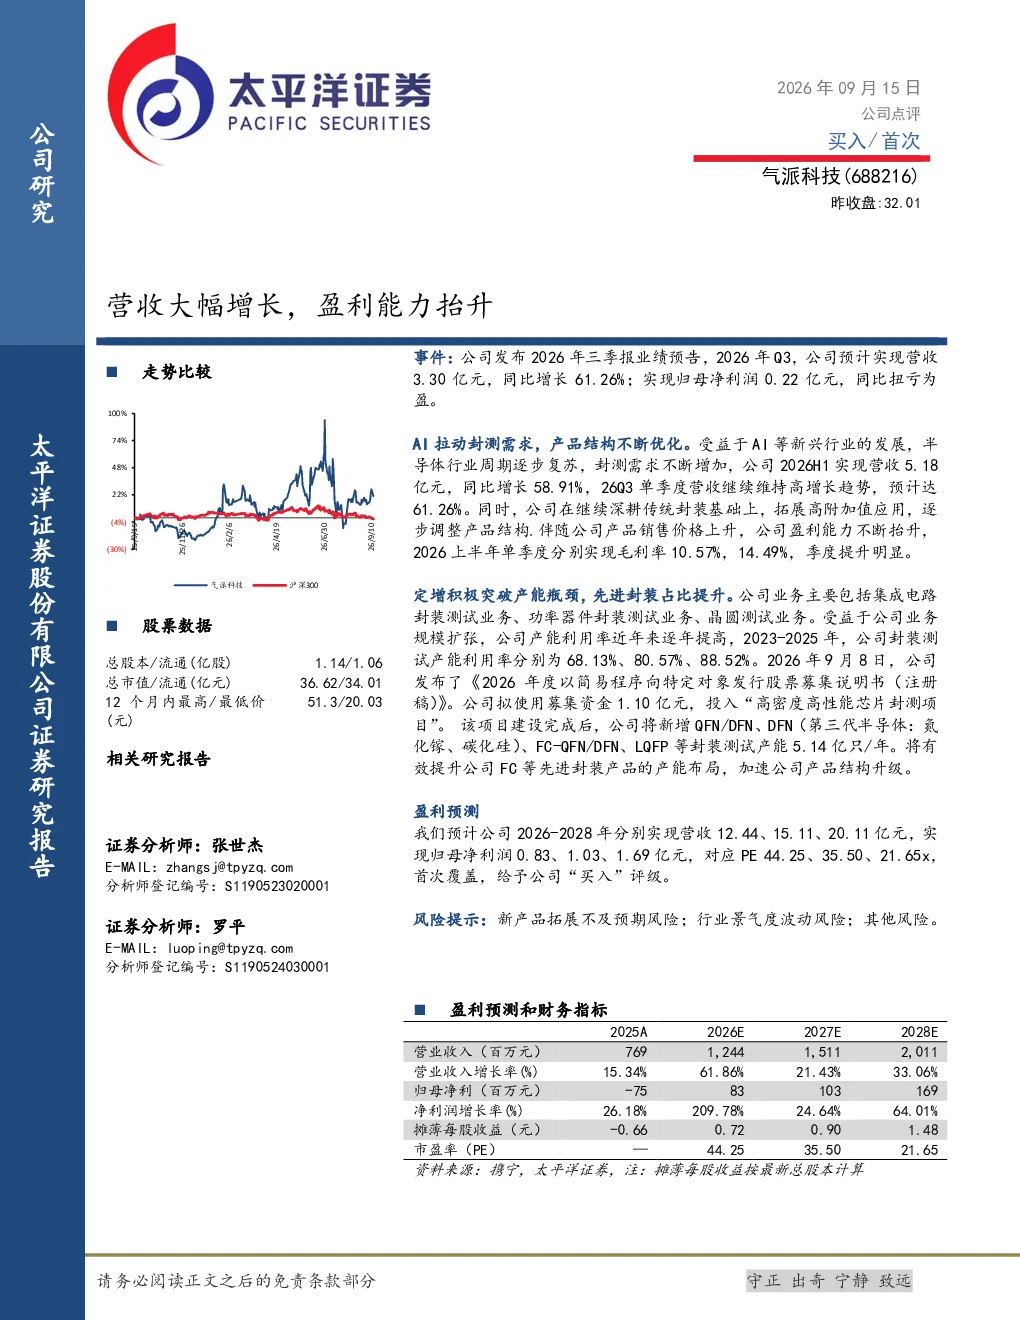
这份研报主要分析了气派科技发布的2026年三季报业绩预告。公司预计2026年Q3实现营收3.30亿元,同比增长61.26%;归母净利润0.22亿元,同比扭亏为盈。报告指出AI等新兴行业发展拉动封测需求,产品结构不断优化,2026H1营收同比增长58.91%,单季度毛利率季度提升明显。
芯片封测行业未来发展趋势如何?
芯片封测行业未来发展趋势向好。随着AI等新兴行业的快速发展,对芯片封测的需求持续增长。同时,产品结构不断优化,高密度高性能芯片封测需求增加,推动行业向更先进的技术升级。气派科技等领先企业通过扩大产能、升级产品结构,积极应对市场变化,行业整体前景广阔。
研报重点分析了哪些方面?
研报重点分析了气派科技的业务规模扩张和产能利用率提升情况。公司产能利用率逐年提高,2023-2025年分别为68.13%、80.57%、88.52%。此外,公司拟使用1.10亿元募集资金投入“高密度高性能芯片封测项目”,新增5.14亿只/年先进封装产能,加速产品结构升级。
当前芯片封测市场状况如何?
当前芯片封测市场状况积极。随着半导体行业需求回暖,芯片封测业务量持续增长。气派科技等企业通过技术升级和产能扩张,满足市场对高密度高性能芯片的需求。行业竞争加剧,但头部企业凭借技术优势和市场地位,仍保持良好增长态势。
研报提到了哪些风险因素?
研报提示的主要风险因素包括新产品拓展不及预期和行业景气度波动。新产品拓展方面,公司新增的先进封装产能和市场拓展可能面临不确定性;行业景气度方面,宏观经济波动和下游需求变化可能影响行业整体表现。这些因素需持续关注,但当前行业基本面仍具支撑。
你可能感兴趣
业绩超预期,盈利能力大幅提升,第二曲线创新业务营收同比增长40%
信息技术信达证券2023-04-21
营收稳增长,盈利能力大幅提升
食品饮料国联证券2022-08-24
2023年报点评:营收增长盈利能力改善,大幅提高分红比例
轻工制造东吴证券2024-04-22
Q3营收大幅增长,盈利能力有望迎来拐点
电气设备国联证券2016-10-20
2018年半年报点评:营收保持高速增长,盈利能力大幅下滑
家用电器西南证券2018-08-17
2025年一季报点评:Q1营收环比增长,盈利能力大幅改善
电子设备民生证券2025-04-28
营收大幅增长,盈利能力回暖
机械设备国金证券2022-10-25
2022年三季报点评:营收增长亮眼,盈利能力大幅提升
家用电器中邮证券2022-10-30
GPU等芯片产品营收大幅增长,盈利能力持续提升
国防军工国盛证券2020-11-03
营收持续高增,盈利能力进一步抬升
电子设备国投证券2024-04-13