猜你想问
这份研报主要分析了什么内容?
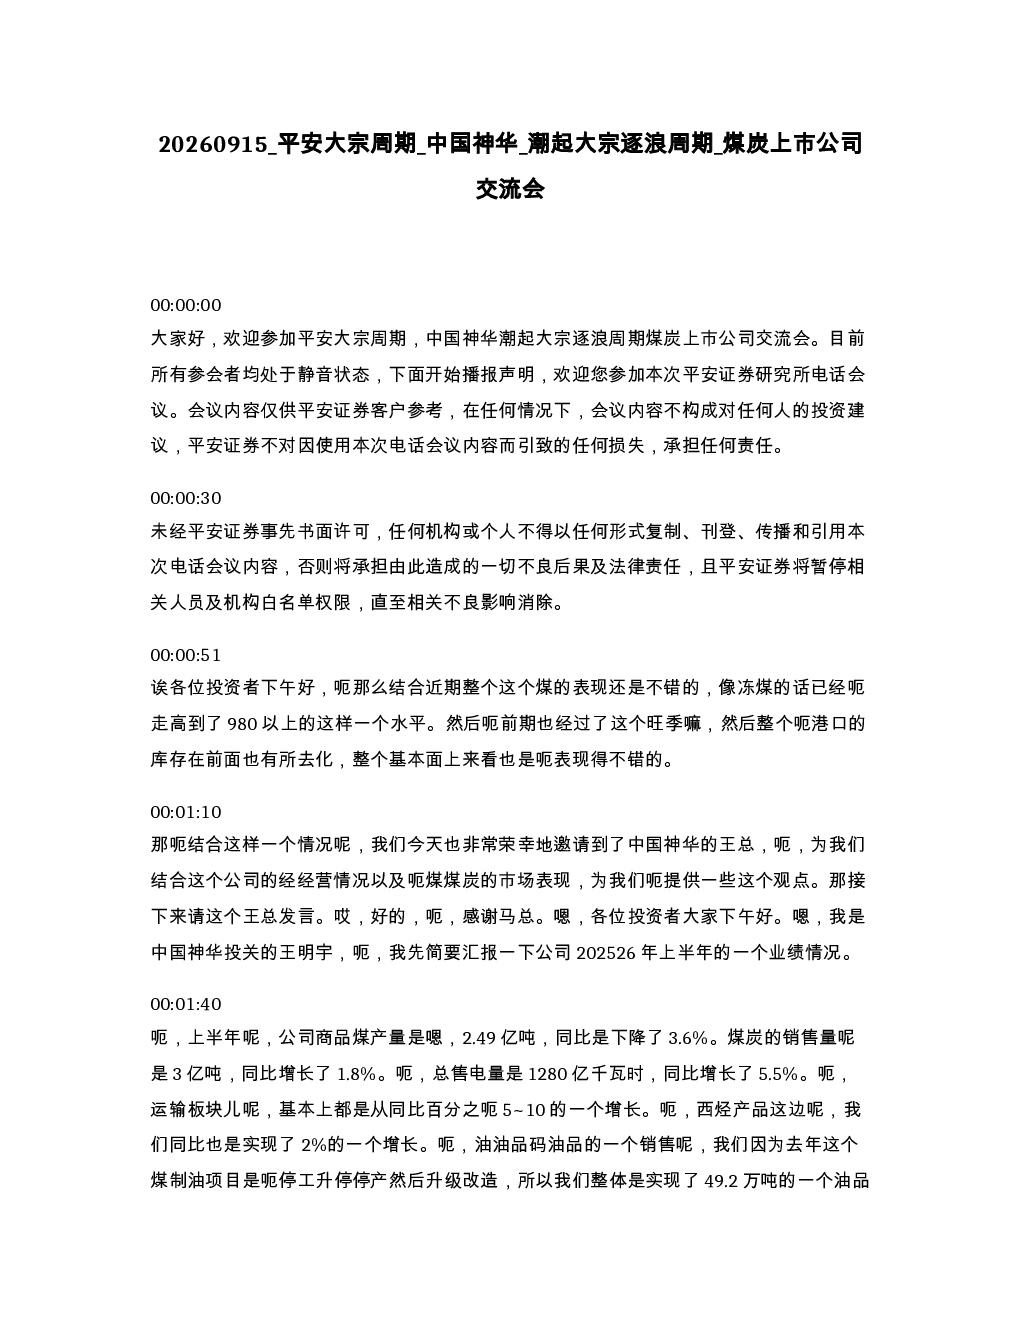
这份研报主要分析了平安大宗周期背景下,中国神华在潮起大宗逐浪周期中的表现,包括公司业绩情况、市场环境、煤化工业务、电力业务、未来项目规划、资金规划、分红政策、安全生产等方面,并对公司整体进行了投资分析。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示,供给端受安全形势、政策、进口等因素影响,产能受限,进口煤市场受管控;需求端整体偏弱,需求略有增长但依旧偏弱。煤炭市场价格机制成熟,政策机制和调控机制有效,预计价格将逐步放缓甚至保持平稳,全年价格波动区间在750~950元/吨,中枢在800元左右。
报告重点分析了哪些方面?
报告重点分析了公司业绩情况,包括商品煤产量、煤炭销售量、总售电量、运输板块、西烃产品、油品销售量等数据,以及利润表现、资源储备规模和核心业务产能、中期股息等。此外,还分析了市场情况、煤化工业务、电力业务、未来项目规划、资金规划、分红政策、安全生产等方面。
当前煤炭市场现状如何?
当前煤炭市场现状显示,近期全国煤炭价格大幅上涨,港口现货价格最高突破1000元/吨,比去年同期高约300元。公司自身生产平稳,有信心完成全年目标,尤其是在资产整合融合工作完成后。供给端受限,需求端偏弱,价格机制成熟,政策调控有效,预计价格将逐步放缓。
研报提示了哪些风险?
研报提示的风险包括,煤炭行业安全生产监管力度加大,日常生产管理受到影响;下半年经济复苏承压,地缘政治冲突存在,油气价格高位震荡,煤化工下游需求缺乏明显提振;电力业务受售电价格、成本、投资收益等因素变化影响,利润同比下降3%;公司未来发展重心在新疆,但新疆地区发展仍面临不确定性。
你可能感兴趣
平安大宗周期 潞安环能 潮起大宗逐浪周期 煤炭上市公司交流会
未知机构2026-09-11
平安大宗周期 中煤能源 煤炭上市公司交流会纪要
未知机构2026-09-15
2021年贵金属投资策略报告:黄金共货币潮起 白银逐波待浪起
国信期货2020-12-27
电力设备:AIDC浪潮起海内外共振向上,工控有望穿越底部周期
电气设备华安证券2025-10-28
山西证券 煤炭中国神华中报业绩交流会
未知机构2026-09-21
开源煤炭中国神华交流会20251104
未知机构2025-11-04
浙商64call农业 周期拾级十二宠物医疗逐浪蓝海
未知机构2026-09-15
中国神华-601088-稳定盈利穿越牛熊周期,高股息煤炭巨头迎价值重估【勘误版】
东吴证券2023-12-20
平安大宗商品与新材料蒙煤及煤炭行情交流
未知机构2026-09-02
平安证券恒源煤电煤炭上市公司交流会纪要
未知机构2026-09-09