猜你想问
这份研报主要分析了哪些期权品种的表现?
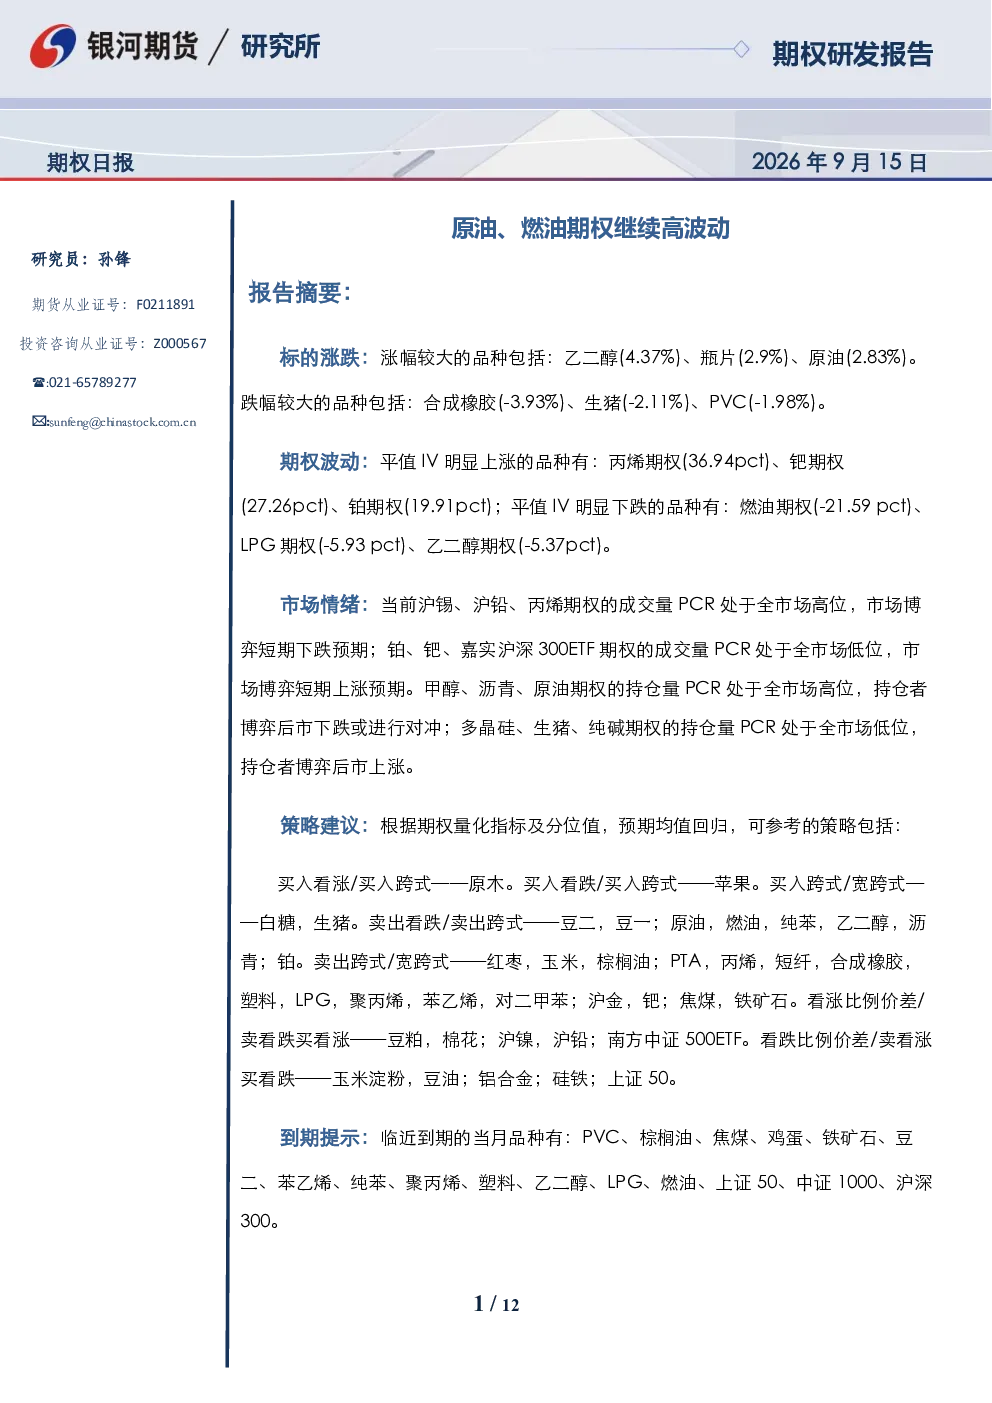
本研报详细分析了金融、有色、贵金属、能源化工、黑色和农产品等板块的期权市场表现。重点关注的品种包括原油、燃油、丙烯、沪锡、沪镍、沪铅、PTA、沥青、豆粕、白糖等,涵盖了多个行业的核心期权品种。报告还特别分析了各品种的成交持仓情况、平值波动率(IV)变化、期权偏度等关键指标,为投资者提供了全面的期权市场动态信息。
能源化工板块的期权市场有哪些特点?
能源化工板块的期权市场呈现出多个品种看跌期权成交和持仓占优的特点,如丙烯、合成橡胶、燃油等。同时,多个品种的平值IV处于高位,显示市场波动性较大。在期权偏度方面,塑料、LPG、烧碱的看涨期权较贵,而燃油、纯苯、乙二醇、沥青的看跌期权较贵。这些特点反映了能源化工市场对未来价格波动存在一定的不确定性,投资者需关注相关品种的政策、供需变化等因素。
报告重点分析了哪些方向?
报告重点分析了各板块期权的成交持仓变化、平值IV走势、期权偏度以及波动率策略。例如,金融期权中南方中证500ETF看跌期权持仓占优,而有色和新能源期权中沪锡、碳酸锂看跌期权成交占优。此外,报告还针对不同板块的期权市场表现提出了相应的波动率策略建议,如买入看涨/买入跨式适合原木等品种,卖出跨式适合红枣、PTA等品种,为投资者提供了丰富的策略参考。
当前期权市场的整体状况如何?
当前期权市场整体呈现成交持仓增加、部分品种平值IV上涨、偏度分化等特点。能化、黑色和金融板块成交持仓均有所增加,部分品种如丙烯、钯、铂的平值IV明显上涨,而燃油、LPG、乙二醇的平值IV则明显下跌。在期权偏度方面,不同板块存在差异,如金融板块南方中证500ETF期权偏度处高位,而沪镍、沪铅期权偏度处高位。整体来看,期权市场波动性较大,投资者需关注各品种的具体情况。
这份研报有哪些风险提示?
本研报提示投资者关注期权市场的高波动性风险,特别是部分品种如原油、燃油、沥青等平值IV处于高位,显示市场对未来价格波动预期较强。此外,期权交易具有杠杆性,投资者需注意资金管理,避免因市场剧烈波动导致较大损失。同时,不同板块的期权偏度存在差异,投资者需结合自身风险偏好选择合适的交易策略,并持续关注相关政策、供需变化等因素对期权市场的影响。