猜你想问
原料药板块业绩增速企稳回升的原因是什么?
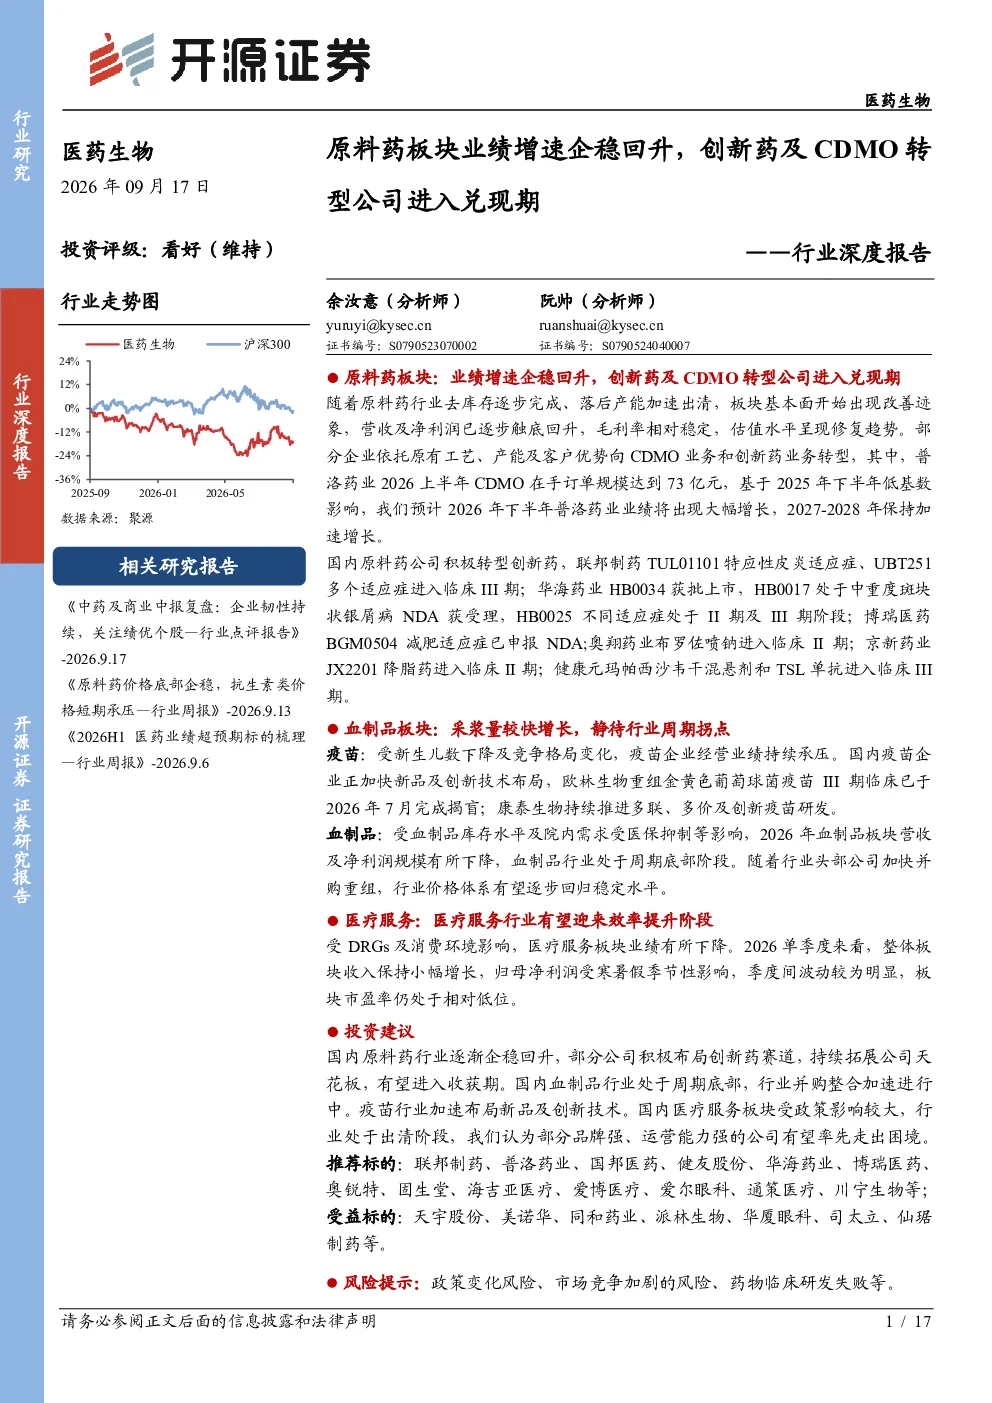
原料药板块营收和净利润触底回升主要得益于去库存完成和落后产能出清。随着这些因素改善,板块毛利率保持稳定,估值得到修复。部分企业向CDMO和创新药业务转型,如普洛药业的CDMO业务增长迅速,联邦制药、华海药业等积极布局创新药,部分管线已进入后期临床阶段,推动行业整体业绩企稳回升。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势呈现多元化。原料药板块通过去库存和产能优化实现业绩企稳,同时向CDMO和创新药转型。血制品板块处于周期底部,但采浆量稳健增长,头部公司加速并购重组,价格体系有望回归稳定。疫苗板块受新生儿数下降和竞争加剧影响业绩承压,但企业加速布局新技术和新产品寻求新的增长点。医疗服务板块受DRGs和消费环境影响业绩有所下降,但收入保持小幅增长,龙头地位如爱尔眼科持续巩固。
本报告重点分析了哪些行业方向?
本报告重点分析了原料药、血制品、疫苗和医疗服务四大板块。原料药板块聚焦业绩企稳回升和转型趋势,血制品板块关注行业周期底部和采浆量增长,疫苗板块探讨业绩承压和新品布局,医疗服务板块分析效率提升阶段和龙头优势。通过对这些板块的深入分析,揭示了医药生物行业的当前状况和发展方向。
当前医药生物市场处于什么状态?
当前医药生物市场呈现分化状态。原料药板块经历周期底部后业绩企稳回升,CDMO和创新药转型成为新的增长动力。血制品板块处于周期底部但采浆量稳健增长,价格体系有望回归稳定。疫苗板块受竞争加剧影响业绩承压,但企业积极布局新品寻求突破。医疗服务板块受政策影响业绩有所下降,但龙头地位巩固,市场整体处于调整和转型阶段。
本报告有哪些风险提示需要注意?
本报告提示了医药生物行业面临的政策变化风险、市场竞争加剧的风险以及药物临床研发失败的风险。政策变化可能影响行业监管和市场竞争格局,市场竞争加剧可能导致行业利润率下降,药物临床研发失败则可能影响企业业绩和估值。投资者需关注这些风险因素,谨慎评估投资决策。
你可能感兴趣
医药生物行业2018年中期投资策略:创新药、优质仿制药公司将进入业绩兑现期
医药生物信达证券2018-06-21
关注VB5原料药价格上行,创新药逐步进入兑现期
医药生物安信证券2019-04-07
深度研究报告:公司进入快速发展及业绩兑现期,一体化布局逐渐完善
农林牧渔华创证券2019-02-14
机械设备行业跟踪周报:HJT扩产加速进入订单兑现期;建议关注业绩高增速的半导体设备板块
机械设备东吴证券2022-07-10
医药生物行业周报:调整是为了更强的持续性,继续看好进入兑现期的创新药板块
医药生物中泰证券2018-05-20
医药生物行业周报:创新药进入兑现期,调整中积极布局优质公司
医药生物中泰证券2018-08-12
CXO板块2021年报及2022Q1季报总结:行业高景气度持续,业绩进入高速兑现期
医药生物西南证券2022-05-10
医药生物专题研究报告:CRO、CDMO板块2020年年报统计-行业迎来业绩加速兑现期,重视中长期高景气持续
医药生物中泰证券2021-04-23
医药生物行业CRO、CDMO板块2021年一季报统计:淡季不淡,行业迎来业绩加速兑现期,重视中长期高景气持续
医药生物中泰证券2021-05-10
公司深度报告:猪用疫苗单价、毛利率双升,进入研发投入兑现期
开源证券2022-05-05