猜你想问
邮储银行2026年半年报主要表现如何?
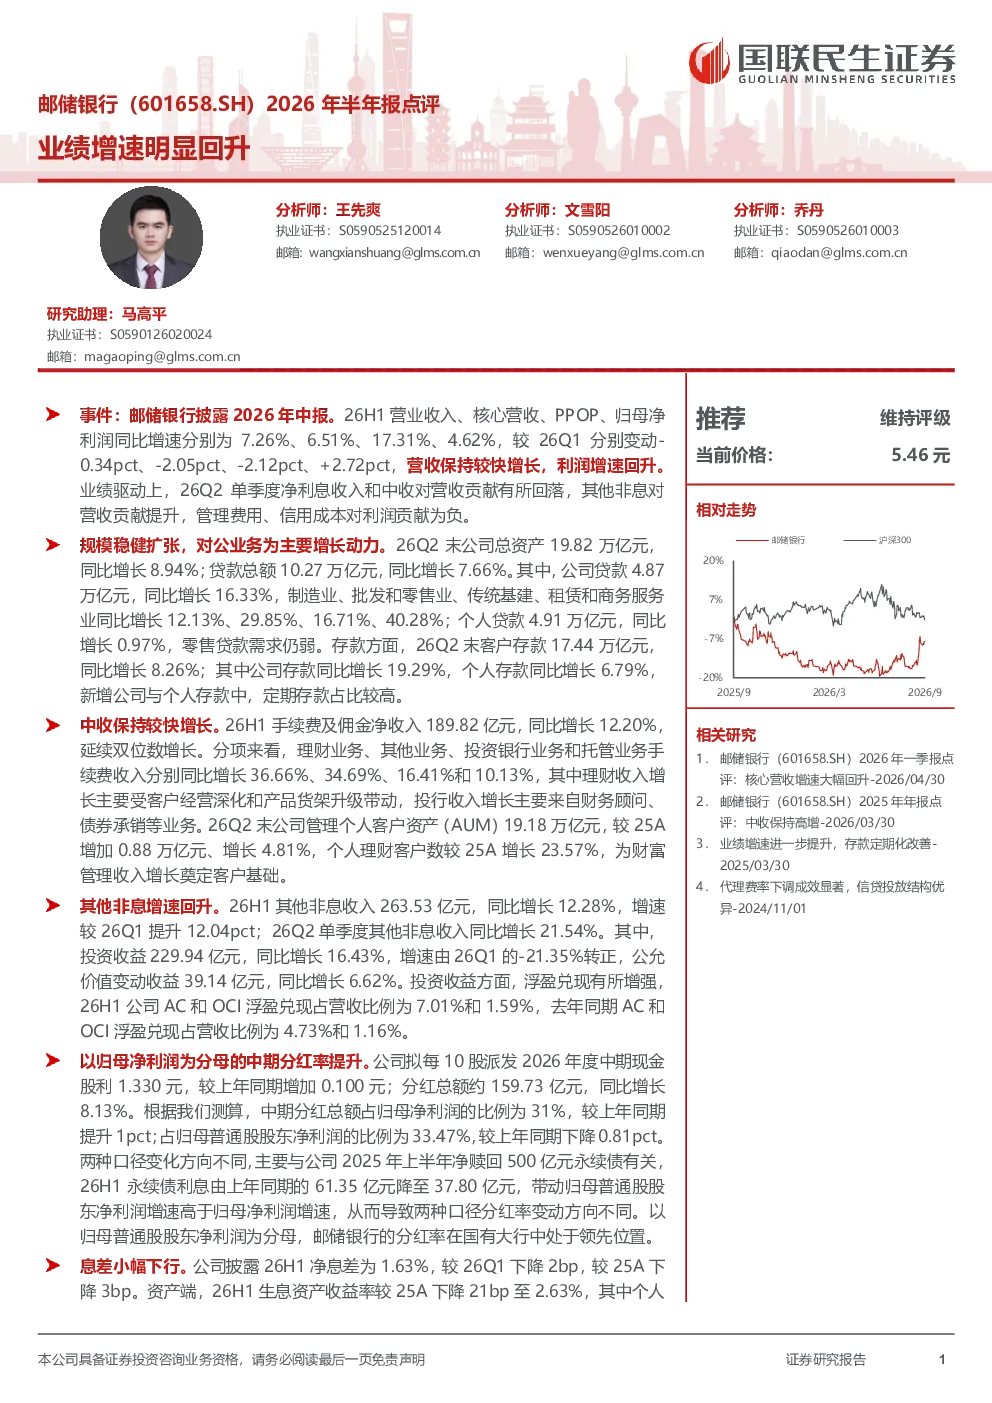
邮储银行2026年半年报显示,公司业绩增速明显回升。26H1营业收入、核心营收、PPOP、归母净利润同比增速分别为7.26%、6.51%、17.31%、4.62%,较26Q1分别变动-0.34pct、-2.05pct、-2.12pct、+2.72pct。营收保持较快增长,利润增速回升。业绩驱动上,26Q2单季度净利息收入和中收对营收贡献有所回落,其他非息对营收贡献提升,管理费用、信用成本对利润贡献为负。
邮储银行2026年半年报的行业发展趋势如何?
邮储银行2026年半年报显示,公司规模稳健扩张,对公业务为主要增长动力。26Q2末公司总资产19.82万亿元,同比增长8.94%;贷款总额10.27万亿元,同比增长7.66%。其中,公司贷款4.87万亿元,同比增长16.33%,制造业、批发和零售业、传统基建、租赁和商务服务业同比增长12.13%、29.85%、16.71%、40.28%;个人贷款4.91万亿元,同比增长0.97%,零售贷款需求仍弱。存款方面,26Q2末客户存款17.44万亿元,同比增长8.26%;其中公司存款同比增长19.29%,个人存款同比增长6.79%,新增公司与个人存款中,定期存款占比较高。
邮储银行2026年半年报的重点分析方向是什么?
邮储银行2026年半年报重点分析了公司中收保持较快增长。26H1手续费及佣金净收入189.82亿元,同比增长12.20%,延续双位数增长。分项来看,理财业务、其他业务、投资银行业务和托管业务手续费收入分别同比增长36.66%、34.69%、16.41%和10.13%,其中理财收入增长主要受客户经营深化和产品货架升级带动,投行收入增长主要来自财务顾问、债券承销等业务。26Q2末公司管理个人客户资产(AUM)19.18万亿元,较25A增加0.88万亿元、增长4.81%,个人理财客户数较25A增长23.57%,为财富管理收入增长奠定客户基础。
邮储银行2026年半年报的市场现状判断是什么?
邮储银行2026年半年报显示,其他非息增速回升。26H1其他非息收入263.53亿元,同比增长12.28%,增速较26Q1提升12.04pct;26Q2单季度其他非息收入同比增长21.54%。其中,投资收益229.94亿元,同比增长16.43%,增速由26Q1的-21.35%转正,公允价值变动收益39.14亿元,同比增长6.62%。投资收益方面,浮盈兑现有所增强,26H1公司AC和OCI浮盈兑现占营收比例为7.01%和1.59%,去年同期AC和OCI浮盈兑现占营收比例为4.73%和1.16%。
邮储银行2026年半年报的风险提示有哪些?
邮储银行2026年半年报提示,以归母净利润为分母的中期分红率提升。公司拟每10股派发2026年度中期现金股利1.330元,较上年同期增加0.100元;分红总额约159.73亿元,同比增长8.13%。根据测算,中期分红总额占归母净利润的比例为31%,较上年同期提升1pct;占归母普通股股东净利润的比例为33.47%,较上年同期下降0.81pct。两种口径变化方向不同,主要与公司2025年上半年净赎回500亿元永续债有关,26H1永续债利息由上年同期的61.35亿元降至37.80亿元,带动归母普通股股东净利润增速高于归母净利润增速,从而导致两种口径分红率变动方向不同。以归母普通股股东净利润为分母,邮储银行的分红率在国有大行中处于领先位置。息差小幅下行。公司披露26H1净息差为1.63%,较26Q1下降2bp,较25A下降3bp。资产端,26H1生息资产收益率较25A下降21bp至2.63%,其中个人贷款、公司贷款和投资类资产收益率较25A分别下降28bp、15bp和27bp至3.21%、2.91%和2.44%。负债端,26H1计息负债付息率较25A下降18bp至1.01%,其中客户存款平均付息率较25A下降17bp至0.98%。负债成本下降有效缓释资产端重定价压力,但资产收益率降幅仍高于负债成本降幅,息差后续走势仍需关注。资产质量整体稳定。26Q2末不良贷款率1.00%,较26Q1上升1bp。其中,公司贷款不良率0.52%,较25A下降2bp;个人贷款不良率1.58%,较25A上升16bp,个人住房贷款、其他消费贷款和个人小额贷款不良率分别较25A上升13bp、26bp和11bp。公司披露26H1年化不良生成率为0.95%,较25A和26Q1上升2bp;关注率和逾期率分别为1.73%和1.38%,较25A上升16bp和8bp,较26Q1分别变动+5bp和-2bp。拨备覆盖率214.93%,较26Q1下降1.72pct、较25A下降13.01pct,拨备水平仍较充足,后续需关注零售贷款及前瞻性指标走势。