猜你想问
这份研报主要分析了金诚信的哪些核心业务亮点?
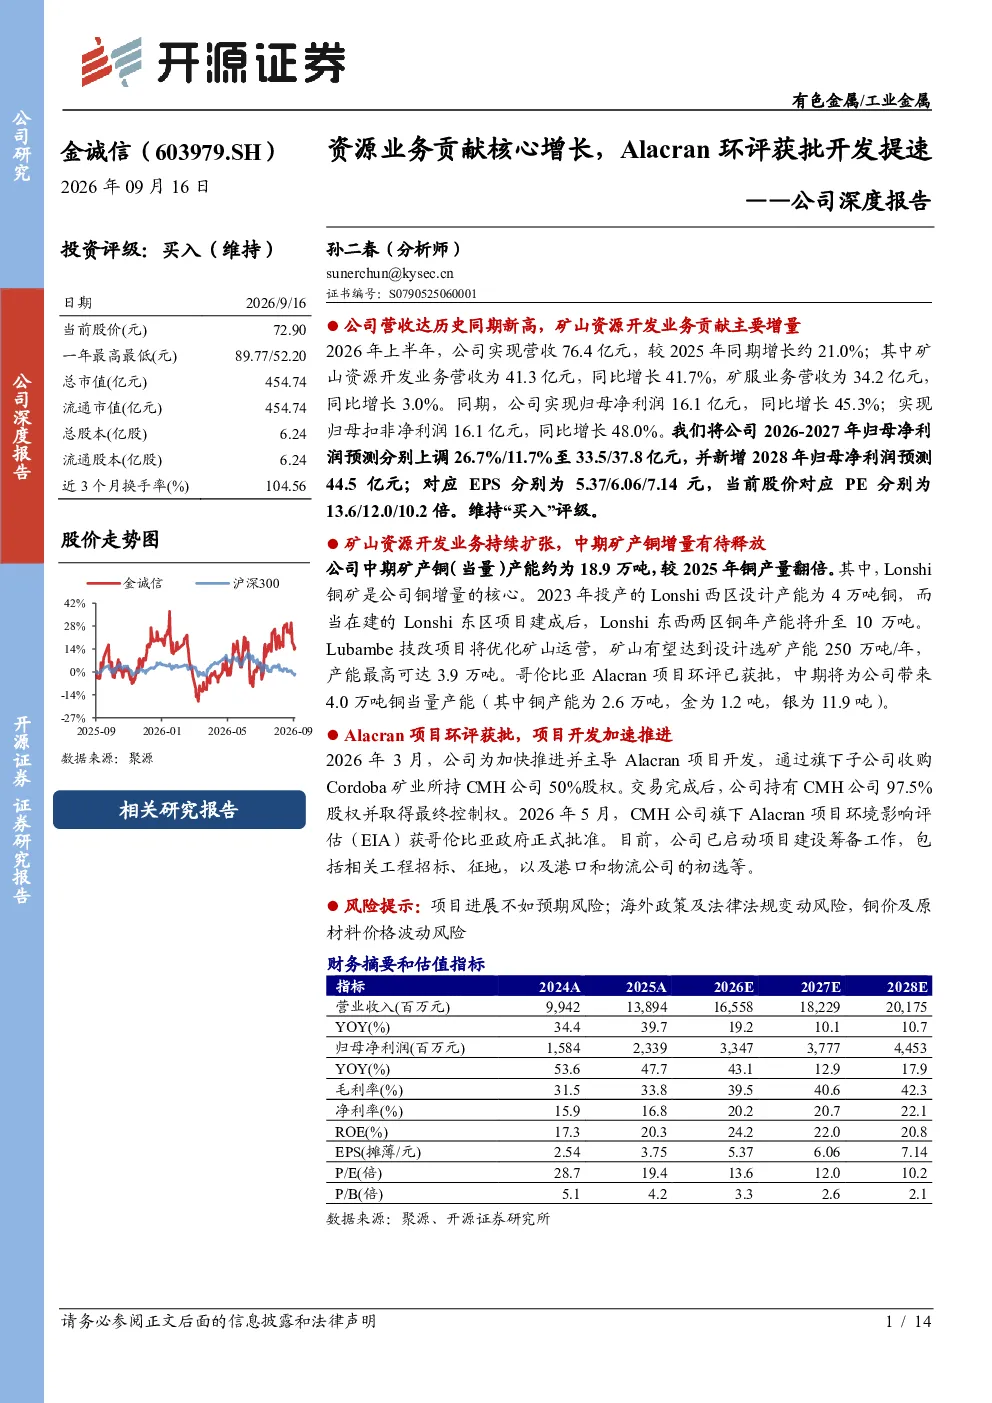
金诚信的核心业务亮点包括资源业务的持续扩张,特别是矿产铜产量的显著增长。公司中期矿产铜产能约为18.9万吨,主要增量来自Lonshi铜矿和Lubambe技改项目。此外,哥伦比亚的Alacran项目环评已获批,将为公司带来中期4.0万吨铜当量产能。Lonshi东区扩建工程也在进行中,预计将贡献公司未来的重要铜增量。
金诚信所处矿业赛道的发展趋势如何?
金诚信所处的矿业赛道正经历资源业务扩张和技术升级的关键时期。全球矿业对铜、黄金等关键金属的需求持续增长,推动企业通过并购和技改扩大产能。同时,海外项目的开发成为重要增长点,如Alacran项目的环评获批加速了公司在哥伦比亚的布局。矿业企业需关注资源禀赋、技术效率和海外政策风险。
报告中重点分析了金诚信的哪些方面?
报告重点分析了金诚信的资源业务扩张和项目开发进展。Lonshi铜矿的扩建、Lubambe技改项目以及Alacran项目的环评获批是核心关注点。此外,报告还评估了公司运营和财务表现,显示资源业务是收入和毛利增长的主要驱动力,但资本开支增加导致现金流承压。
当前金诚信的市场现状如何?
金诚信的市场现状表现为资源业务高速增长与财务压力并存的局面。公司2026H1营收和净利润均实现大幅同比增长,矿山资源开发业务贡献显著。然而,资本开支激增导致现金流转负,资产负债率虽有所下降但仍需关注。公司通过发行可转债优化负债结构,但需持续关注项目执行和成本控制。
这份研报提示了哪些主要风险?
研报提示的主要风险包括项目进展不确定性、海外政策变动以及铜价波动。Lonshi东区扩建和Alacran项目开发受地质勘探、施工进度和资金链影响,哥伦比亚等海外市场的政策变化可能带来合规风险。此外,铜价和原材料价格波动直接影响公司盈利能力,需密切关注大宗商品市场动态。
你可能感兴趣
资源业务贡献核心增长,Alacran环评获批开发提速
开源证券2026-09-17
公司信息更新报告:煤价机制稳定电力成本,新矿获批贡献增长动力
开源证券2022-02-27
金诚信:矿山资源开发业务已形成有效业绩推动
建筑建材东兴证券2024-08-28
公司信息更新报告:内蒙烯烃一期300万吨环评获批,公司进入高成长期
基础化工开源证券2022-11-25
深度报告:离岛免税获批,免税业务描绘零售巨头第二增长曲线
商贸零售民生证券2022-10-24
【民生商社|王府井深度报告】离岛免税获批,免税业务描绘零售巨头第二增长曲线r
未知机构2022-10-26
公司动态报告:San Matias可研通过,资源开发提速
民生证券2023-12-25
公司简评报告:AestheFill产品获批有望贡献增量
东海证券2024-01-23
化工行业周度观点22W46:宝丰能源内蒙一期环评获批,公司进入高成长期
基础化工中泰证券2022-11-27