猜你想问
这份研报的核心内容是什么?
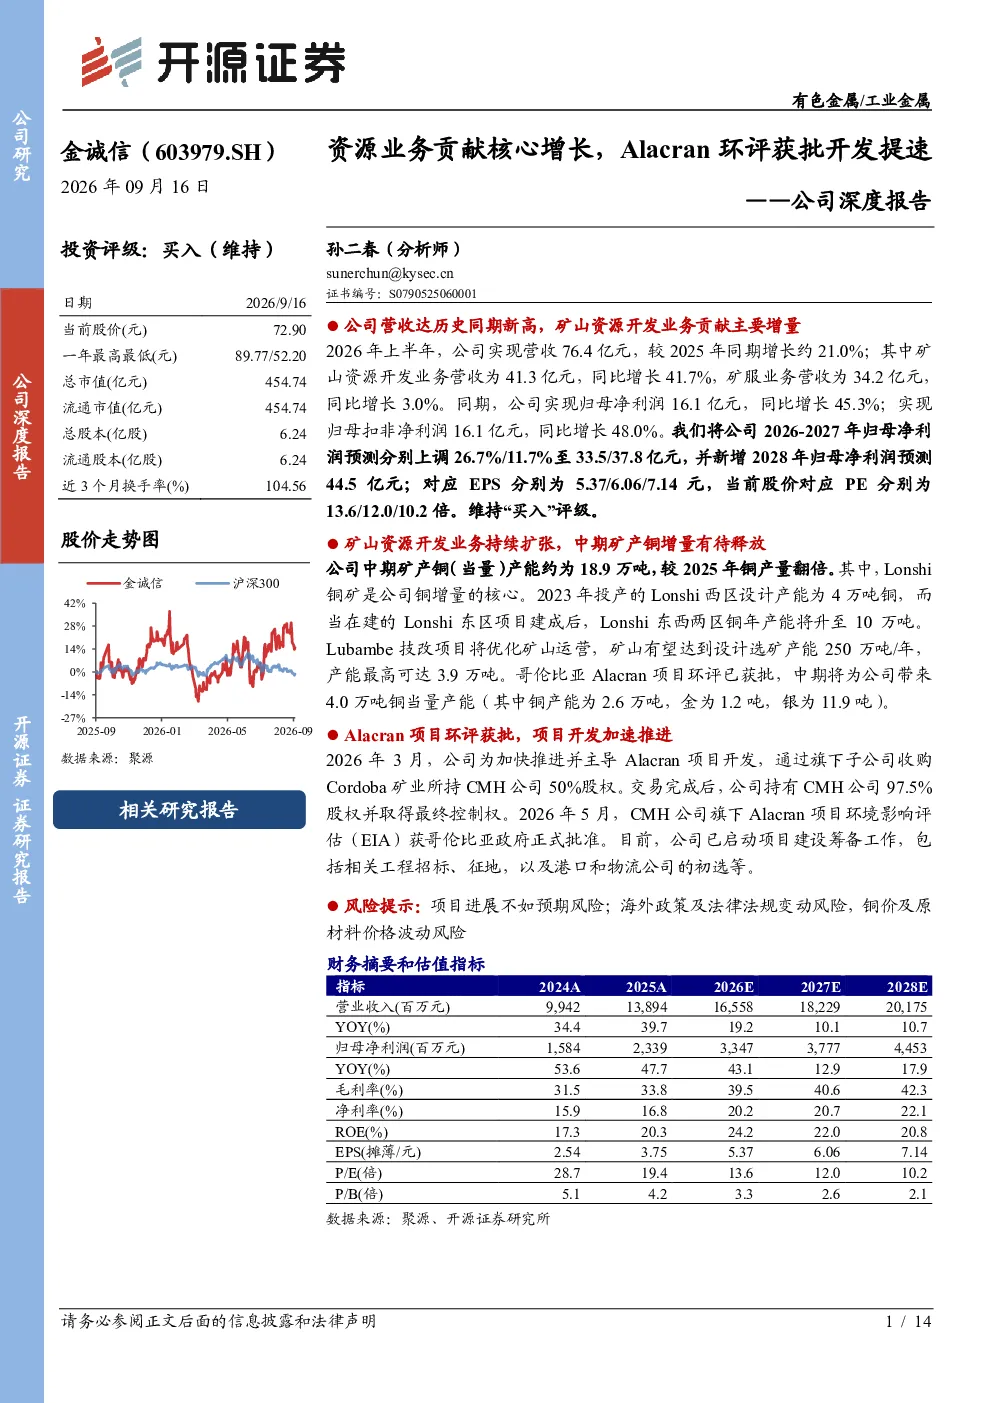
这份研报的核心内容是分析金诚信的资源业务对公司的核心增长贡献,特别是Alacran项目的环评获批加速了其开发进程。报告详细介绍了公司中期矿产铜增量主要来自Lonshi铜矿和Lubambe技改项目,Alacran项目环评已获批将带来中期4.0万吨铜当量产能。Lonshi东区扩建将显著提升铜产能,资源禀赋优异。
金诚信所属行业的发展趋势如何?
金诚信所属的矿业行业发展趋势显示,资源业务扩张是核心驱动力。公司通过Lonshi铜矿扩建和Lubambe技改项目,以及收购Alacran项目控制权,显著提升铜当量产能。全球矿业对铜等关键金属的需求持续增长,推动行业向规模化、资源整合方向发展。海外项目开发成为重要增长点,但需关注政策法规风险。
这份报告重点分析了金诚信的哪些方面?
这份报告重点分析了金诚信的资源业务扩张和项目进展。核心亮点包括Lonshi铜矿扩建、Lubambe技改项目以及Alacran项目的环评获批。报告还分析了公司运营及财务表现,显示资源业务贡献显著增长,矿服业务稳定,管理费用率下降,但资本开支增加导致现金流承压。
当前金诚信的市场现状如何?
金诚信的市场现状显示,公司资源业务成为主要增长引擎,2026H1营收和净利润均实现高增长,矿山资源开发业务毛利贡献占比达66%。公司通过Lonshi东区扩建和Alacran项目开发,中远期铜当量产能有望翻倍。然而,资本开支大幅增加导致现金流承压,需关注财务风险。
这份研报提示了哪些风险?
这份研报提示了几个主要风险:项目进展不如预期风险,如Lonshi东区扩建、Lubambe技改和Alacran项目可能面临工程延期或成本超支;海外政策及法律法规变动风险,尤其是在哥伦比亚等地的运营可能受政策影响;铜价及原材料价格波动风险,这将直接影响公司盈利能力和现金流。
你可能感兴趣
医药业务持续恢复中,期待医美产品获批贡献业绩增量
信达证券2023-08-29
两会强化稳增长,国内锂矿资源开发或将提速
有色金属中泰证券2022-03-04
公司信息更新报告:煤价机制稳定电力成本,新矿获批贡献增长动力
开源证券2022-02-27
业绩增长超市场预期,期待地屈孕酮制剂获批贡献业绩
医药生物华西证券2023-04-28
利拉鲁肽注射液获批上市,有望贡献业绩增长新弹性
医药生物国金证券2023-03-30
业绩维持高增长,定增获批汽车电子业务有望提速
交通运输中泰证券2017-04-26
联讯非银周观点:外资券商业务申请获批,行业对外开放提速
金融联讯证券2019-11-25
业绩增长超预期,获批IDC稀缺能耗资源
信息技术国盛证券2020-07-07
2023年中报点评:业绩环比大幅增长,优质资源开发赋能成长
民生证券2023-08-31