猜你想问
鸿智科技最新业绩表现如何?
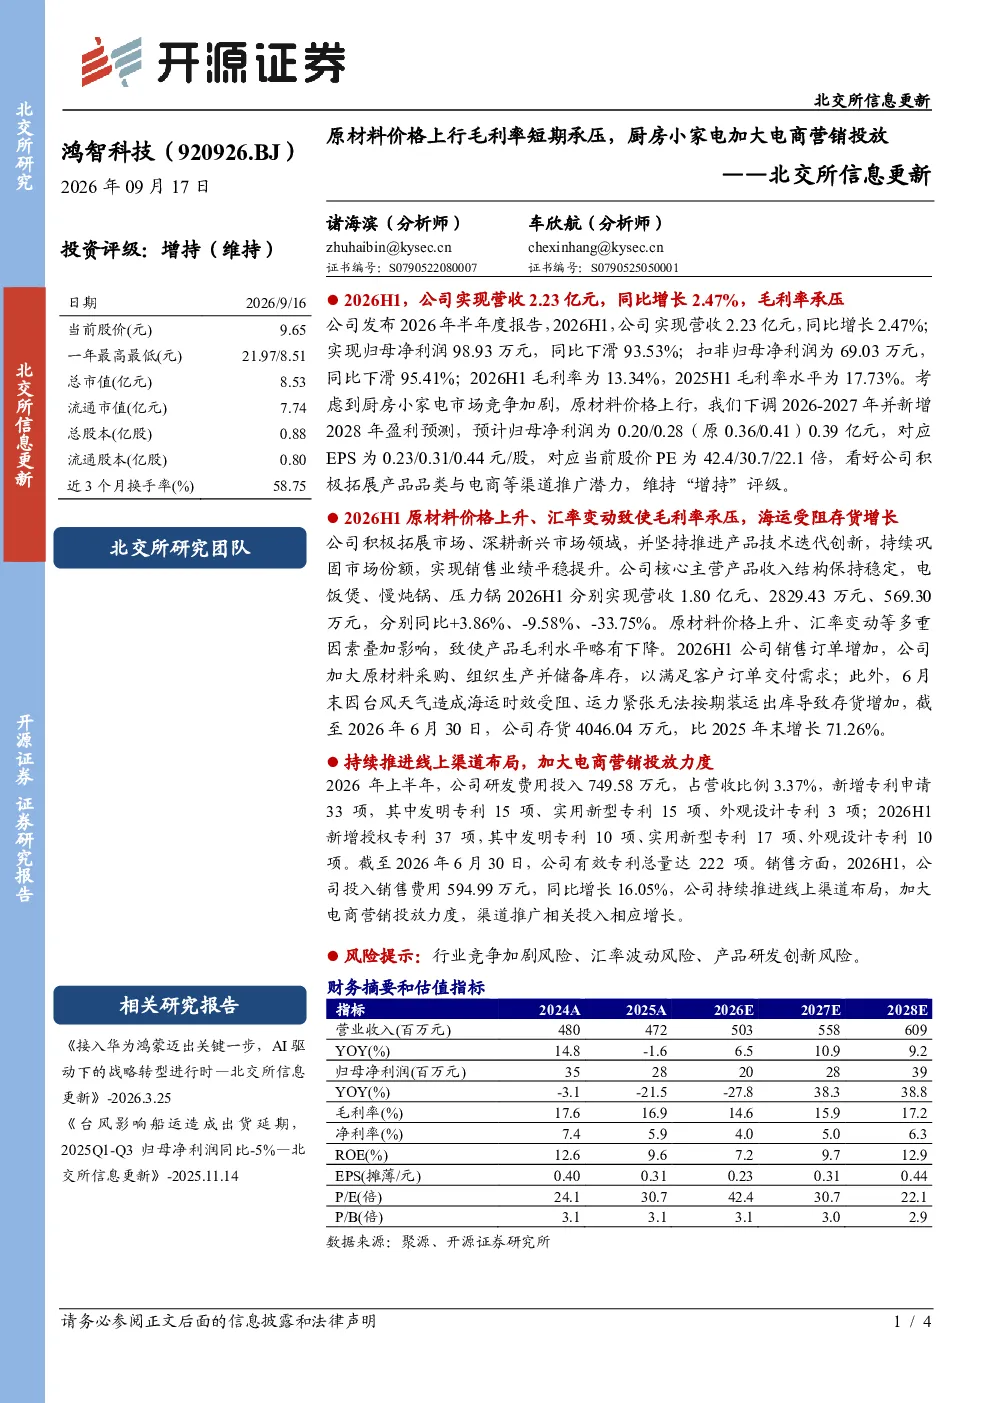
2026年上半年,鸿智科技实现营收2.23亿元,同比增长2.47%,但归母净利润下滑93.53%至98.93万元,扣非归母净利润下滑95.41%至69.03万元。毛利率从2025年上半年的17.73%下降至13.34%。业绩下滑主要受原材料价格上涨、汇率变动影响,同时销售订单增加导致存货增长71.26%至4046.04万元。电饭煲、慢炖锅、压力锅分别实现营收1.80亿元、2829.43万元、569.30万元,同比分别增长3.86%、下降9.58%、下降33.75%
厨房小家电行业发展趋势如何?
厨房小家电行业正经历产品结构优化和渠道多元化发展。随着消费者对健康饮食和便捷生活的需求提升,电饭煲、慢炖锅等产品持续增长。同时,电商渠道成为重要增长点,企业加大营销投入以拓展线上市场。行业竞争激烈,技术创新和品牌建设成为关键。原材料价格波动和汇率变动对行业利润率造成压力,企业需加强供应链管理和成本控制。
鸿智科技报告重点分析了哪些方面?
报告重点分析了鸿智科技的经营业绩、产品结构、研发投入和销售策略。业绩方面,公司营收微增但利润大幅下滑,毛利率下降明显。产品结构显示电饭煲增长,慢炖锅和压力锅下降。研发投入占营收3.37%,专利数量稳步增长。销售策略上,公司加大电商营销投入,推进线上渠道布局。报告还下调了未来两年盈利预测,但维持“增持”评级,看好其拓展产品品类和电商渠道的潜力。
当前厨房小家电市场状况如何?
当前厨房小家电市场呈现供需两旺与竞争加剧并存的态势。消费者对智能化、健康化产品的需求提升,推动市场增长。电商渠道成为主要销售通路,品牌线上营销投入加大。原材料成本上涨和汇率波动对行业利润造成压力,企业需通过规模效应和技术创新提升竞争力。市场竞争激烈,头部品牌优势明显,中小企业需差异化发展。
鸿智科技面临哪些风险?
鸿智科技面临的主要风险包括行业竞争加剧、汇率波动和产品研发创新风险。行业竞争激烈可能导致市场份额下降和价格战。汇率波动影响原材料成本和出口业务。产品研发创新不足可能导致产品竞争力下降。此外,原材料价格上涨和存货增长也带来经营压力。公司需加强成本控制、提升产品创新能力和多元化渠道布局以应对风险。