猜你想问
这份研报主要分析了哪些经济数据?
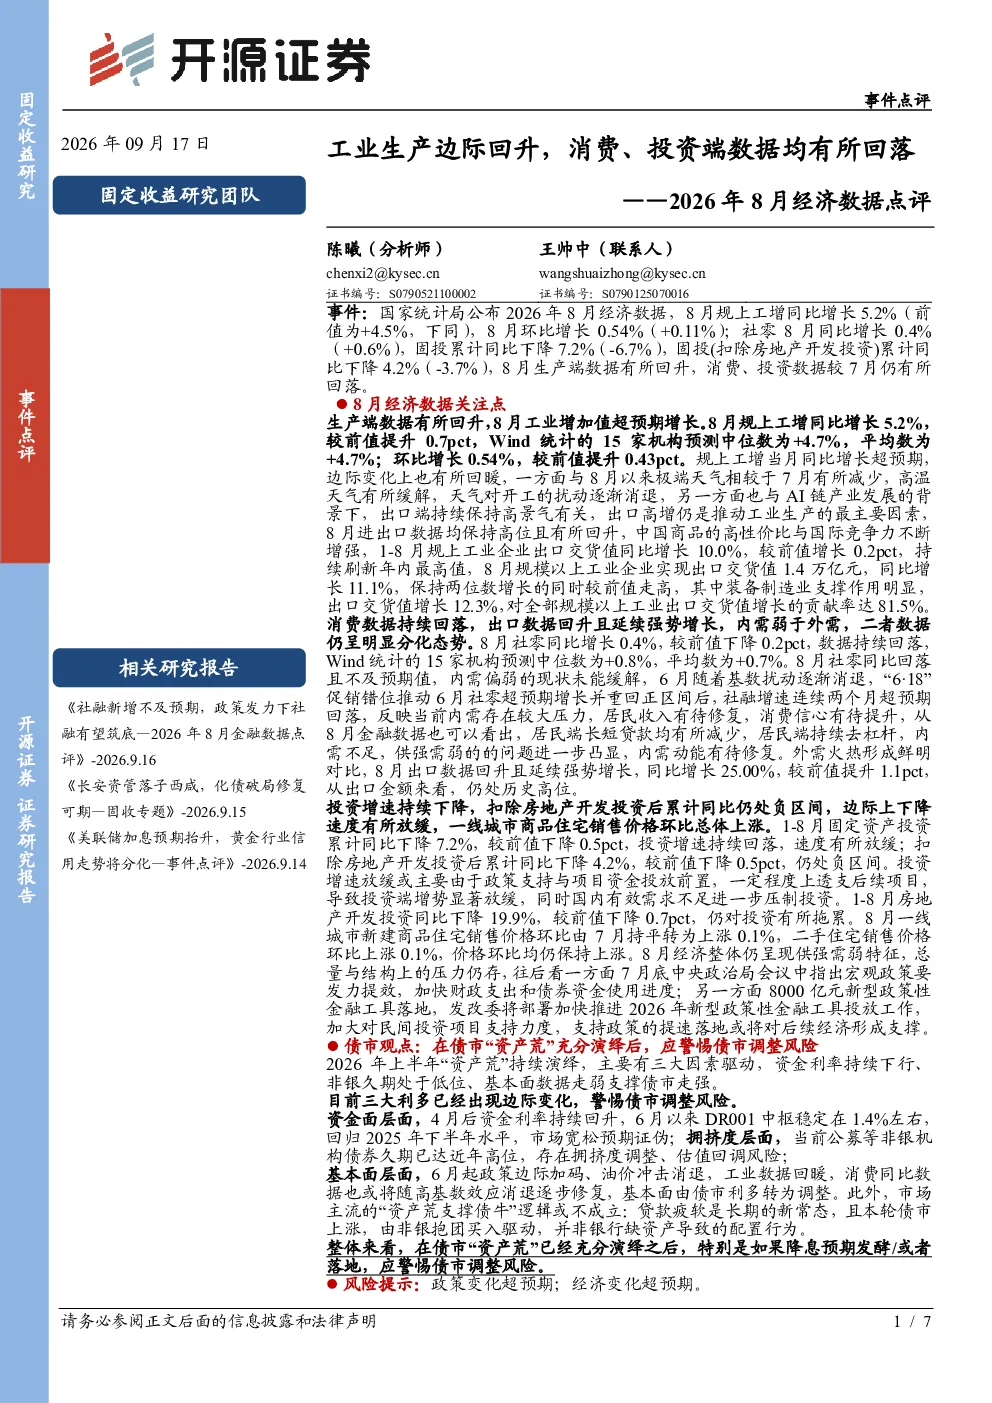
这份研报主要分析了2026年8月的工业生产、消费和投资端经济数据。工业生产方面,规模以上工业增加值同比增长5.2%,环比增长0.54%,超预期增长,主要受极端天气减少和AI链产业发展推动的出口高景气影响,装备制造业支撑明显。消费端方面,社会消费品零售总额同比增长0.4%,较前值下降,内需偏弱,居民收入和消费信心有待修复。投资端方面,固定资产投资累计同比下降7.2%,扣除房地产开发投资后同比下降4.2%,投资增速持续放缓,主要受政策透支和有效需求不足影响,房地产开发投资同比下降19.9%。
AI链产业对工业生产的影响有多大?
AI链产业对工业生产的支撑作用较为明显。报告指出,AI链产业的发展推动了出口高景气,进而带动了工业生产的边际回升。具体来看,装备制造业在AI技术的赋能下,生产效率和产品竞争力得到提升,成为工业增长的重要动力。此外,AI技术在智能制造、工业自动化等领域的应用,也促进了工业结构的优化升级。因此,AI链产业的发展不仅是当前工业生产增长的重要驱动力,也对未来工业转型升级具有深远影响。
报告对消费市场的分析有哪些重点?
报告对消费市场的分析主要集中在消费增速放缓和内需不足两个方面。数据显示,8月社会消费品零售总额同比增长0.4%,较前值下降,反映出消费市场复苏动能有所减弱。报告认为,消费增速放缓主要受居民收入增长放缓和消费信心不足的影响。当前居民收入水平尚未完全恢复至疫情前水平,同时就业压力和未来预期不确定性也制约了居民的消费意愿。此外,消费结构方面,服务消费和商品消费的恢复程度存在差异,这也需要进一步观察和分析。
投资端数据为何持续放缓?
投资端数据持续放缓主要受政策透支和有效需求不足的双重影响。报告指出,固定资产投资累计同比下降7.2%,扣除房地产开发投资后同比下降4.2%,显示投资增速持续放缓。政策透支方面,前期大规模的财政刺激政策已经释放了较多红利,后续政策效果递减。有效需求不足方面,房地产市场下行压力加大,企业投资意愿下降,同时居民消费能力受限也减少了相关投资需求。这些因素共同作用,导致整体投资增速放缓。
研报提示的主要风险有哪些?
研报提示的主要风险包括政策变化和经济变化超预期。政策层面,前期宽松政策的效果可能不及预期,后续政策转向可能对经济产生冲击。经济层面,全球经济增长放缓、贸易保护主义抬头等因素可能加剧外部环境的不确定性,进而影响国内经济复苏进程。此外,房地产市场风险、地方债务风险等结构性问题也可能对经济稳定造成压力。因此,需要密切关注政策动向和全球经济变化,及时调整应对策略。