猜你想问
美联储9月议息会议主要做了什么?
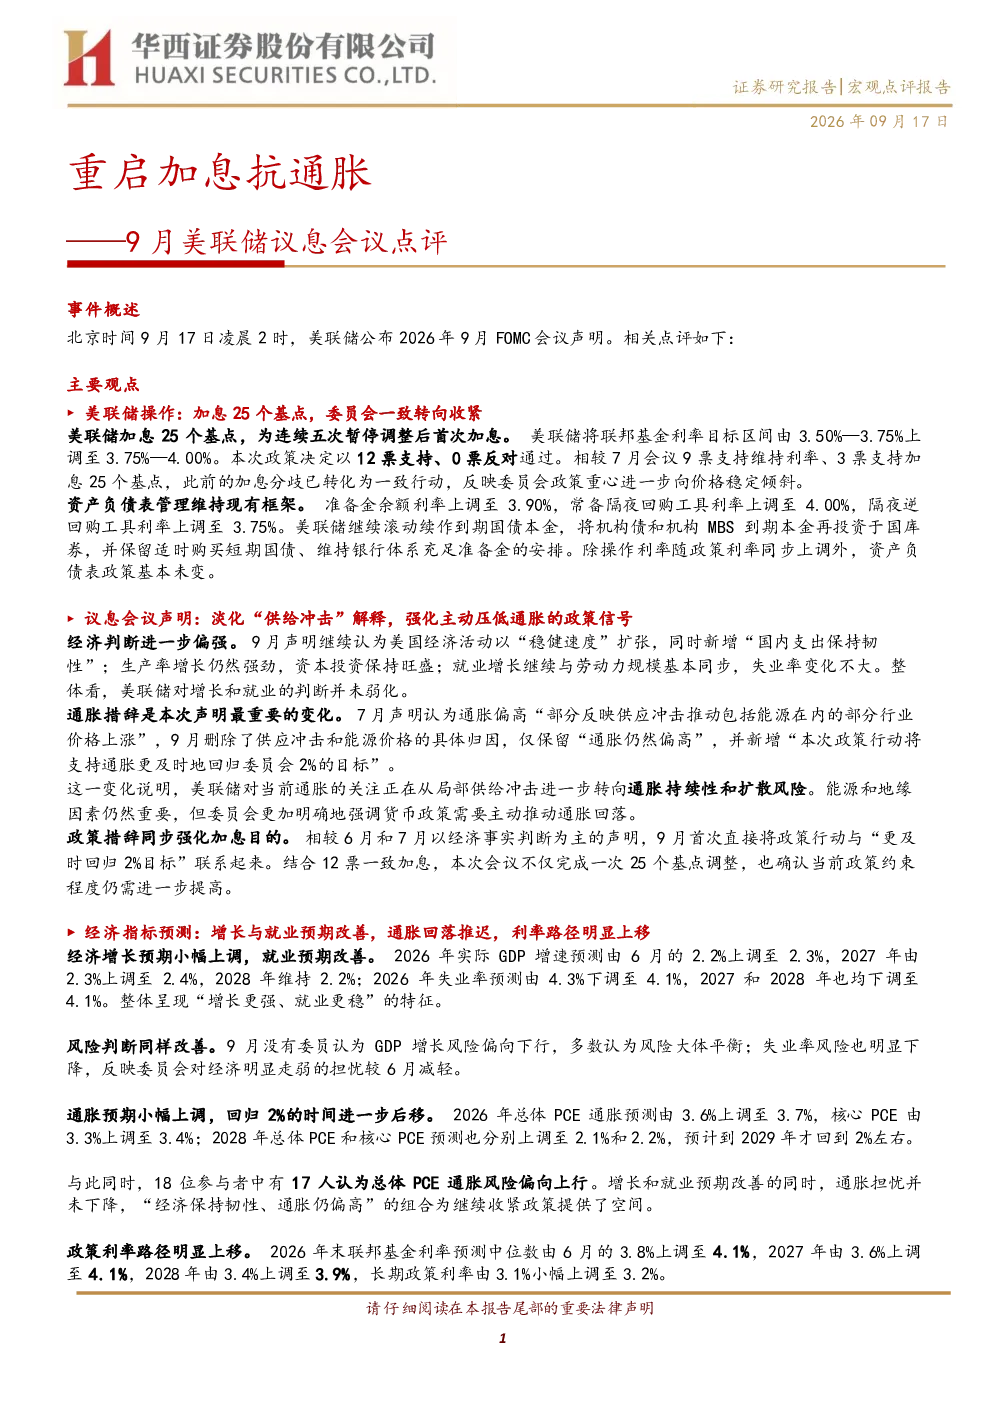
美联储9月议息会议决定加息25个基点,将联邦基金利率目标区间上调至3.75%-4.00%。委员会一致同意收紧货币政策,同时维持资产负债表管理现有框架,同步上调操作利率。会议声明淡化了对“供给冲击”的解释,转而强化主动压低通胀的信号,认为经济以稳健速度扩张,就业稳健。通胀措辞从“部分反映供应冲击”改为“通胀仍然偏高”,并新增“政策行动将支持通胀更及时回归2%目标”的内容。多数委员认为通胀风险偏向上行,政策利率路径明显上移,预计2026年末中位数上调至4.1%,长期利率中点多数预计为4.125%
这次会议对经济预测有何变化?
本次会议对经济预测有所调整,增长与就业预期改善,但通胀回落预计将推迟。美联储预计2026年GDP增速将上调至2.3%,失业率将下调至4.1%。通胀预期小幅上调,预计2029年才可能回到2%左右。多数委员认为通胀风险偏向上行,政策利率路径明显上移,年内加息次数增加,高利率维持时间延长,经济韧性为继续收紧提供空间
报告如何分析当前经济与通胀形势?
报告分析认为,当前通胀仍是主要矛盾,美联储强调价格稳定优先,经济和就业韧性支持进一步收紧政策。会议核心为“加息重启、经济更强、通胀优先、利率更久”,政策由观察转向行动,通胀判断变化比加息本身更重要。经济韧性为继续收紧提供空间,年内加息次数增加,高利率维持时间延长。报告指出,当前更可能呈现有限次数加息叠加较长时间维持高利率的格局
会议对市场有何影响?
会议公布后,美股全线下跌,贵金属收跌,美债收益率分化,美元走强。报告指出,大类资产表现受多种因素影响,市场对美联储政策转向反应敏感。需关注政策利率路径变化对资产定价的影响,以及通胀预期调整带来的市场波动
报告有哪些风险提示?
报告提示,经济活动超预期变化可能带来风险。需关注核心PCE、劳动力市场、能源价格等关键指标变化,这些因素可能影响美联储政策判断和路径调整。下一阶段政策重点转向年内加息次数及高利率维持时间,投资者需密切关注相关数据和美联储表态