猜你想问
这份报告主要分析了哪些核心内容?
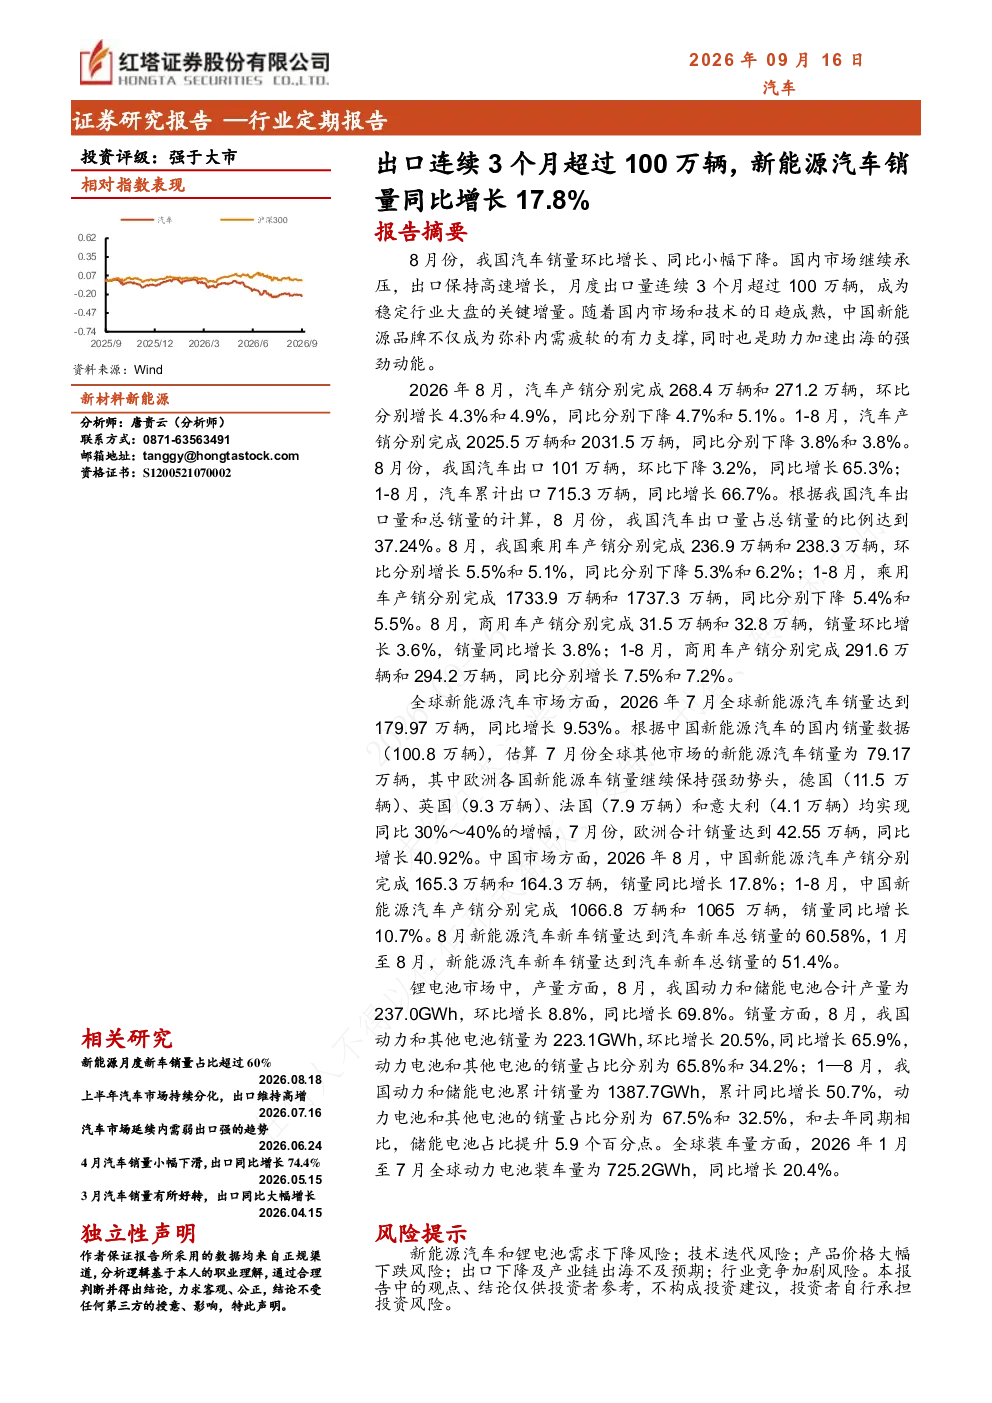
本报告重点分析了2026年8月中国汽车市场整体销量、市场结构、国内与出口市场表现,以及新能源汽车产销数据。数据显示,8月汽车出口101万辆,连续3个月超百万,同比增长65.3%;新能源汽车产销分别为165.3万辆和164.3万辆,同比增长17.8%。报告还对比了乘用车与商用车、国内与出口市场的差异,以及新能源汽车在整体市场中的渗透率变化。
新能源汽车赛道未来发展趋势如何?
新能源汽车市场持续保持强劲增长,8月产销同比增长17.8%,1-8月产销同比增长10.7%,渗透率已达60.58%。全球市场同样向好,7月销量同比增长9.53%,欧洲市场增长尤为显著。中国新能源汽车出口表现突出,8月出口占比达52.08%,1-8月出口占比甚至超过100%。未来,随着技术迭代和产业链完善,新能源汽车市场有望进一步扩大,但需关注竞争加剧和技术路线选择带来的挑战。
报告重点分析了哪些方向?
报告聚焦汽车出口与新能源汽车两大主题。在出口方面,分析了中国汽车出口连续3个月超百万的原因,以及出口占比达37.24%的深层因素。在新能源汽车方面,重点剖析了产销数据、市场渗透率、品牌乘用车表现,以及纯电动与插混车型的销量对比。此外,报告还对比了传统燃料车与新能源车的市场结构差异,为投资者提供了全面的市场视角。
当前汽车市场现状如何判断?
当前汽车市场呈现结构性分化特征。整体销量虽环比有所增长,但同比下降明显,1-8月产销分别下降3.8%。乘用车市场受新能源汽车冲击较大,销量同比下降5.4%-6.2%,但商用车市场表现亮眼,产销同比增长7.5%-7.2%。新能源汽车市场则逆势增长,渗透率持续提升,成为市场亮点。出口市场表现强劲,8月出口量同比增长65.3%,1-8月累计出口量同比增长66.7%,显示出中国汽车产业的国际竞争力。
研报提示哪些风险需要注意?
本报告提示的主要风险包括:新能源汽车销量增长放缓风险,受市场竞争加剧、技术路线不确定性影响;原材料供应链风险,电池等关键零部件价格波动可能影响成本控制;技术迭代风险,动力电池技术路线(如三元锂与磷酸铁锂)的快速变化可能带来投资决策挑战。此外,全球宏观经济环境变化也可能对汽车出口市场产生影响,需持续关注相关动态。