猜你想问
美联储加息25基点对市场有何影响?
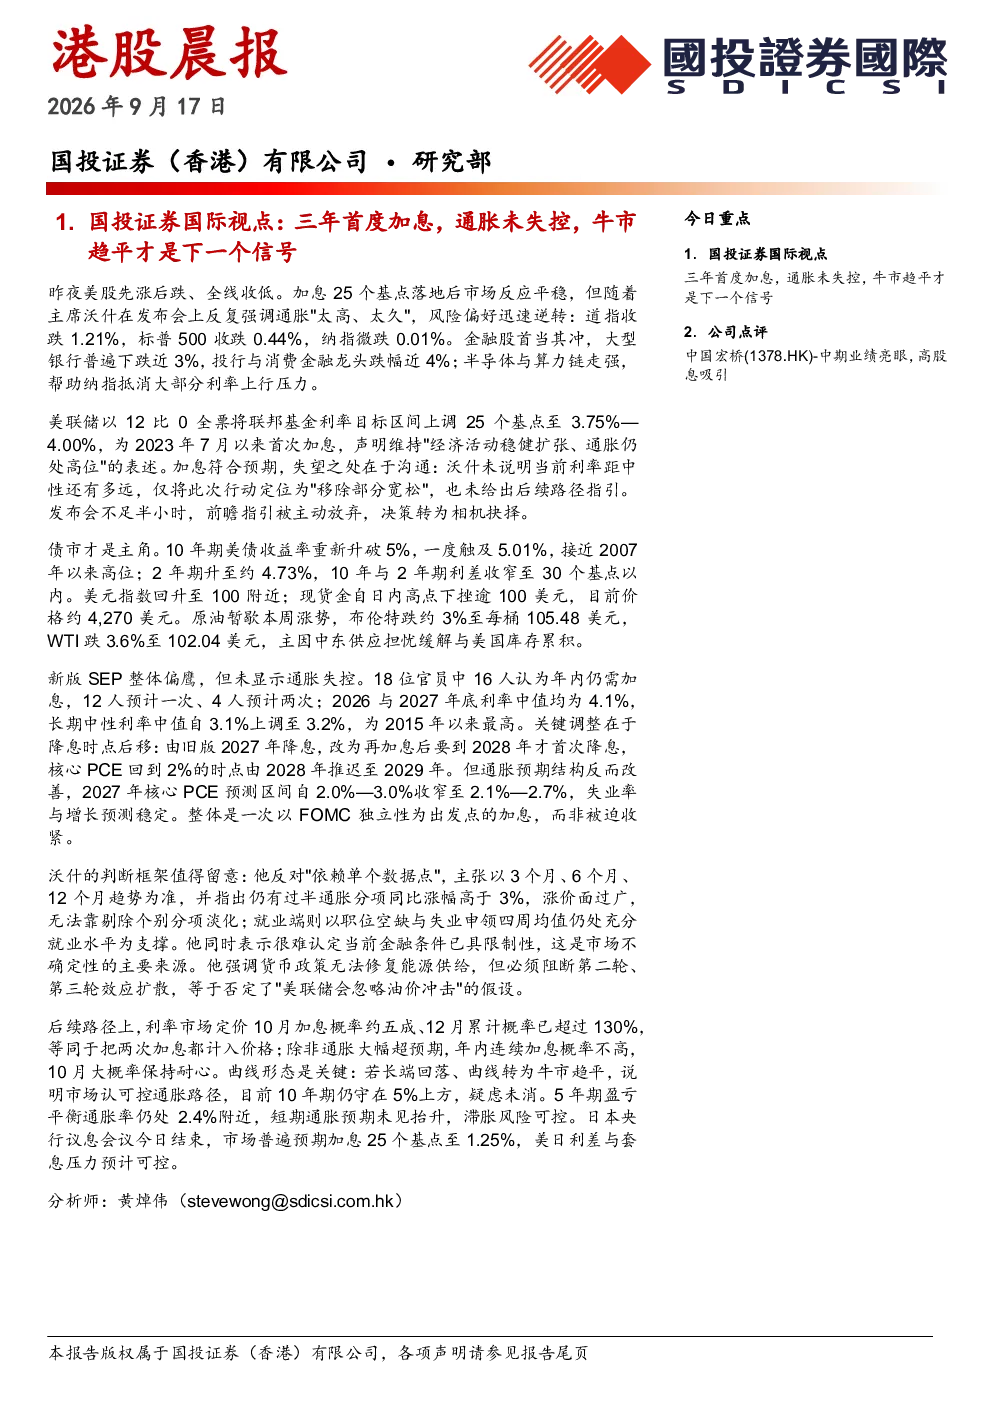
美联储加息25基点至3.75%-4.00%,市场反应平稳但风险偏好迅速逆转。主席沃什强调通胀“太高、太久”,道指收跌1.21%,标普500收跌0.44%,纳指微跌0.01%。金融股普遍下跌近3%,半导体与算力链走强。美联储未明确当前利率距中性水平距离,仅定位为“移除部分宽松”,决策转为相机抉择。10年期美债收益率重新升破5%,2年期升至约4.73%,利差收窄至30个基点以内;美元指数回升至100附近,现货金下挫逾100美元。16位官员认为年内仍需加息,长期中性利率中值上调至3.2%,降息时点后移至2028年。2027年核心PCE预测区间收窄至2.1%-2.7%,失业率与增长预测稳定。沃什反对依赖单个数据点,主张以趋势为准;就业端仍处充分就业水平;强调货币政策无法修复能源供给,但必须阻断通胀扩散。10月加息概率约五成,12月累计概率已超过130%。目前10年期仍守在5%上方,疑虑未消。5年期盈亏平衡通胀率仍处2.4%附近,滞胀风险可控。美日利差与套息压力预计可控。
中国宏桥中期业绩表现如何?
中国宏桥上半年收入810.4亿人民币,同比+8.0%;毛利275.3亿人民币,同比+32.3%;归母净利润123.6亿人民币,同比+39.2%。毛利率提升至31%,净利率提升至20%。氧化铝销量691.7万吨,同比+8.6%;电解铝销量281.1万吨,同比-3.3%;铝合金深加工产品销量44.4万吨,同比+23.2%。受全球供需影响,电解铝价格上涨,上半年现货月平均价约24254元/吨,同比+19.4%。预计下半年铝价高位震荡,氧化铝环节维持过剩态势。上半年减值11亿左右,主要为原材料和电厂机组减值,预计下半年影响较小。有息负债下降70亿元至674亿元,资产负债比下降至40.5%,财务费用减少1.7亿元。维持全年稳定分红政策,去年派息率65%,今年仍以高比例分红回馈股东。上半年持续进行回购,回购总金额达52亿港元。2026/2027年归母净利润预测为330亿/325亿,预期P/E分别为6.1x/6.1x。当前价格股息率有望接近10%
铝行业发展趋势如何?
全球供需影响电解铝价格上涨,上半年现货月平均价约24254元/吨,同比+19.4%。预计下半年铝价高位震荡,氧化铝环节维持过剩态势。氧化铝销量691.7万吨,同比+8.6%;电解铝销量281.1万吨,同比-3.3%;铝合金深加工产品销量44.4万吨,同比+23.2%。行业整体毛利率提升至31%,净利率提升至20%。金融股普遍下跌近3%,半导体与算力链走强。10年期美债收益率重新升破5%,2年期升至约4.73%,利差收窄至30个基点以内。美元指数回升至100附近,现货金下挫逾100美元。10月加息概率约五成,12月累计概率已超过130%。目前10年期仍守在5%上方,疑虑未消。5年期盈亏平衡通胀率仍处2.4%附近,滞胀风险可控。美日利差与套息压力预计可控。
当前市场现状如何判断?
美联储加息25基点后,市场反应平稳但风险偏好迅速逆转。道指收跌1.21%,标普500收跌0.44%,纳指微跌0.01%。金融股普遍下跌近3%,半导体与算力链走强。10年期美债收益率重新升破5%,2年期升至约4.73%,利差收窄至30个基点以内;美元指数回升至100附近,现货金下挫逾100美元。16位官员认为年内仍需加息,长期中性利率中值上调至3.2%,降息时点后移至2028年。2027年核心PCE预测区间收窄至2.1%-2.7%,失业率与增长预测稳定。沃什反对依赖单个数据点,主张以趋势为准;就业端仍处充分就业水平;强调货币政策无法修复能源供给,但必须阻断通胀扩散。10月加息概率约五成,12月累计概率已超过130%。目前10年期仍守在5%上方,疑虑未消。5年期盈亏平衡通胀率仍处2.4%附近,滞胀风险可控。美日利差与套息压力预计可控。
研报提示哪些风险?
研报提示需求不及预期,供给释放超预期,铝价快速下行,美联储利率上行等风险。美联储加息25基点后,市场反应平稳但风险偏好迅速逆转。道指收跌1.21%,标普500收跌0.44%,纳指微跌0.01%。金融股普遍下跌近3%,半导体与算力链走强。10年期美债收益率重新升破5%,2年期升至约4.73%,利差收窄至30个基点以内;美元指数回升至100附近,现货金下挫逾100美元。16位官员认为年内仍需加息,长期中性利率中值上调至3.2%,降息时点后移至2028年。2027年核心PCE预测区间收窄至2.1%-2.7%,失业率与增长预测稳定。沃什反对依赖单个数据点,主张以趋势为准;就业端仍处充分就业水平;强调货币政策无法修复能源供给,但必须阻断通胀扩散。10月加息概率约五成,12月累计概率已超过130%。目前10年期仍守在5%上方,疑虑未消。5年期盈亏平衡通胀率仍处2.4%附近,滞胀风险可控。美日利差与套息压力预计可控。