猜你想问
液化天然气市场最新价格走势如何?
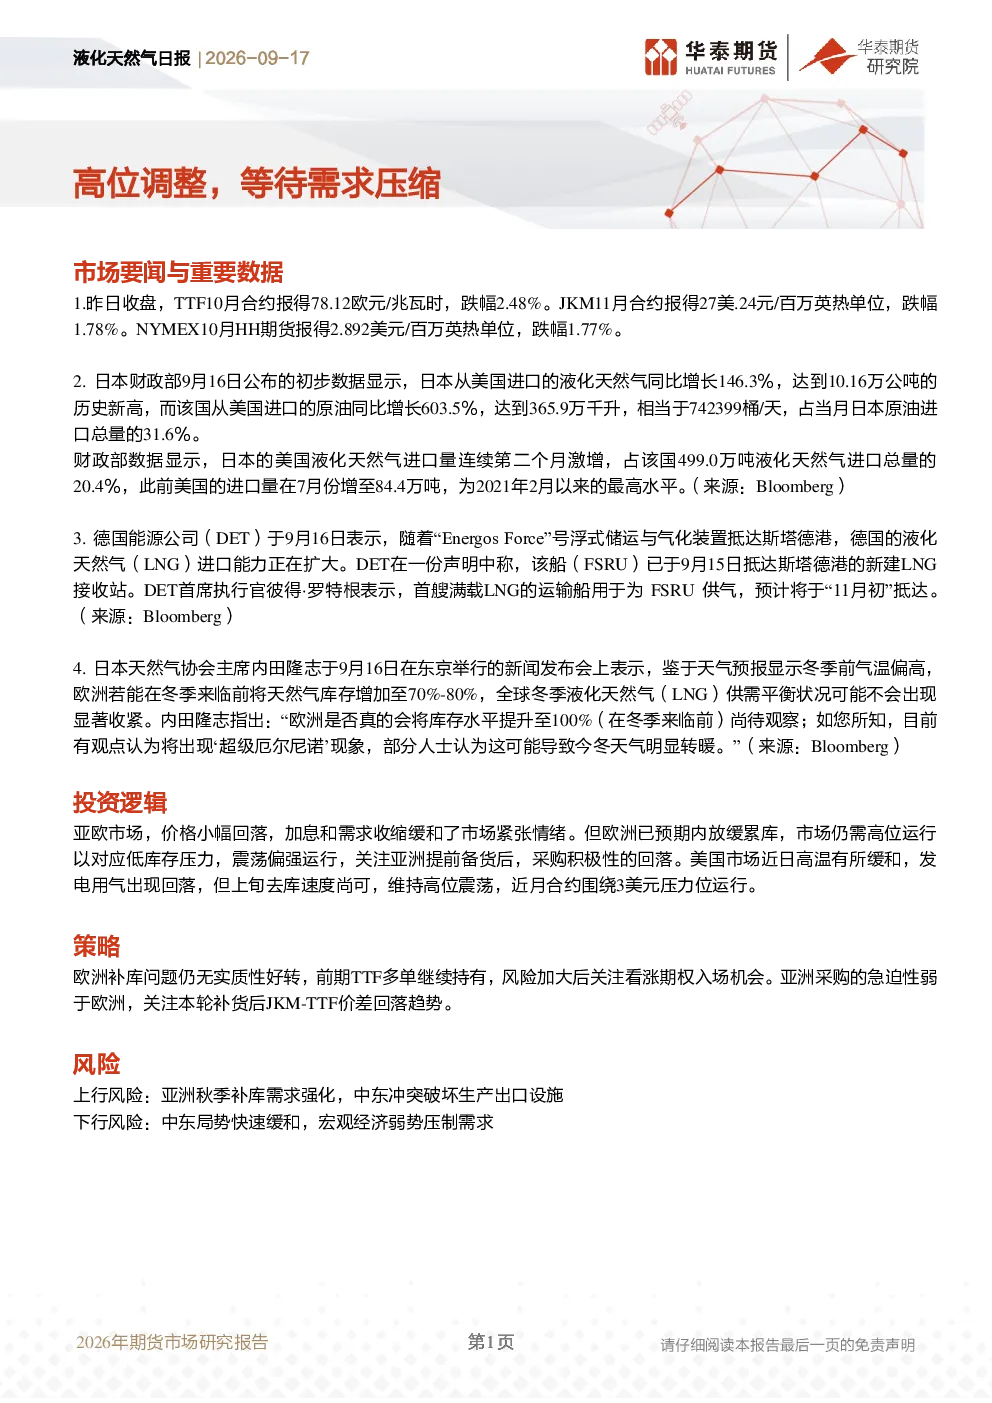
昨日TTF10月合约报78.12欧元/兆瓦时,跌幅2.48%;JKM11月合约报27.24美/百万英热单位,跌幅1.78%;NYMEX10月HH期货报2.892美元/百万英热单位,跌幅1.77%。价格小幅回落主要受加息和需求收缩影响,但欧洲库存压力仍存,市场高位运行,需关注亚洲采购后积极性变化。
全球液化天然气供需格局有何新变化?
日本9月从美国进口LNG同比增长146.3%,达10.16万吨;德国Energos Force号FSRU抵达斯塔德港新建接收站,预计11月初首艘满载船抵达。日本天然气协会认为欧洲冬季库存可能增加至70%-80%,供需平衡或不收紧,但欧洲是否达100%库存尚待观察,或受“超级厄尔尼诺”影响冬季转暖。
本报告对亚欧和美国市场的分析重点是什么?
亚欧市场价格小幅回落,欧洲预期内放缓累库,市场仍需高位运行以对应低库存压力,震荡偏强,关注亚洲提前备货后采购积极性。美国市场高温缓和导致发电用气回落,但上旬去库速度尚可,维持高位震荡,近月合约围绕3美元压力位运行。
当前液化天然气市场存在哪些主要风险因素?
上行风险包括亚洲秋季补库需求强化;下行风险涉及中东冲突破坏生产出口设施,以及宏观经济弱势压制需求。此外,欧洲冬季库存变化和亚洲采购节奏也将影响市场走势。需持续关注全球供需动态和地缘政治因素。
本报告提示的液化天然气投资策略有哪些?
欧洲方面,补库问题无实质性好转,前期TTF多单继续持有,风险加大后关注看涨期权入场机会。亚洲方面,采购急迫性弱于欧洲,关注本轮补货后JKM-TTF价差回落趋势。需结合市场情绪和库存变化灵活调整策略。
你可能感兴趣
液化天然气日报:高位运行,施压需求
华泰期货2026-09-15
液化天然气日报:冲突激化,高位整理后上行弹性仍然偏高
华泰期货2026-09-07
液化天然气日报:高位震荡,观望局势发展
华泰期货2026-09-16
宏观日报:美国拟向欧盟增供液化天然气,油价高位回落
东海期货2022-03-25
液化天然气日报:海峡出口仍然困难,价格维持高位运行
华泰期货2026-09-08
液化天然气日报:补库压力催涨,市场进入高位波动区间
华泰期货2026-09-02
液化石油气日报:市场延续调整态势,等待美伊谈判信号
华泰期货2026-04-21
液化石油气日报:宏观风险仍存,等待需求修复
华泰期货2023-03-17
石油沥青周报:等待实际需求跟进,期价高位调整
华泰期货2020-07-26
液化石油气日报:石脑油溢价仍处于高位,关注需求替代
华泰期货2023-04-12