猜你想问
这份研报主要分析了什么内容?
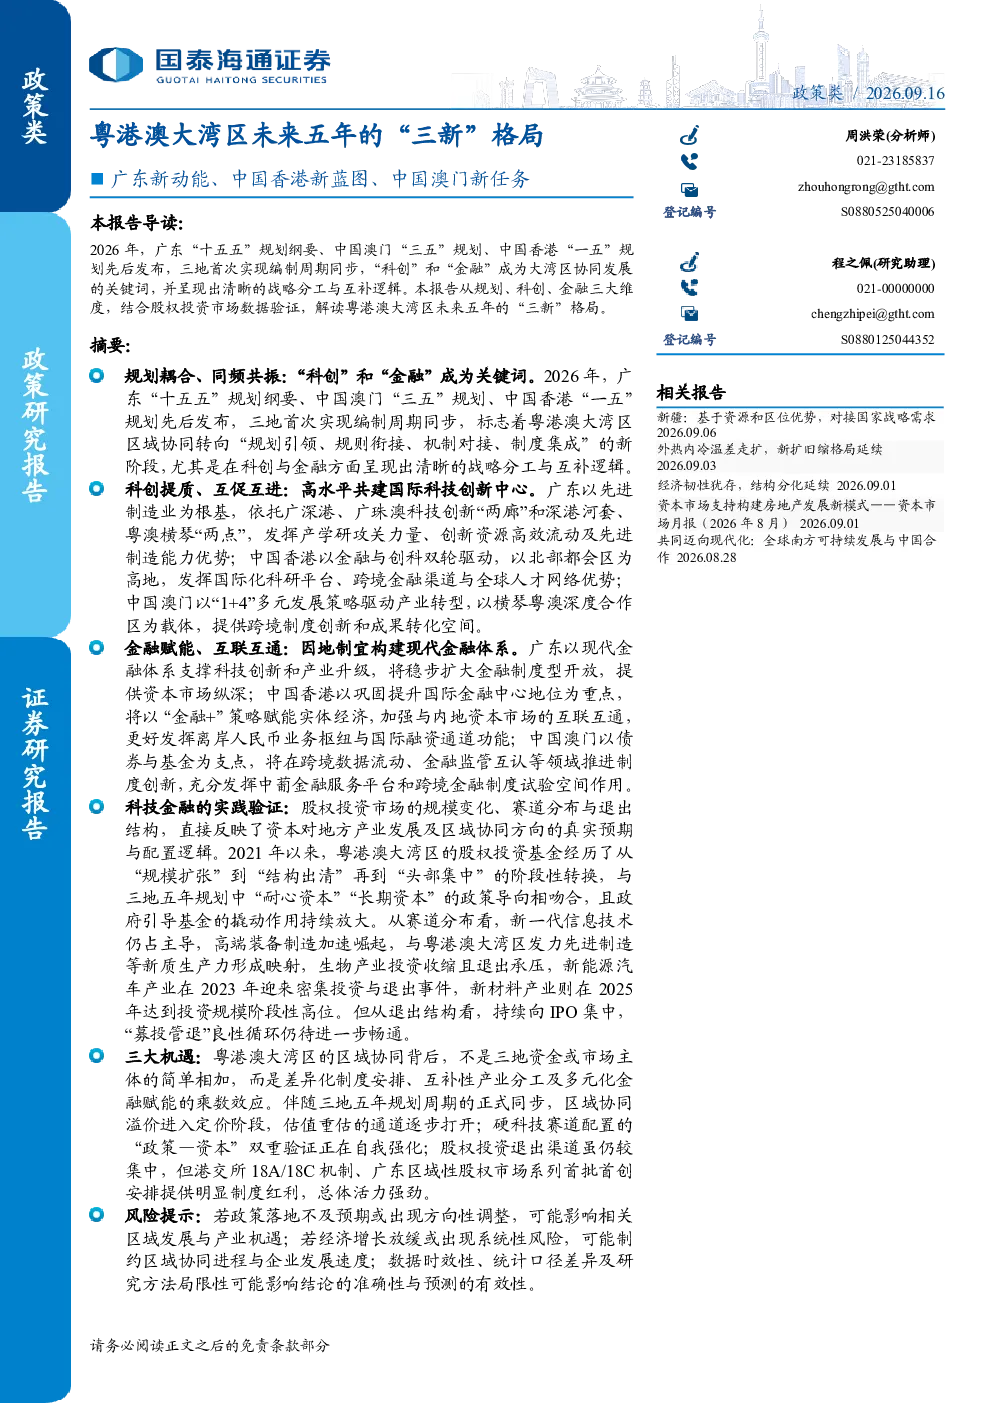
这份研报分析了粤港澳大湾区未来五年的“三新”格局,包括广东新动能、中国香港新蓝图、中国澳门新任务。报告重点探讨了三地在科创与金融方面的战略分工与互补逻辑,以及区域协同转向“规划引领、规则衔接、机制对接、制度集成”的新阶段。通过关键数据展示了创新集群发展、股权投资基金变化、赛道分布、退出结构等,揭示了资本配置逻辑与区域协同溢价等核心观点。
报告重点关注哪些赛道/行业发展趋势?
报告重点关注新一代信息技术产业、高端装备制造业、生物产业、新能源汽车产业、新材料产业等赛道的发展趋势。数据显示,新一代信息技术产业的投资事件数占比维持在45%以上,高端装备制造业的投资金额占比显著提升至23.5%,而生物产业投资事件数和金额有所下降。新能源汽车产业在2023年投资事件数达59起,退出事件数达105起。新材料产业在2025年投资金额达212.4亿元,同比增长205%。这些数据反映了资本对硬科技赛道的配置逻辑与区域协同方向的真实预期。
研报的主要分析方向是什么?
研报的主要分析方向是粤港澳大湾区的“三新”格局及其对区域协同的影响。报告通过分析广东、中国香港、中国澳门的规划纲要,揭示了三地在科创与金融方面的战略分工与互补逻辑。广东以先进制造业为根基,中国香港以金融与创科双轮驱动,中国澳门以“1+4”多元发展策略为核心,形成协同发展格局。此外,报告还分析了股权投资市场的规模变化、赛道分布与退出结构,以及区域协同溢价进入定价阶段等关键结论。
报告对市场现状有哪些判断?
报告对市场现状的判断主要集中在股权投资市场的阶段性转换与资本配置逻辑上。数据显示,粤港澳大湾区股权投资基金经历了从“规模扩张”到“结构出清”再到“头部集中”的阶段性转换,2026年上半年单只基金平均规模达4.77亿元。投资事件数为810起,单笔平均投资金额为1.68亿元,新一代信息技术产业占比超过45%。退出结构中,IPO退出案例数占比为83.8%,IPO退出金额占比为96.3%。这些数据反映了市场活力与资本配置方向的真实预期。
研报提到了哪些风险提示?
研报提到了三方面的风险提示:一是政策落地不及预期或出现方向性调整,这可能影响区域协同的推进效果;二是经济增长放缓或出现系统性风险,这可能对股权投资市场产生负面影响;三是数据时效性、统计口径差异及研究方法局限性,这些因素可能导致分析结果存在偏差。此外,报告还指出退出渠道仍较集中,但制度红利明显、总体活力强劲,需关注政策与市场环境变化带来的不确定性。