猜你想问
这份黑色周报的核心内容是什么?
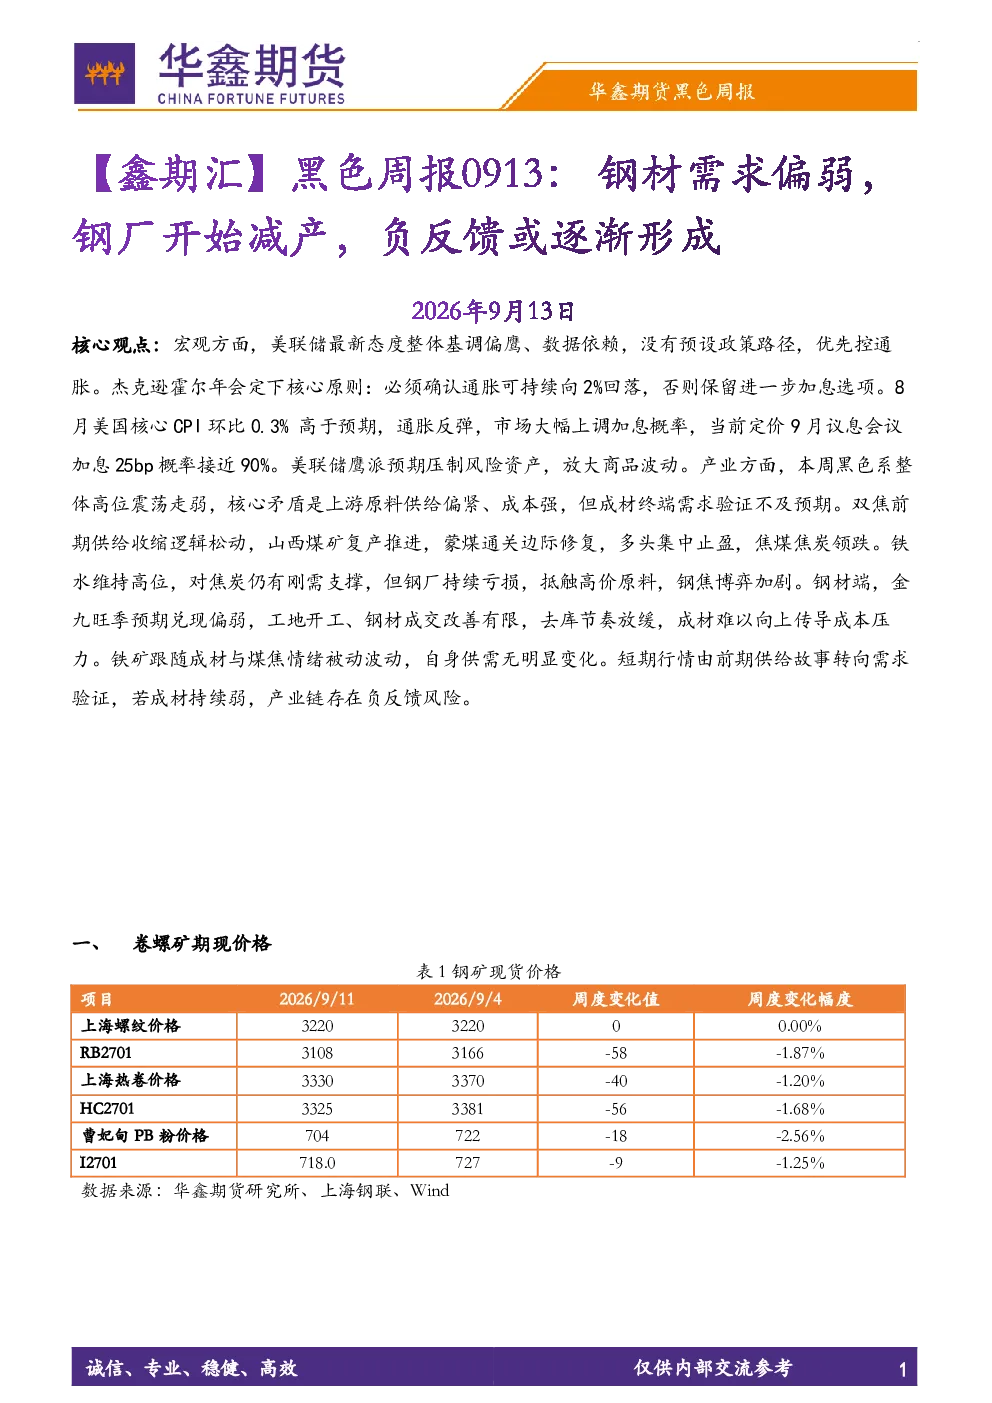
本报告主要分析了黑色系市场现状,指出钢材需求偏弱,钢厂开始减产,可能形成负反馈。报告强调宏观上美联储鹰派态度压制风险资产,产业方面上游原料供给偏紧但成材需求不及预期,双焦供给收缩逻辑松动,钢焦博弈加剧,钢材金九旺季预期兑现偏弱,短期行情转向需求验证,存在产业链负反馈风险。
黑色系赛道未来发展趋势如何?
黑色系赛道短期面临需求验证挑战,前期供给收缩逻辑已松动,钢厂持续亏损抵触高价原料,钢焦博弈加剧。长期看,需关注宏观经济政策尤其是美联储通胀控制路径,以及国内基建投资和房地产开工情况对成材需求的实际影响。产业链负反馈风险是当前市场核心关注点,若成材需求持续疲软,可能引发钢厂进一步减产。
报告重点分析了哪些方向?
报告重点分析了黑色系期现价格走势、基差变化、产量库存及表观需求数据。具体包括螺纹钢、热卷、铁矿石的期现价格变动,基差走弱趋势,以及螺纹和热卷的产量、35/33城市库存、钢厂库存和表观需求数据,铁矿石港口及钢厂库存、疏港量和铁水产量数据,全面展现了黑色系产业链供需格局。
当前黑色系市场现状如何判断?
当前黑色系市场处于高位震荡走弱阶段,核心矛盾在于上游原料供给偏紧、成本高企,但成材端需求验证不及预期。铁水产量维持高位对焦炭仍有刚需支撑,但钢厂持续亏损导致其抵触高价原料,钢焦博弈加剧。钢材端金九旺季预期兑现偏弱,工地开工和钢材成交改善有限,去库节奏放缓,成本压力难以向上传导。铁矿跟随成材与煤焦情绪被动波动,自身供需无明显变化。
这份研报提示了哪些风险?
本报告提示的主要风险在于产业链负反馈风险。短期行情已由前期供给故事转向需求验证,若成材需求持续疲软,钢厂可能被迫减产,引发上游原料价格下跌,形成负反馈循环。此外,宏观层面美联储鹰派态度可能导致风险资产波动加剧,传导至商品市场,加剧黑色系价格波动性。需密切关注钢厂开工率、钢材表观需求数据以及宏观经济政策动向。
你可能感兴趣
【鑫期汇】黑色周报:钢材消费开始步入淡季,叠加出口受阻,钢价或偏弱运行
华鑫期货2025-05-05
【鑫期汇】黑色周报:本周钢厂主动小幅减产,钢材降库,短期钢价震荡运行
华鑫期货2026-07-18
【鑫期汇】黑色周报:终端需求偏弱,钢材继续累库,短期钢价偏弱运行
华鑫期货2026-07-11
【鑫期汇】黑色周报:铁矿供给扰动,钢材终端需求恢复,钢价或震荡偏强运行
华鑫期货2026-03-15
【鑫期汇】黑色周报:终端需求偏弱,钢材继续累库,短期钢价偏弱运行
华鑫期货2026-07-04
【鑫期汇】黑色周报:钢厂铁水处在高位,螺纹热卷社会库存持续增加,钢价短期震荡偏弱
华鑫期货2025-08-31
【鑫期汇】黑色周报:中美互加高额关税,叠加钢材供给宽松,预计钢价偏弱运行
华鑫期货2025-04-13
【鑫期汇】黑色周报:钢材需求较弱,日均铁水产量超239万吨,钢价或低位震荡运行
华鑫期货2026-04-11
【鑫期汇】黑色周报:成本支撑叠加需求恢复,钢价或震荡偏强运行
华鑫期货2026-03-28
【鑫期汇】黑色周报:钢厂日均铁水处在240.7万的高位,钢价或继续调整
华鑫期货2025-08-17