猜你想问
人民币汇率本轮升值空间有多大?
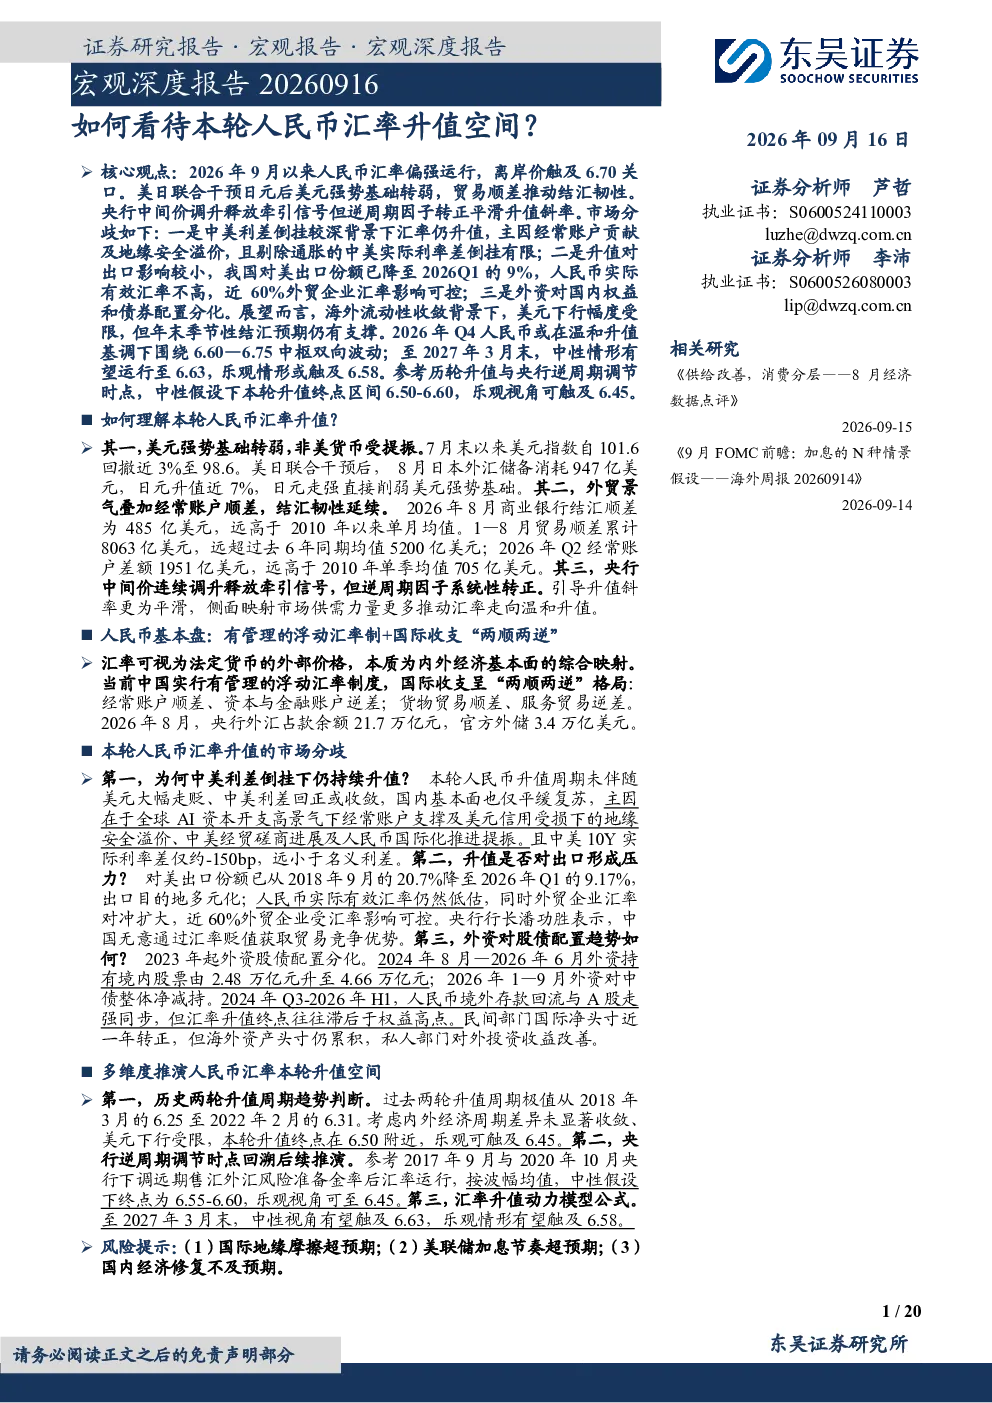
根据研报分析,本轮人民币汇率升值空间在中性假设下终点区间为6.50-6.60,乐观视角可触及6.45。2026年Q4人民币或在温和升值基调下围绕6.60—6.75中枢双向波动;至2027年3月末,中性情形有望运行至6.63,乐观情形或触及6.58。主要驱动因素包括贸易顺差推动结汇韧性、地缘安全溢价以及中美利差倒挂虽深但实际利率差倒挂有限。
人民币汇率升值对出口有何影响?
研报指出,人民币升值对出口影响较小。我国对美出口份额已降至2026Q1的9%,且人民币实际有效汇率不高,近60%外贸企业受汇率影响可控。升值主要受经常账户贡献及地缘安全溢价支撑,而非单纯利差因素。企业通过外汇衍生品管理汇率风险签约规模接近1.4万亿美元,显示市场具备应对能力。
外资配置国内权益和债券有何分化表现?
根据研报数据,2026年1—9月外资持有境内股票值由2.48万亿元上升至4.66万亿元,显示对权益配置兴趣增加。然而同期外资对中债整体净减持3048亿元,反映对债券配置出现分化。这种分化可能与中美利差倒挂、市场风险偏好变化以及国内资产估值等因素相关。
当前人民币汇率市场现状如何?
截至2026年9月,人民币汇率偏强运行,离岸价触及6.70关口。美元强势基础转弱,央行中间价调升并逆周期因子转正平滑升值斜率。市场存在分歧,部分观点认为中美利差倒挂较深但实际利率差倒挂有限,支撑汇率升值。同时,近60%外贸企业受汇率影响可控,人民币结算占代客涉外收支占比近50%,显示市场韧性。
本报告有哪些风险提示?
研报提示,人民币汇率升值虽受多重因素支撑,但仍需关注中美利差变化、地缘政治风险以及全球经济波动可能带来的不确定性。外资配置分化可能影响市场流动性,企业需持续优化汇率风险管理工具。此外,汇率升值对特定行业出口可能存在传导效应,需结合具体企业情况评估影响程度。
你可能感兴趣
东吴宏观 经济早班车第141期如何看待人民币汇率年内升值空间
未知机构2026-09-07
如何看待人民币汇率年内升值空间20260907 原文
未知机构2026-09-07
FICC&资产配置周观察:如何看待近期人民币汇率升值空间?
东海证券2024-09-02
兼论人民币汇率分析“三碗面”框架:如何看待近期人民币汇率升值
德邦证券2021-10-27
宏观点评:本轮人民币升值怎么看?兼谈人民币汇率分析框架
国盛证券2020-10-12
宏观与大类资产配置系列评论:如何看待本轮人民币贬值
西南证券2018-07-06
国内宏观周报:人民币汇率升值为货币政策打开空间
国金证券2019-02-24
宏观周报:如何看待人民币汇率近期走势?
莫尼塔2021-12-19
人民币升值如何引领本轮牛市20260104
未知机构2026-01-04
宏观深度报告:汇率:中间价释放升值信号、资金押注补涨
东吴证券2025-07-28