猜你想问
这份研报的核心内容是什么?
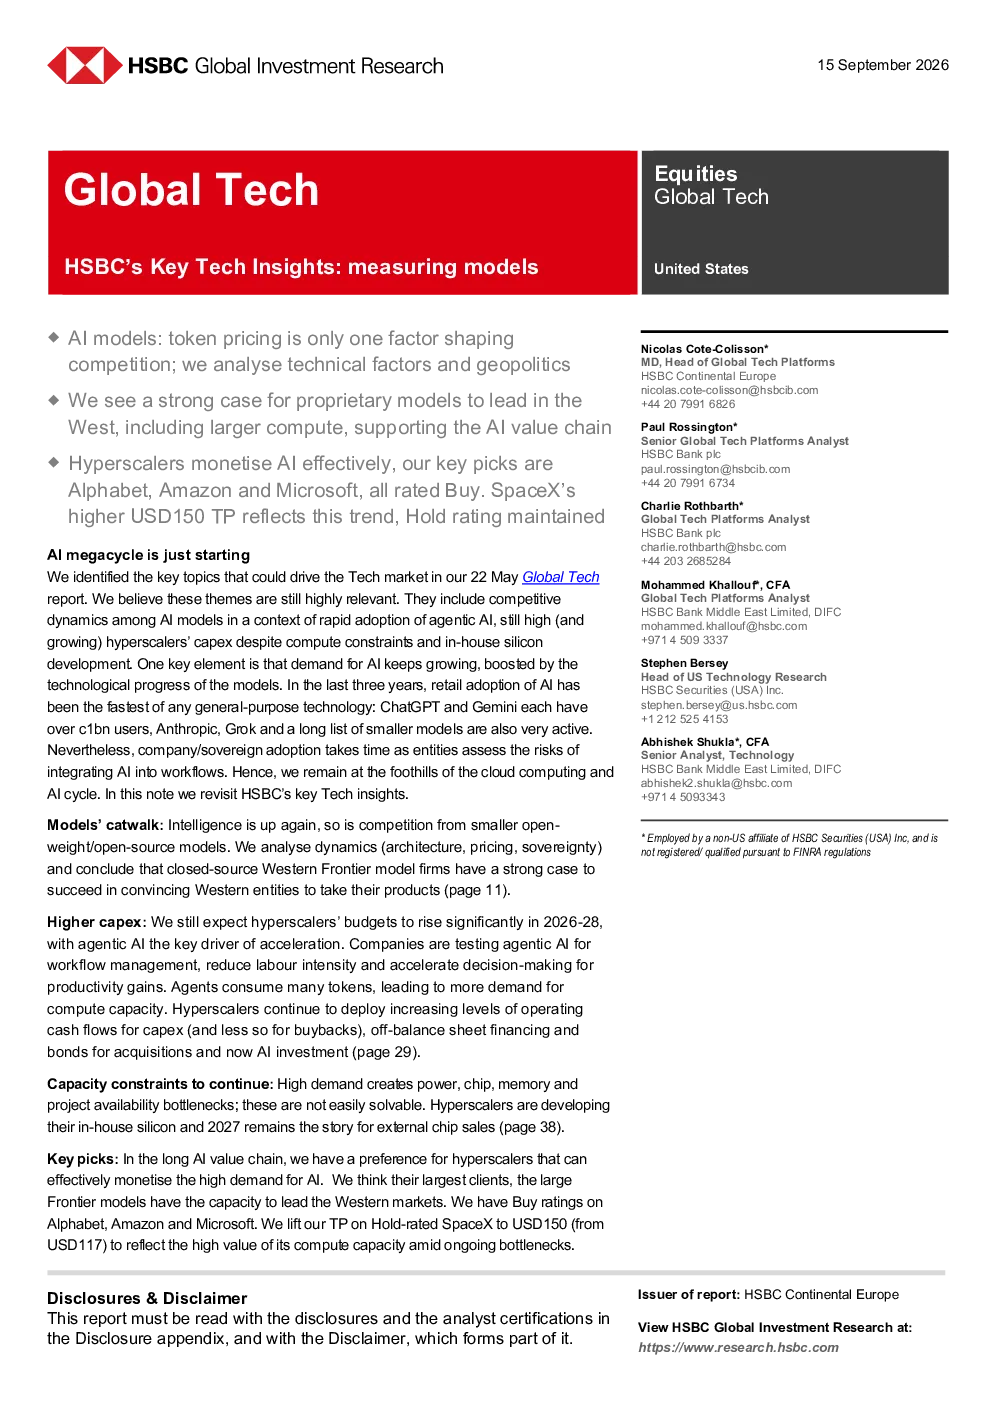
研报指出AI模型竞争日益激烈,西方闭源模型在智能程度、架构和主权等方面具有优势,有望在西方市场占据主导地位。同时,AI不会取代软件,而是会与软件共存,成为企业利用AI工作流程和治理收益的战略机制。此外,超大规模计算需求推动超大规模企业资本支出显著增长,数据中心容量限制持续存在,ASIC芯片兴起。
AI行业的发展趋势如何?
AI行业发展趋势显示,AI模型竞争将更加激烈,西方闭源模型凭借优势可能占据主导。AI将与现有软件共存,共同推动企业利用AI实现工作流程优化和治理收益。超大规模计算需求将持续推动云服务提供商资本支出增长,预计到2028年将达1.207万亿美元。数据中心面临电力供应、冷却能力、芯片和内存供应等多方面限制,ASIC芯片开发成为趋势。
研报重点分析了哪些方向?
研报重点分析了AI模型竞争格局,指出西方闭源模型的优势及市场潜力。同时关注AI与软件的共存关系,以及其对企业战略机制的影响。此外,报告深入探讨了超大规模计算对资本支出的推动作用,数据中心容量限制问题,以及ASIC芯片的兴起及其对行业的影响。
当前科技市场的现状如何?
当前科技市场现状表现为AI模型竞争加剧,西方模型占据优势地位。AI与软件共存成为主流趋势,企业积极利用AI优化工作流程。超大规模计算需求旺盛,推动云服务商资本支出大幅增长。数据中心面临电力、冷却、芯片等多重限制,制约行业发展。ASIC芯片开发成为应对挑战的重要方向。
研报提示了哪些风险?
研报提示的风险包括数据中心容量限制,如电力供应、冷却能力、芯片和内存供应不足,以及项目执行能力限制,可能制约AI技术的进一步发展。此外,AI模型竞争加剧可能导致技术路线选择和资源分配的挑战。超大规模计算需求虽带来资本支出增长,但也可能引发供应链和成本控制风险。
你可能感兴趣
计算机行业跟踪报告:国产AI模型进入全球前沿梯队,大模型竞争转向能力、成本与场景落地
信息技术万联证券2026-07-27
全球科技行业周报:模型与应用共振,关注AI应用
文化传媒华安证券2025-07-13
【风口研报·洞察】GPTs带来AI应用全面爆发,分析师称不具备底层代码能力的“大模型”公司或迎巨大打击,而“核心专业数据库”将成为未来竞争最关键点:2024年A股盈利增速怎么看
未知机构2023-11-16
AI科技早报 全球大模型与算力竞争动态
未知机构2026-08-14
AI科技周度洞察第13期模型迭代加速算力通胀持续20260412
未知机构2026-04-12
华泰证券AI科技周度洞察第33期模型应用新进展新趋势
未知机构2026-09-06
AI科技周度洞察模型应用新进展新趋势20260910 导读
未知机构2026-09-10
AI科技周度洞察模型应用新进展新趋势20260909 导读
未知机构2026-09-09
2023年1季度全球金融科技市场展望
GP Bullhound2023-05-17