猜你想问
这份研报的核心内容是什么?
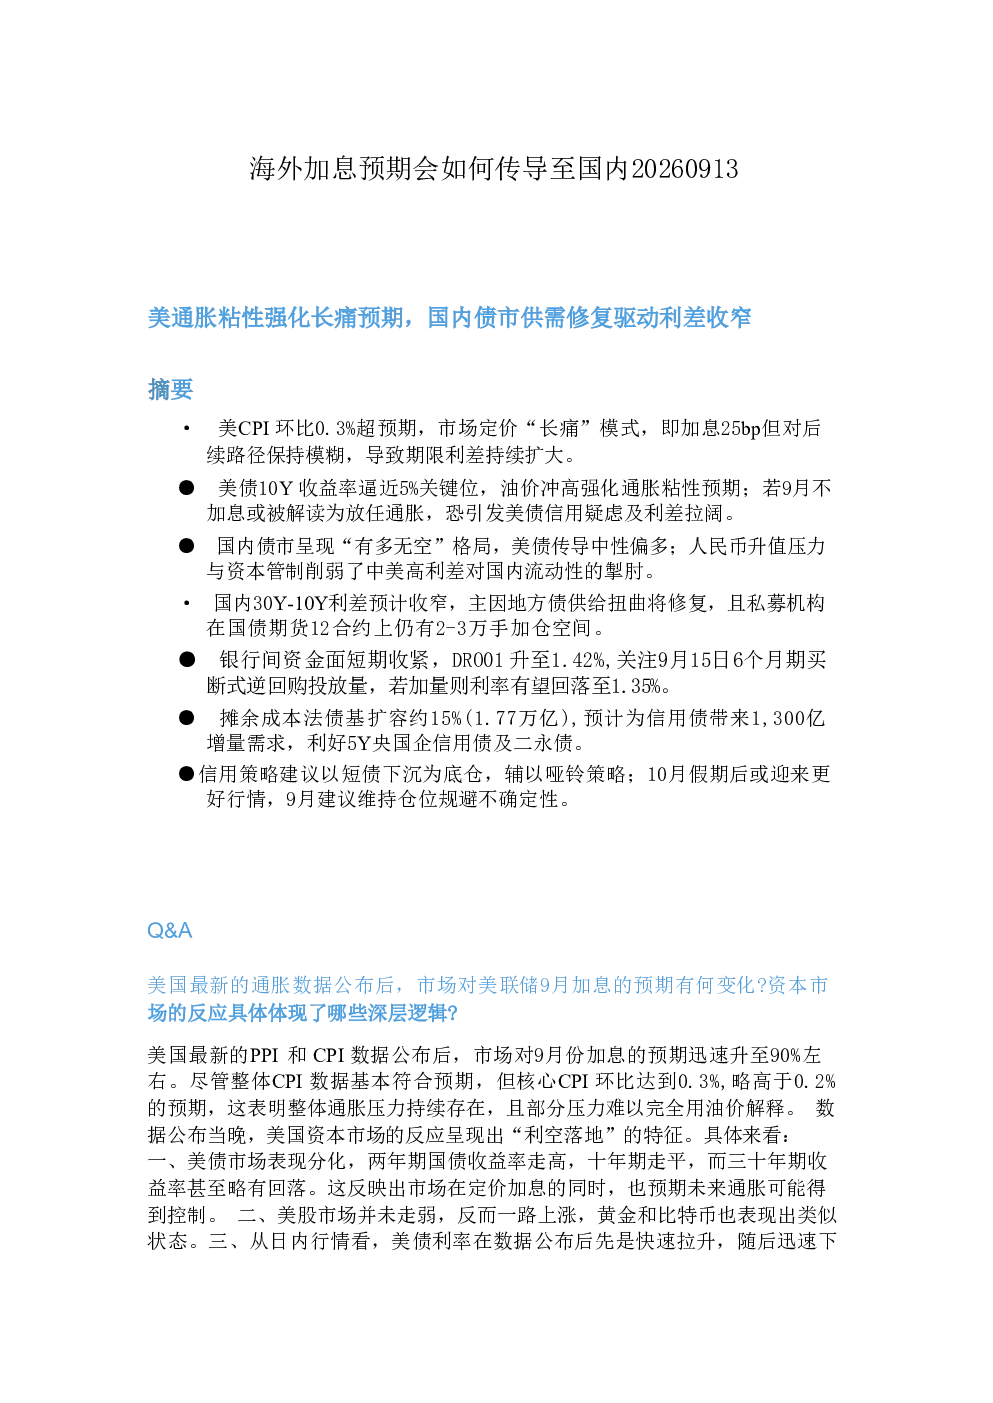
这份研报分析了海外加息预期对国内市场的影响。报告指出,美国通胀粘性强化了加息的长期预期,导致美债期限利差持续扩大。国内债市因供需修复呈现利差收窄趋势,主要受地方债供给修复和私募机构加仓国债期货影响。资金面短期收紧,需关注央行操作对利率的影响。此外,摊余成本法债基扩容约15%,为信用债带来1300亿增量需求,利好央国企信用债及二永债。
报告重点分析了哪些方向?
报告重点分析了美联储加息路径及其对国内债市的影响,以及国内债市的供需结构变化。报告认为,美联储加息对国内债市整体是中性偏多,主要通过货币政策独立性、中美利差有限影响和投资者结构差异三条路径传导。国内债市因人民币升值压力和资本管制,受中美高利差影响有限。报告还分析了国内债券市场长短端供需线索,指出地方债供给扭曲将逐步修复,30Y-10Y利差趋于压缩。
当前国内债市的市场现状如何?
当前国内债市呈现“有多无空”格局,美债传导中性偏多。资金面短期收紧,DRO01升至1.42%,需关注央行操作对利率的影响。国内30Y-10Y利差预计收窄,主因地方债供给扭曲将修复,且私募机构在国债期货12合约上仍有2-3万手加仓空间。此外,摊余成本法债基扩容约15%,为信用债带来1300亿增量需求,利好5Y央国企信用债及二永债。
报告提示了哪些风险?
报告提示了美联储加息及后续政策的不确定性可能引发市场波动。若美联储9月不加息或被解读为放任通胀,恐引发美债信用疑虑及利差拉阔。此外,国内资金面短期收紧,需关注央行流动性投放情况。新一批摊余成本法债基在实际运作中可能面临挑战,其主要的资金承接方可能是银行理财资金,存在一定的风险。
报告对投资策略有何建议?
报告建议信用策略以短债下沉为底仓,辅以哑铃策略,9月建议维持仓位规避不确定性。关注央行资金面操作,尤其是6个月期买断式逆回购投放量。摊余成本法债基扩容利好信用债,建议后续择券遵循“先易后难”的顺序进行配置,优先关注5年期左右的央国企普通信用债,其次关注商业银行二级资本债和银行科创债,最后关注区域性银行理财可配置的同区域城投债。