猜你想问
什么是TPA资产配置框架?
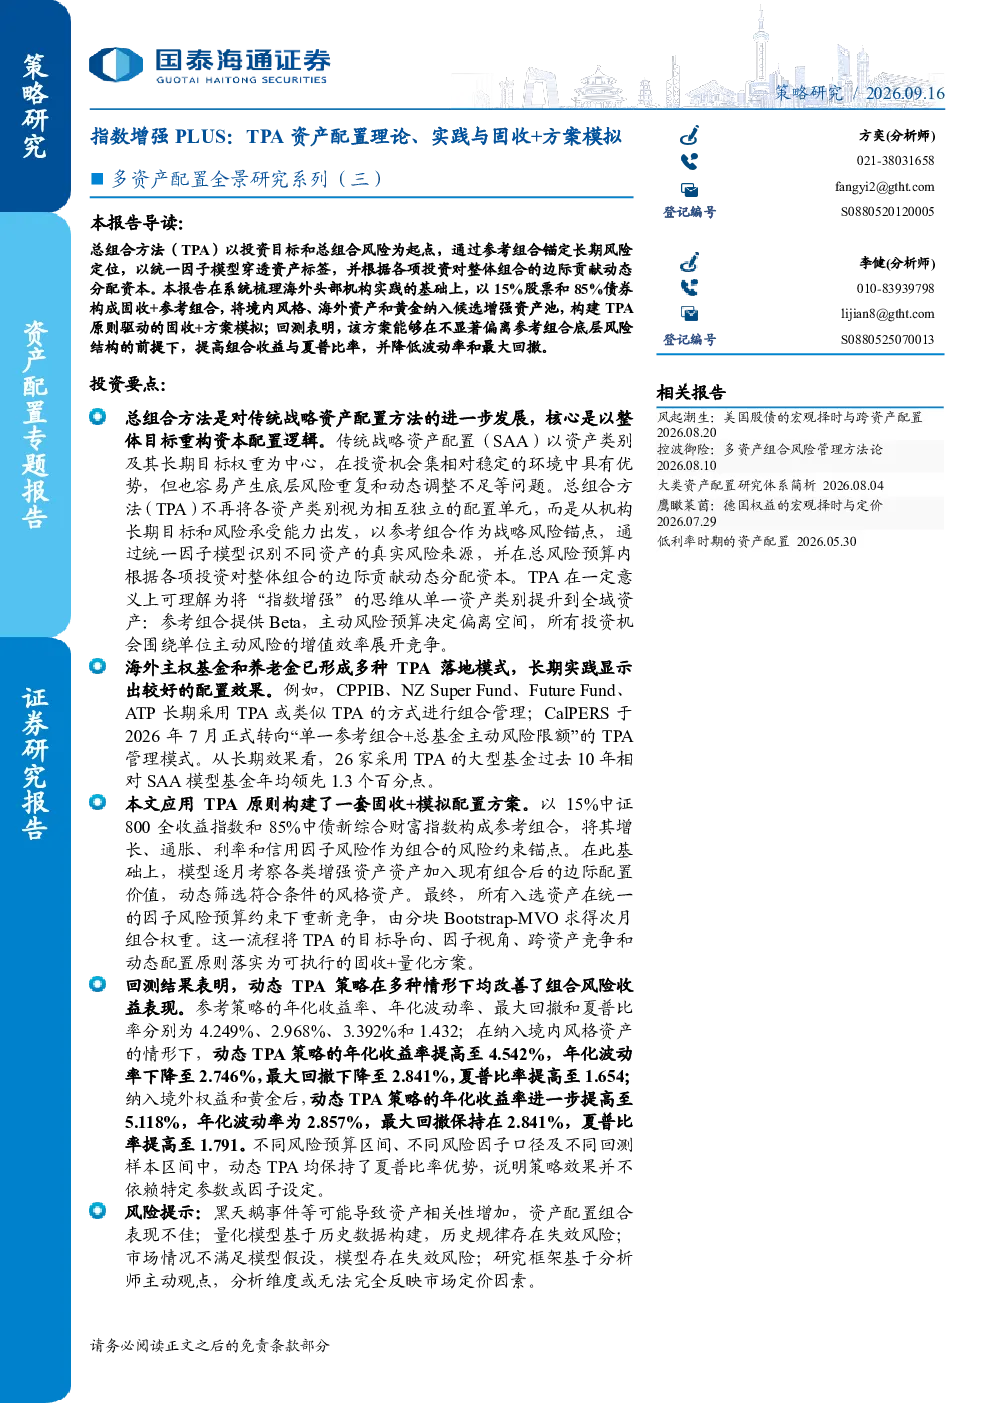
TPA资产配置框架是一种全组合方法,通过打破资产类别壁垒,强调以投资目标和总组合风险为起点,使用统一因子模型穿透资产标签,并根据各项投资对整体组合的边际贡献动态分配资本。它克服了传统SAA框架的局限性,如静态锚定与动态现实的脱节、资产类别标签掩盖真实风险、以及资产类别孤岛效应等。
固收+方案如何应用TPA原则?
基于TPA原则的固收+方案模拟,首先确立参考组合(如15%中证800全收益指数和85%中债新综合财富指数),将增长、通胀、利率和信用因子风险作为组合的风险约束锚点。然后,模型逐月考察各类增强资产加入现有组合后的边际配置价值,动态筛选符合条件的风格资产。最终,在统一的因子风险预算约束下,通过分块Bootstrap-MVO求得次月组合权重,实现动态优化。
海外机构如何实践TPA?
海外主权基金和养老金已形成多种TPA落地模式,例如CPPIB、NZ Super Fund、Future Fund、ATP长期采用TPA或类似TPA的方式进行组合管理。CalPERS于2026年7月正式转向“单一参考组合+总基金主动风险限额”的TPA管理模式。长期实践显示,26家采用TPA的大型基金过去10年相对SAA模型基金年均领先1.3个百分点,效果显著。
TPA对国内长线资金配置有何启示?
对国内长线资金配置的启示包括:构建“参考组合+主动风险预算”的顶层治理架构,开发跨资产的流动性因子模型与全组合视角,提升衍生品应用与流动性精细化管理能力,以及渐进式推动组织文化变革。这些措施有助于更好地适应动态市场环境,提升配置效率。
使用TPA框架配置有哪些风险提示?
使用TPA框架配置需注意,虽然其通过动态调整和统一因子模型穿透资产标签,但依然面临市场波动、因子模型失效、流动性风险等潜在挑战。此外,TPA框架对模型构建和数据分析能力要求较高,需要持续优化和调整以适应市场变化。因此,在应用时应结合具体情境审慎评估风险。
你可能感兴趣
指数增强PLUS:TPA资产配置理论、实践与固收+方案模拟
国泰海通证券2026-09-16
民生宏观固收·大类资产配置系列 :资产配置理论演进与应用概况
民生证券2017-09-07
开源量化评论(82):价值增强Plus组合构建与多策略融合实践
开源证券2023-11-21
浙商固收量化应用:转债择券、定价与多资产配置实践
未知机构2026-09-14
A股研究启示录三:中国特色估值的理论与实践研究
财信证券2023-05-05
多资产配置全景研究系列(二):控波御险:多资产组合风险管理方法论
国泰海通证券2026-08-10
基金配置研究系列之四:量化指数增强基金2021年复盘与2022年展望
国泰君安证券2022-01-14
低利率时代系列研究三:复盘日本,机构更迭与居民资产配置的演变
金融国联民生证券2025-03-15
申万宏源固收国债期货套保成本优化负凸性与跨期价差 泛固收资产配置研究系列之三
未知机构2026-07-14
风格增强指数与组合管理系列研究(一):多风格Smart Beta增强指数
金融国联民生证券2025-02-28