猜你想问
这份研报主要分析了什么内容?
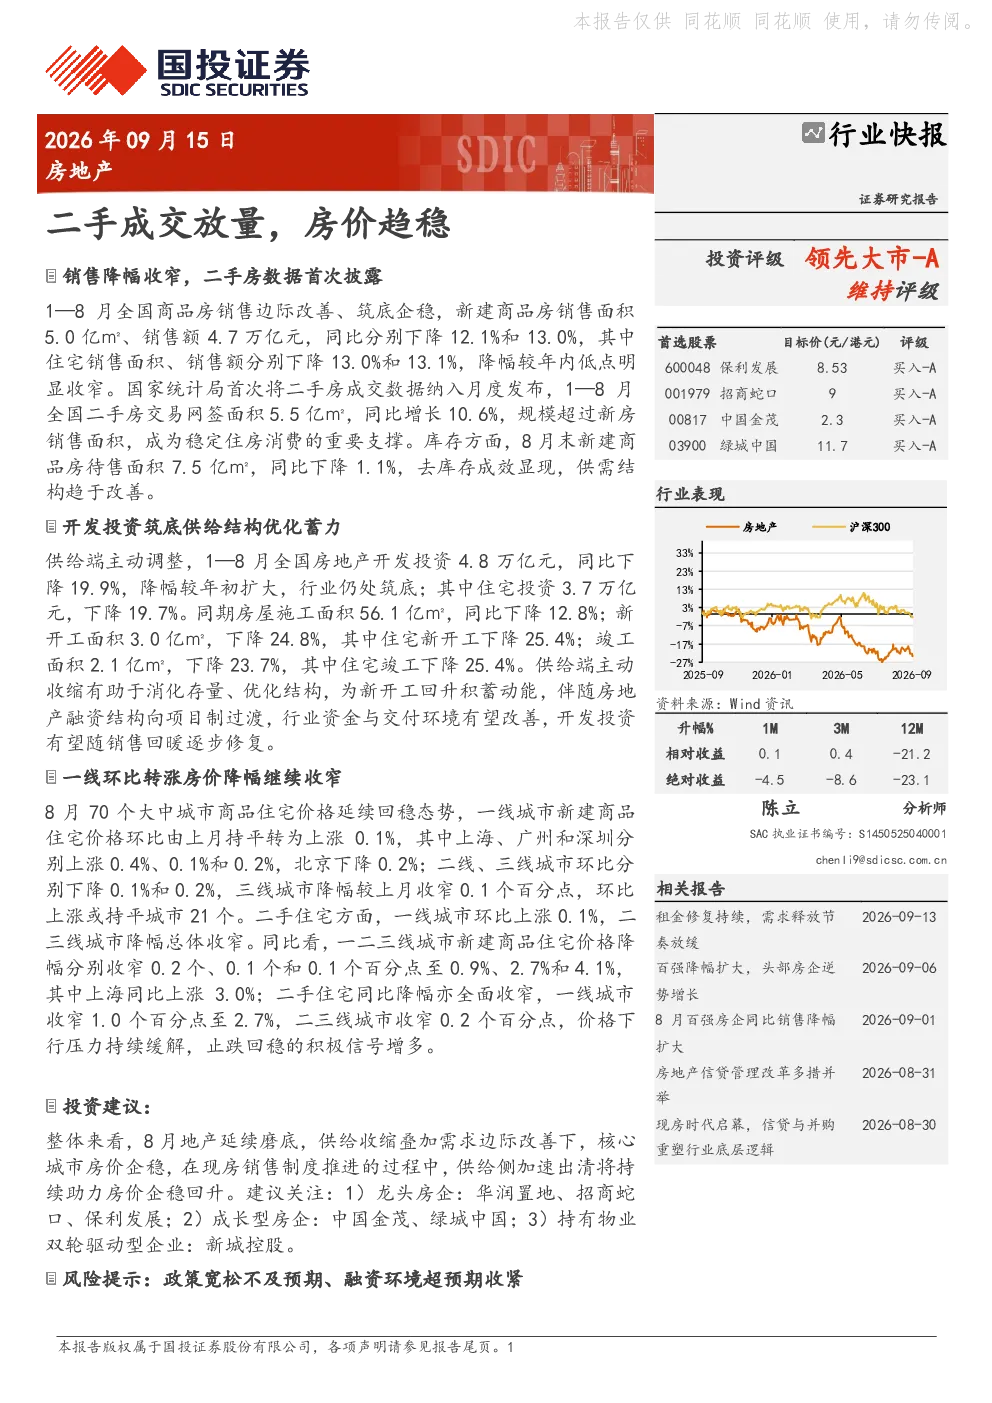
这份研报主要分析了2023年1-8月中国房地产市场的情况,重点关注二手房成交放量对房价趋稳的影响。报告指出,全国商品房销售面积和销售额同比下降,但降幅收窄显示边际改善;二手房交易网签面积同比增长,成为稳定住房消费的重要支撑。同时,报告分析了开发投资、供给端变化、房价走势以及投资建议和风险提示,为投资者提供了全面的行业分析视角。
当前房地产赛道的发展趋势如何?
当前房地产赛道正处筑底企稳阶段,二手房交易活跃成为市场亮点。全国商品房销售虽仍下降但降幅收窄,去库存成效显现。供给端主动收缩以消化存量,融资结构向项目制过渡或带来改善。房价方面,70个大中城市商品住宅价格延续回稳,二手住宅价格下行压力缓解,止跌回稳信号增多。整体看,行业正逐步摆脱下行周期,但结构性调整仍在继续。
研报重点分析了哪些方向?
研报重点分析了市场概况、开发投资与供给端、房价走势、投资建议和风险提示五个方向。市场概况部分关注销售数据变化和二手房支撑作用;开发投资与供给端分析了行业收缩与融资环境改善;房价走势部分聚焦70个大中城市价格回稳情况;投资建议推荐龙头房企、成长型房企和持有物业企业;风险提示则强调政策宽松不及预期和融资环境收紧的潜在影响。
当前房地产市场现状如何判断?
当前房地产市场现状呈现筑底企稳特征。二手房成交放量成为稳定住房消费的重要力量,规模已超新房交易。新房销售降幅收窄,去库存成效显现,供需结构趋于改善。房价方面,一线城市新建商品住宅和二手住宅价格环比上涨,二线、三线城市降幅收窄,同比降幅亦全面收窄,显示价格下行压力缓解。但行业仍处筑底阶段,整体复苏基础尚需巩固。
研报提到了哪些风险提示?
研报提示了两个主要风险:一是政策宽松不及预期可能导致房企流动性压力加剧,延长房价下行周期;二是融资环境超预期收紧将抑制行业增速及盈利能力。当前政策支持仍在持续,但效果存在不确定性。房企融资结构优化和销售回暖是关键,若这些方面出现负面变化,可能对行业复苏带来挑战。投资者需关注政策动向和房企经营情况。