猜你想问
这份研报主要分析了什么内容?
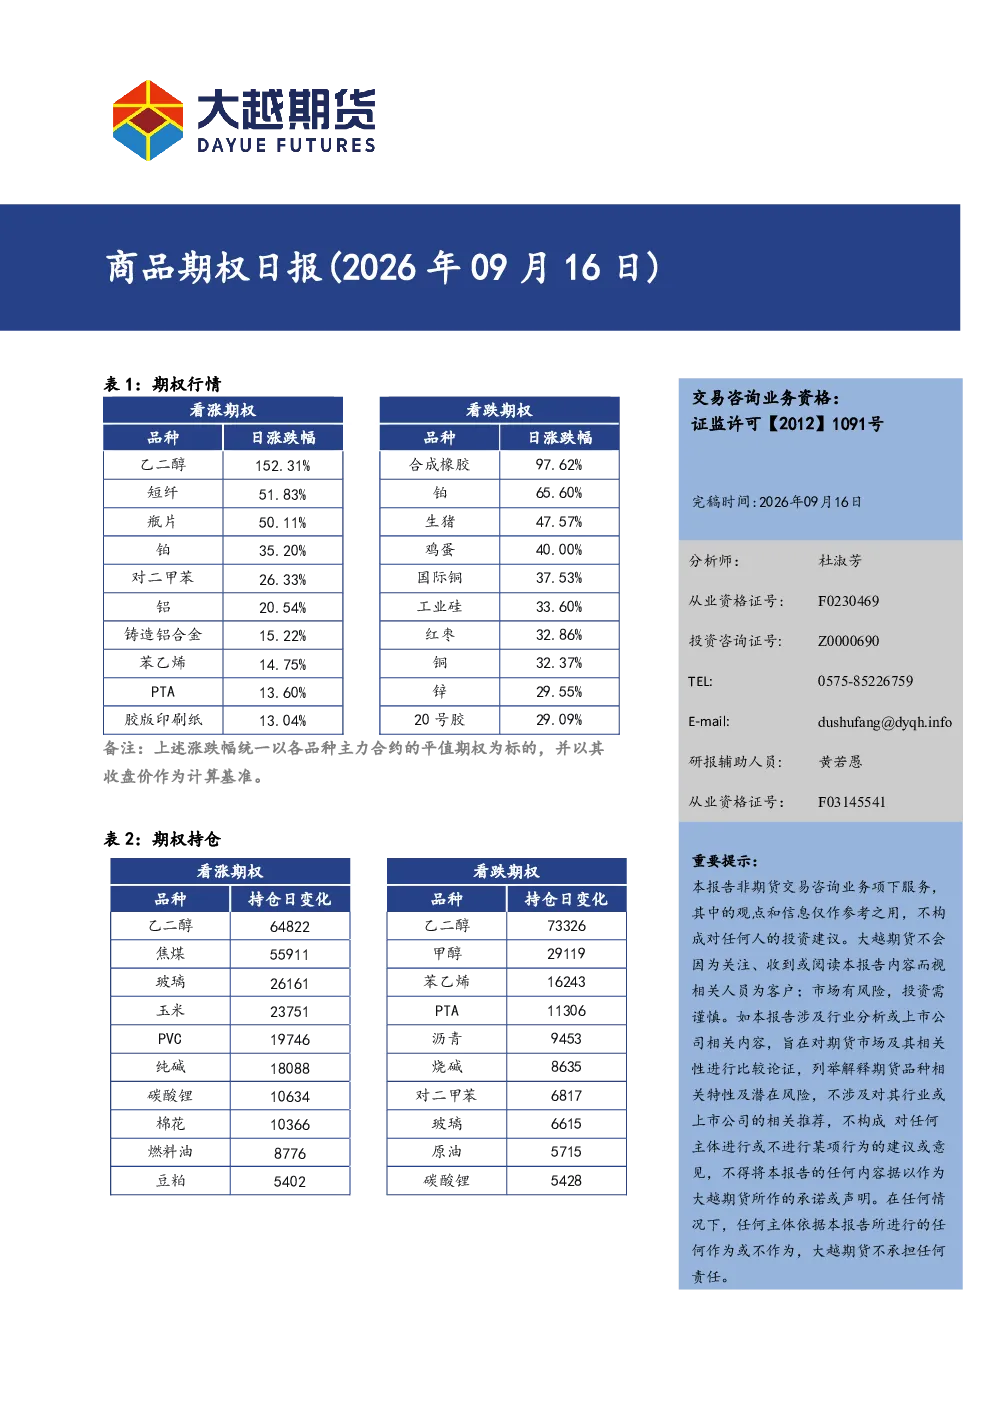
本报告为商品期权日报,主要分析了近期商品期权市场的运行情况、关键合约表现及潜在风险点。报告内容涵盖期权价格波动特征、市场情绪变化、主力资金流向等维度,旨在为投资者提供全面的期权市场参考信息。报告基于公开市场数据进行分析,不构成任何投资建议,仅供投资者决策时参考使用。
当前商品期权市场的发展趋势如何?
当前商品期权市场呈现波动加剧与结构分化并存的态势。一方面,受宏观经济环境及地缘政治因素影响,市场整体波动率维持在较高水平;另一方面,不同商品期权的活跃度呈现明显差异,能源化工板块表现相对突出。未来,随着市场参与者结构优化及产品创新推进,商品期权市场有望在风险管理和资产配置中发挥更大作用。投资者需关注市场流动性变化及监管政策动态,合理评估自身风险承受能力。
研报重点分析了哪些方面?
本报告重点分析了商品期权市场的量化交易策略、波动率套利机会以及跨期跨品种对冲逻辑。通过对历史数据的回测分析,报告揭示了不同市场环境下期权的风险收益特征。此外,报告还探讨了期权与标的资产之间的联动关系,为投资者提供了多维度分析视角。需要注意的是,报告中的分析结论基于历史数据,未来市场表现可能存在不确定性,投资者应结合自身情况谨慎决策。
当前商品期权市场的整体状况如何判断?
当前商品期权市场整体呈现供需两旺但结构失衡的特点。一方面,机构投资者参与度提升带动市场活跃度增加;另一方面,部分合约深度贴水现象突出,反映了市场对后市预期存在分歧。从风险角度看,高波动率环境下的操作难度加大,投资者需加强风险管理意识。建议投资者关注市场情绪指标变化,结合基本面分析进行综合判断,避免盲目追涨杀跌。
研报中有哪些需要特别关注的风险提示?
本报告提示投资者关注以下风险:一是市场波动风险,商品期权价格受多种因素影响,可能出现剧烈波动;二是流动性风险,部分合约深度贴水可能影响交易执行效率;三是政策风险,监管政策调整可能对市场产生重大影响。此外,投资者还需注意自身投资经验与风险承受能力是否匹配,避免因过度使用杠杆工具导致损失扩大。报告强调,所有分析结论仅供参考,不构成任何投资建议。