猜你想问
这份报告的核心内容是什么?
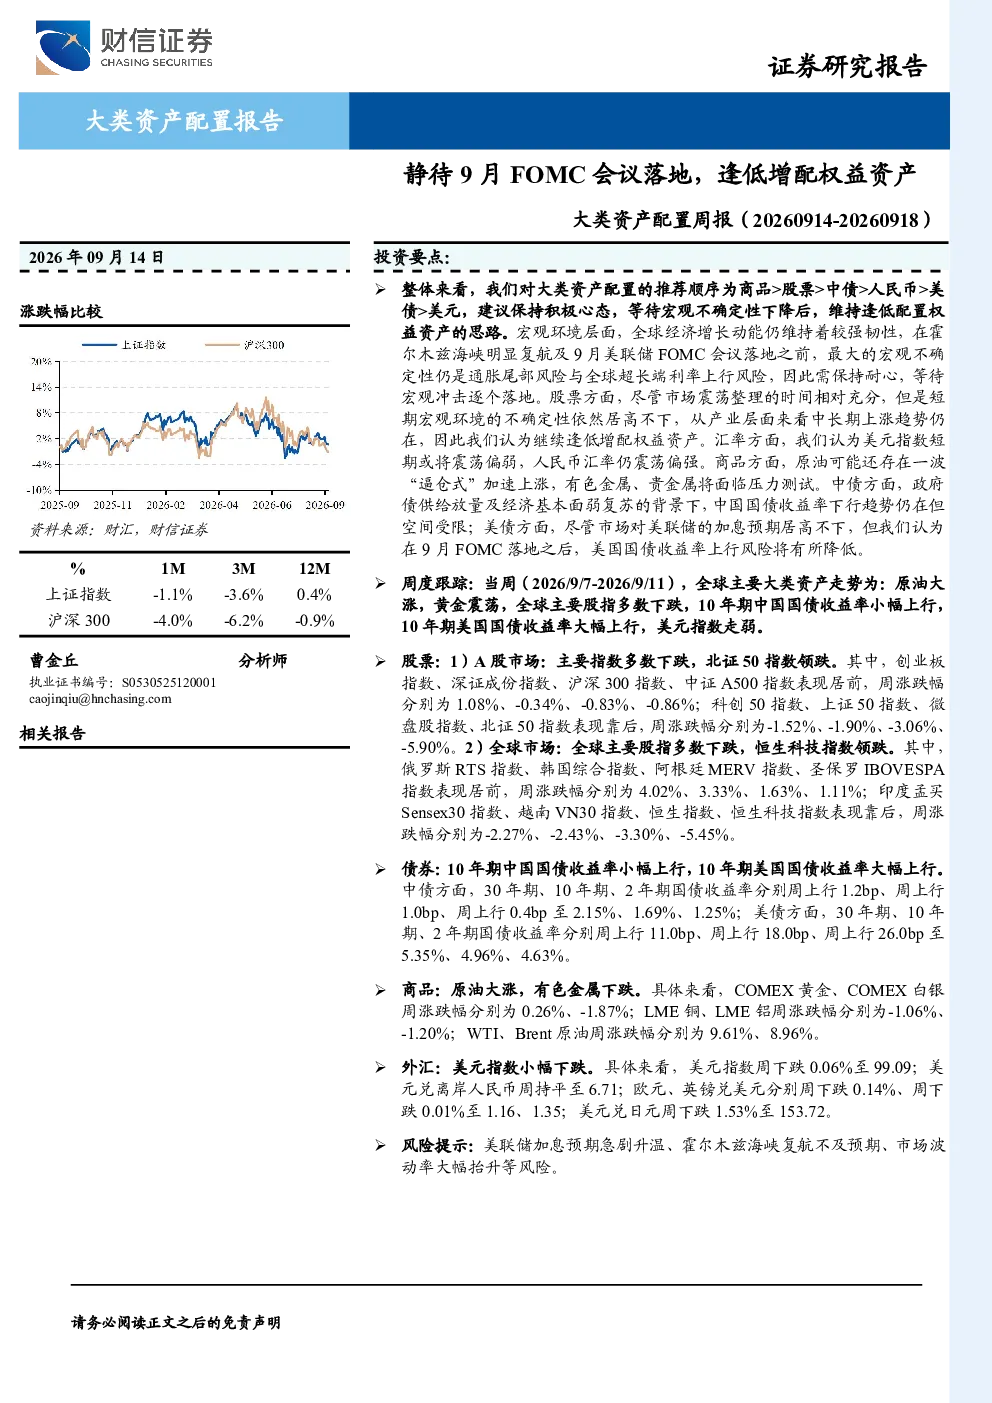
本报告建议资产配置顺序为商品>股票>中债>人民币>美债>美元。核心观点是保持积极心态,等待宏观不确定性下降后逢低增配权益资产。报告指出全球经济增长动能较强,但通胀尾部风险与全球超长端利率上行风险仍是最大不确定性。股票市场震荡整理时间充分,中长期上涨趋势仍在。汇率方面,美元指数短期或将震荡偏弱,人民币汇率仍震荡偏强。商品方面,原油可能存在“逼仓式”加速上涨,有色金属、贵金属将面临压力测试。中债方面,政府债供给放量及经济弱复苏背景下,中国国债收益率下行趋势仍在但空间受限。美债方面,市场对美联储加息预期居高不下,但9月FOMC落地后,美国国债收益率上行风险将有所降低。
报告对大类资产配置的建议顺序是什么?
报告建议资产配置顺序为商品>股票>中债>人民币>美债>美元。该排序基于当前宏观经济环境和各类资产的风险收益特征。商品资产因通胀预期和全球流动性环境可能表现较好;股票资产建议在宏观不确定性下降后逢低增配;中债资产在政府债供给和弱复苏背景下仍有配置价值;人民币资产相对稳健;美债资产面临美联储加息和利率上行风险;美元资产短期表现或承压。配置策略需结合市场变化动态调整。
报告对股票市场的分析重点是什么?
报告指出股票市场已震荡整理时间充分,但短期宏观不确定性仍高,中长期上涨趋势仍在。建议投资者逢低增配权益资产。分析认为市场需等待宏观不确定性下降后进行布局,全球经济增长动能较强为中长期上涨提供支撑。报告未提及具体行业或个股,强调资产配置的均衡性和风险控制。投资者应关注宏观经济数据和政策变化,结合自身风险偏好进行配置决策。
报告对当前市场状况的判断是什么?
报告显示当前市场状况呈现多空因素交织的特点。美国8月CPI同比增速3.4%,核心CPI同比增速2.4%,通胀压力仍存。市场预计9月美联储加息25bp的概率升至87.3%,货币政策紧缩预期强烈。花旗经济意外指数显示全球经济增长动能较强,但分化明显。中国资金利率DR007、R007上行,市场流动性有所收紧。VIX指数升至15.84,市场波动率有所抬升,反映投资者风险偏好有所下降。总体来看,市场处于不确定性较高的阶段。
报告提示的主要风险有哪些?
报告提示的主要风险包括美联储加息预期急剧升温可能带来的全球流动性收紧和资产价格压力;霍尔木兹海峡复航不及预期可能引发的地缘政治风险和市场情绪波动;市场波动率大幅抬升可能影响投资者风险承受能力和资产配置决策。此外,全球通胀尾部风险和超长端利率上行风险仍是最大不确定性,可能对各类资产价格产生持续影响。投资者需密切关注宏观政策变化和地缘政治动态,做好风险预案。