猜你想问
美国通胀数据超预期对美联储加息有何影响?
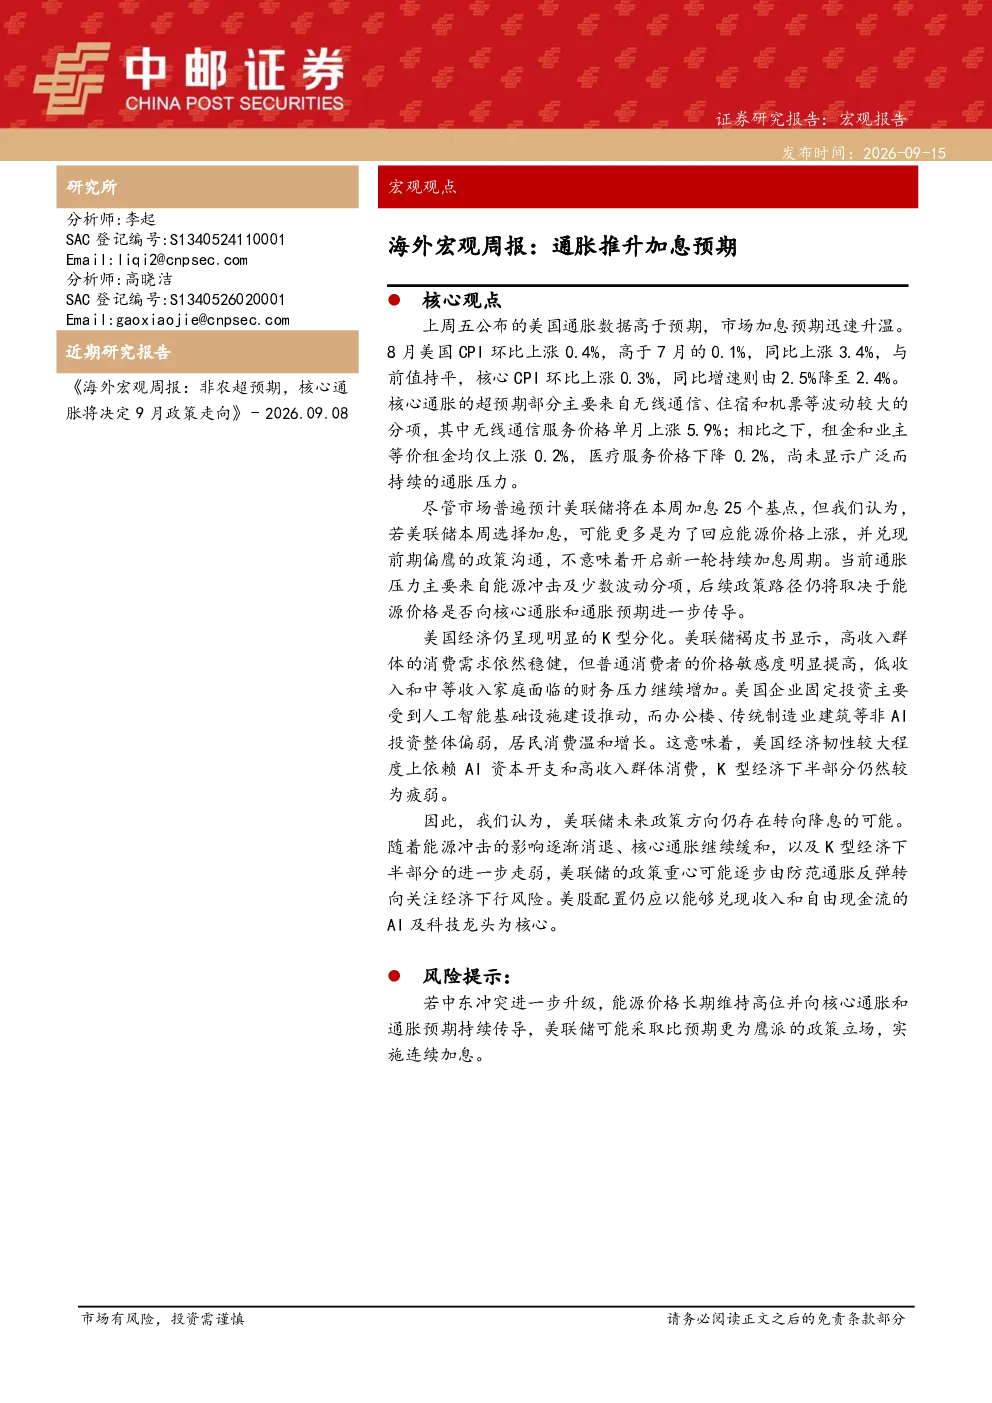
上周五公布的美国通胀数据高于预期,市场加息预期迅速升温。8月美国CPI环比上涨0.4%,同比上涨3.4%,核心CPI环比上涨0.3%,同比增速降至2.4%。核心通胀的超预期部分主要来自无线通信、住宿和机票等波动较大的分项,其中无线通信服务价格单月上涨5.9%。尽管市场普遍预计美联储将在本周加息25个基点,但报告认为,若美联储本周选择加息,可能更多是为了回应能源价格上涨,并兑现前期偏鹰的政策沟通,不意味着开启新一轮持续加息周期。当前通胀压力主要来自能源冲击及少数波动分项,后续政策路径仍将取决于能源价格是否向核心通胀和通胀预期进一步传导。
美国经济K型分化现状如何?
美国经济仍呈现明显的K型分化。美联储褐皮书显示,高收入群体的消费需求依然稳健,但普通消费者的价格敏感度明显提高,低收入和中等收入家庭面临的财务压力继续增加。美国企业固定投资主要受到人工智能基础设施建设推动,而办公楼、传统制造业建筑等非AI投资整体偏弱,居民消费温和增长。这意味着,美国经济韧性较大程度上依赖AI资本开支和高收入群体消费,K型经济下半部分仍然较为疲弱。
报告如何看待美联储未来的政策方向?
报告认为,美联储未来政策方向仍存在转向降息的可能。随着能源冲击的影响逐渐消退、核心通胀继续缓和,以及K型经济下半部分的进一步走弱,美联储的政策重心可能逐步由防范通胀反弹转向关注经济下行风险。当前通胀压力主要来自能源冲击及少数波动分项,后续政策路径仍将取决于能源价格是否向核心通胀和通胀预期进一步传导。
当前市场的主要判断是什么?
市场普遍预计美联储将在本周加息25个基点,但报告认为,若美联储本周选择加息,可能更多是为了回应能源价格上涨,并兑现前期偏鹰的政策沟通,不意味着开启新一轮持续加息周期。当前通胀压力主要来自能源冲击及少数波动分项,尚未显示广泛而持续的通胀压力。美国经济韧性较大程度上依赖AI资本开支和高收入群体消费,K型经济下半部分仍然较为疲弱。
研报提示的主要风险有哪些?
若中东冲突进一步升级,能源价格长期维持高位并向核心通胀和通胀预期持续传导,美联储可能采取比预期更为鹰派的政策立场,实施连续加息。当前通胀压力主要来自能源冲击及少数波动分项,后续政策路径仍将取决于能源价格是否向核心通胀和通胀预期进一步传导。随着能源冲击的影响逐渐消退、核心通胀继续缓和,以及K型经济下半部分的进一步走弱,美联储的政策重心可能逐步由防范通胀反弹转向关注经济下行风险。