猜你想问
氧化铝板块近期表现如何?
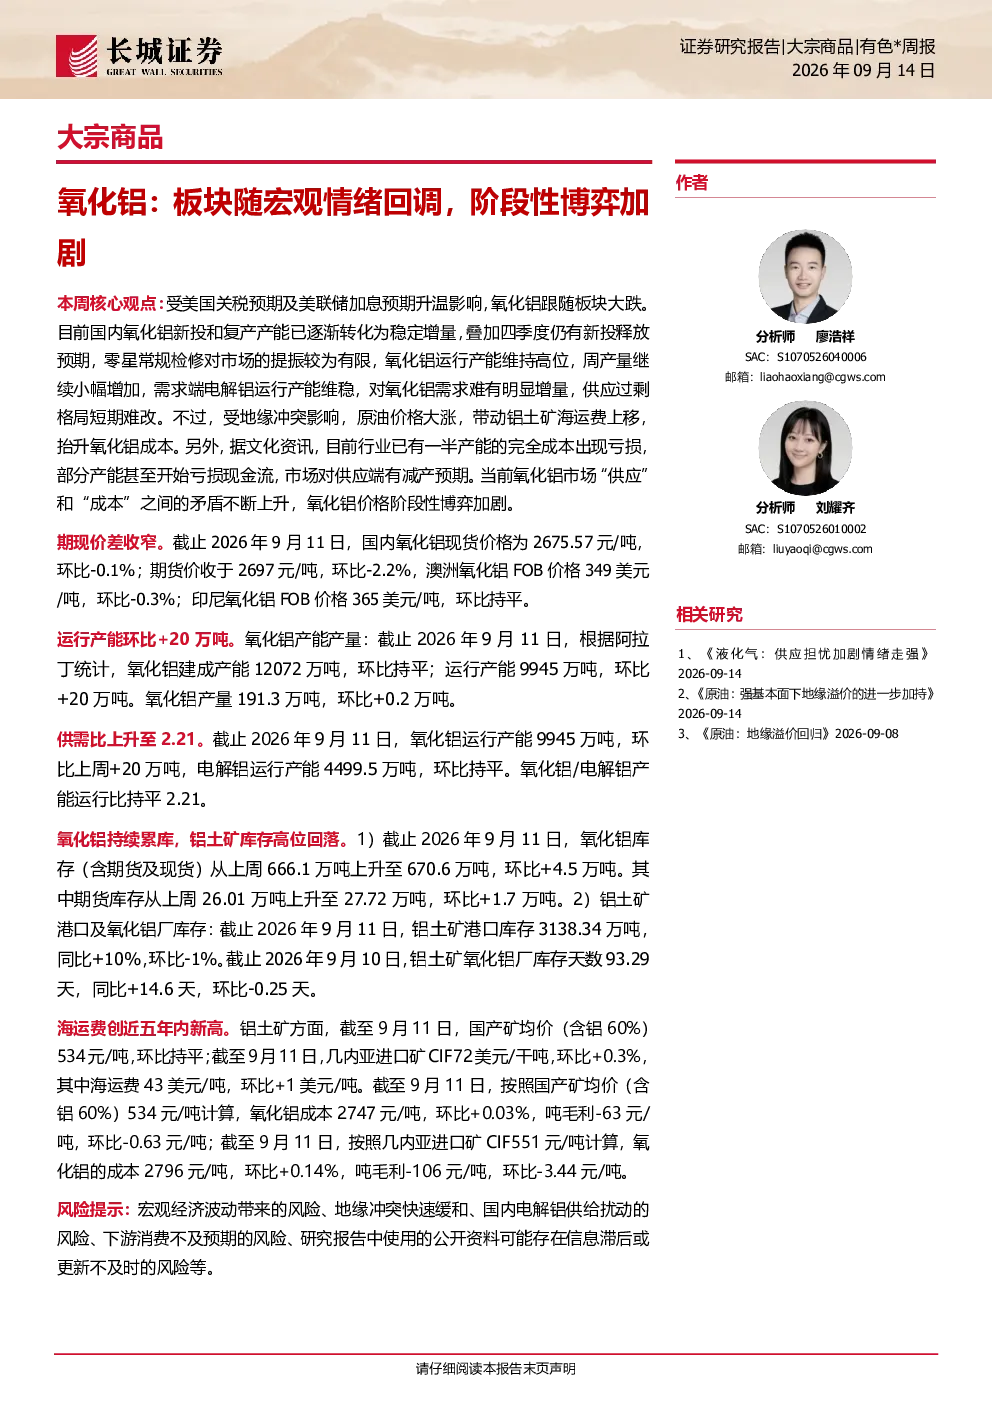
受美国关税预期及美联储加息预期升温影响,氧化铝板块随宏观情绪回调,阶段性博弈加剧。国内氧化铝新投和复产产能已逐渐转化为稳定增量,叠加四季度仍有新投释放预期,零星常规检修对市场的提振较为有限,氧化铝运行产能维持高位,周产量继续小幅增加。受地缘冲突影响,原油价格大涨,带动铝土矿海运费上移,抬升氧化铝成本。当前氧化铝市场“供应”和“成本”之间的矛盾不断上升。
有色金属行业未来发展趋势是什么?
预计未来2-3年氧化铝供需将延续宽松格局,氧化铝上行空间有限。国内氧化铝新投和复产产能已逐渐转化为稳定增量,叠加四季度仍有新投释放预期,供应过剩格局短期难改。需求端电解铝运行产能维稳,对氧化铝需求难有明显增量。行业已有一半产能的完全成本出现亏损,部分产能甚至开始亏损现金流,市场对供应端有减产预期。
本报告重点分析了哪些方面?
本报告重点分析了氧化铝板块随宏观情绪回调的阶段性博弈加剧情况,包括国内氧化铝新投和复产产能对市场的影响、铝土矿海运费上涨对成本的影响、氧化铝运行产能和产量变化、电解铝运行产能对氧化铝需求的影响、氧化铝库存变化、氧化铝盈利情况以及进出口情况。报告还分析了全球年度供需平衡和主要风险提示。
当前氧化铝市场现状如何判断?
当前氧化铝市场呈现供应过剩格局,新投和复产产能持续释放,运行产能维持高位,产量继续小幅增加。需求端电解铝运行产能维稳,对氧化铝需求难有明显增量。受地缘冲突影响,铝土矿海运费上移,氧化铝成本抬升。行业已有一半产能的完全成本出现亏损,市场对供应端有减产预期。氧化铝库存从上周666.1万吨上升至670.6万吨,环比+4.5万吨。
本报告有哪些风险提示?
本报告提示的主要风险包括宏观经济波动、地缘冲突快速缓和、国内电解铝供给扰动、下游消费不及预期、公开资料信息滞后或更新不及时等。这些因素可能对氧化铝板块的表现产生重要影响,投资者需密切关注相关动态。
你可能感兴趣
有色(铝、氧化铝)周报:氧化铝多空博弈加剧,预计震荡运行 宏观情绪修复,铝锭去库支撑 沪铝预计震荡
国信期货2025-06-01
铝:短期仍受宏观及政策预期主导,但价格有回调风险,氧化铝:阶段性供需错配,期价暂维持强势
新湖期货2024-04-28
沪铝前期阶段性反弹,恐慌情绪加剧回调
中原期货2020-04-21
2020年镍&不锈钢10月行情展望:镍价随宏观情绪回调,基本面看10月仍有上行动力
海证期货2020-09-29
铝:宏观情绪修复回调 氧化铝:关注矿端扰动 铸造铝合金:跟随电解铝
国泰君安证券2026-06-15
招期基本金属铝产业链:氧化铝:现货价格持续下行,关注氧化铝厂减产停产情况 电解铝:中美贸易摩擦叠加需求边际走弱,铝价面临回调压力 铸造铝合金:废铝价格坚挺,但宏观情绪和持续累库压制上行空间
招商期货2025-10-12
铝、氧化铝、铸造铝合金基本面数据更新:铝:宏观情绪修复回调;氧化铝:关注矿端扰动;铸造铝合金:跟随电解铝
国泰君安证券2026-06-15
招期基本金属铝产业链:氧化铝:现货价格持续下行,关注氧化铝厂减产停产情况,电解铝:中美贸易摩擦叠加需求边际走弱,铝价面临回调压力,铸造铝合金:废铝价格坚挺,但宏观情绪和持续累库压制上行空间
有色金属招商期货2025-10-13
镍:宏观情绪回调,基本面承压 不锈钢:基本面限制弹性,现实预期博弈
国泰君安期货2024-10-16