猜你想问
2022年与2026年天然气危机有何异同?
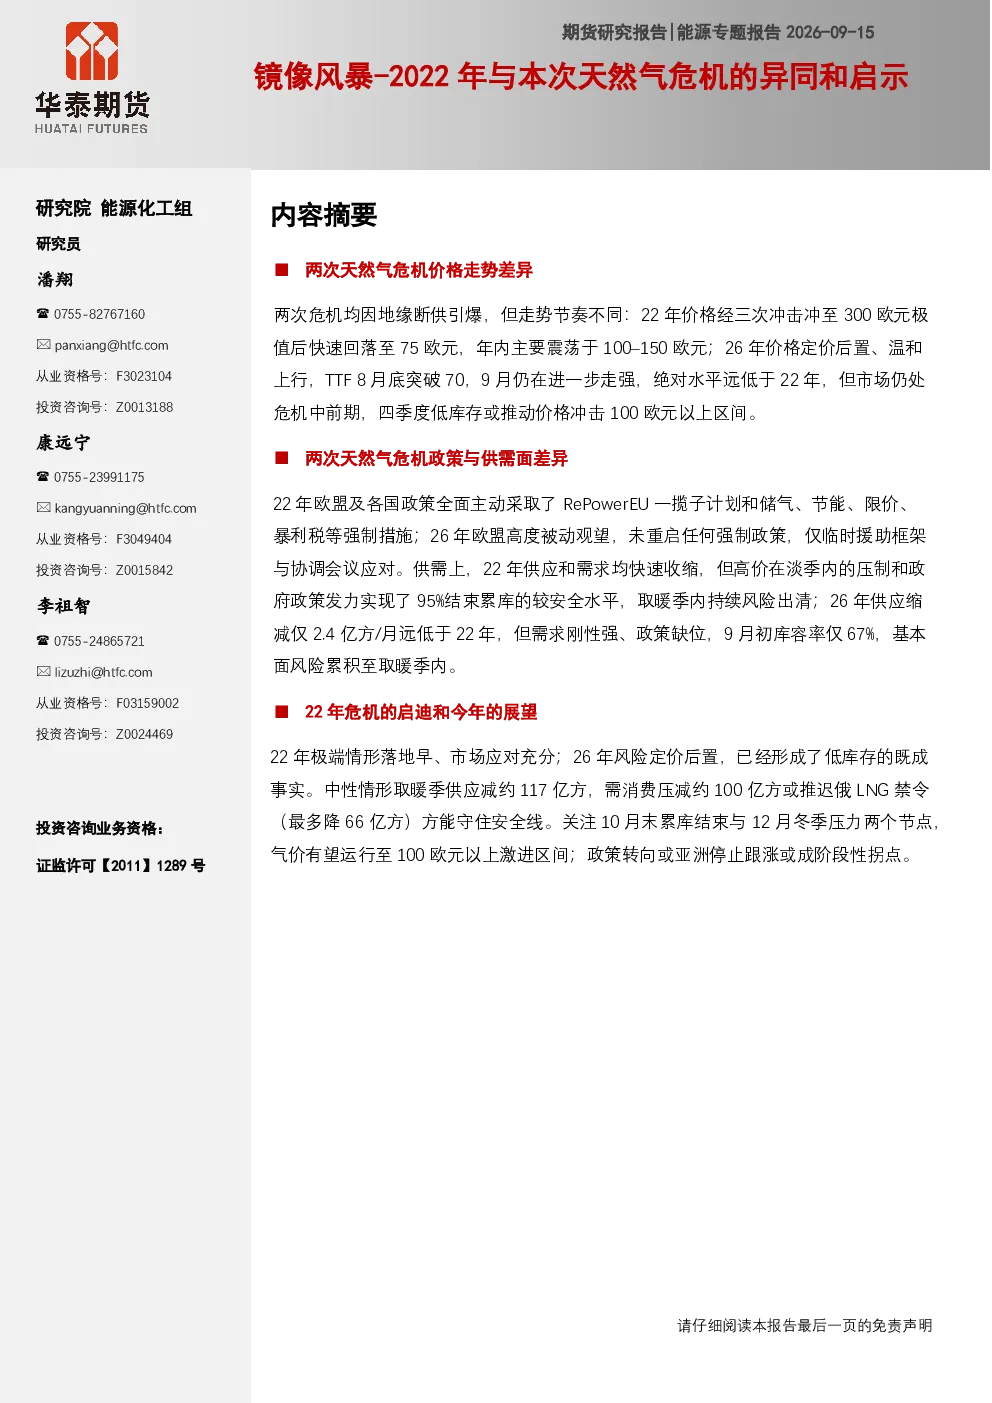
2022年和2026年欧洲天然气危机均由地缘断供引发,但价格走势和市场应对存在显著差异。2022年价格经历三次冲击后快速回落,年内震荡区间主要集中于100–150欧元;2026年价格温和上行,TTF在2026年8月底突破70欧元,绝对水平远低于2022年,但市场仍处危机中前期,四季度低库存或推动价格冲击100欧元以上区间。政策与供需面差异也较大:2022年欧盟及各国采取了RePowerEU一揽子计划、储气、节能、限价、暴利税等强制措施;2026年欧盟高度被动观望,未重启任何强制政策,仅采取临时援助框架与协调会议应对。2022年供应和需求均快速收缩,但政府政策发力实现了95%结束累库的较安全水平;2026年供应缩减仅2.4亿方/月远低于2022年,但需求刚性强、政策缺位,9月初库容率仅67%,基本面风险累积至取暖季内。
欧洲天然气赛道未来发展趋势如何?
欧洲天然气赛道未来发展趋势关键在于政策与供需平衡。2026年欧洲溢价和政府政策发力显著低于2022年水平,持续的低累库速度使得目前已非常确定性地会以一个较为危险的库存水平进入取暖季。10月末累库结束,低库存风险被彻底定价,以及12月冬季压力初步定位,都有可能助推市场达到峰值。对欧盟能源政策或者中东冲突双方形成施压,政策调整与外交谈判引发供给预期的调整,或者亚洲市场确保库存安全放弃跟涨,使得TTF维持稳定溢价时,会成为本轮危机的阶段性拐点,缓解价格继续冲高的风险。
本报告重点分析了哪些方向?
本报告重点分析了2022年与2026年欧洲天然气危机的对比,包括价格走势、政策动向、供需变化及后市展望。报告指出,2022年危机中价格经三次冲击冲至300欧元极值后快速回落至75欧元,年内主要震荡于100–150欧元;而2026年价格定价后置、温和上行,TTF 8月底突破70,9月仍在进一步走强,绝对水平远低于22年,但市场仍处危机中前期。报告还对比了政策应对差异:2022年欧盟采取主动全面干预,2026年欧盟高度被动观望,未重启任何强制政策。此外,报告分析了供需变化:2022年供应和需求均快速收缩,但政府政策发力实现了95%结束累库的较安全水平;2026年供应缩减仅2.4亿方/月远低于2022年,但需求刚性强、政策缺位,9月初库容率仅67%,基本面风险累积至取暖季内。
当前欧洲天然气市场现状如何判断?
当前欧洲天然气市场现状表现为价格温和上行但风险累积。2026年价格定价后置、温和上行,TTF 8月底突破70,9月仍在进一步走强,绝对水平远低于2022年,但市场仍处危机中前期,四季度低库存或推动价格冲击100欧元以上区间。供应缩减仅2.4亿方/月远低于2022年,但需求刚性强、政策缺位,9月初库容率仅67%,基本面风险累积至取暖季内。中性情形取暖季供应减约117亿方,需消费压减约100亿方或推迟俄LNG禁令(最多降66亿方)方能守住安全线。市场已非常确定性地会以一个较为危险的库存水平进入取暖季,低库存风险被彻底定价,以及12月冬季压力初步定位,都有可能助推市场达到峰值。
本报告提示哪些风险?
本报告提示的主要风险包括库存风险与政策不确定性。2026年欧洲溢价和政府政策发力显著低于2022年水平,持续的低累库速度使得目前已非常确定性地会以一个较为危险的库存水平进入取暖季。10月末累库结束,低库存风险被彻底定价,以及12月冬季压力初步定位,都有可能助推市场达到峰值,届时欧气价格或有望运行在22年危机的100欧元以上的激进区间以压制需求。政策转向或亚洲停止跟涨或成阶段性拐点,但若政策调整与外交谈判未能有效缓解供需矛盾,或导致价格继续冲高。此外,中东冲突等外部因素也可能加剧市场波动,需密切关注供需平衡变化及政策动向对市场的影响。