猜你想问
朗坤科技的主营业务是什么?
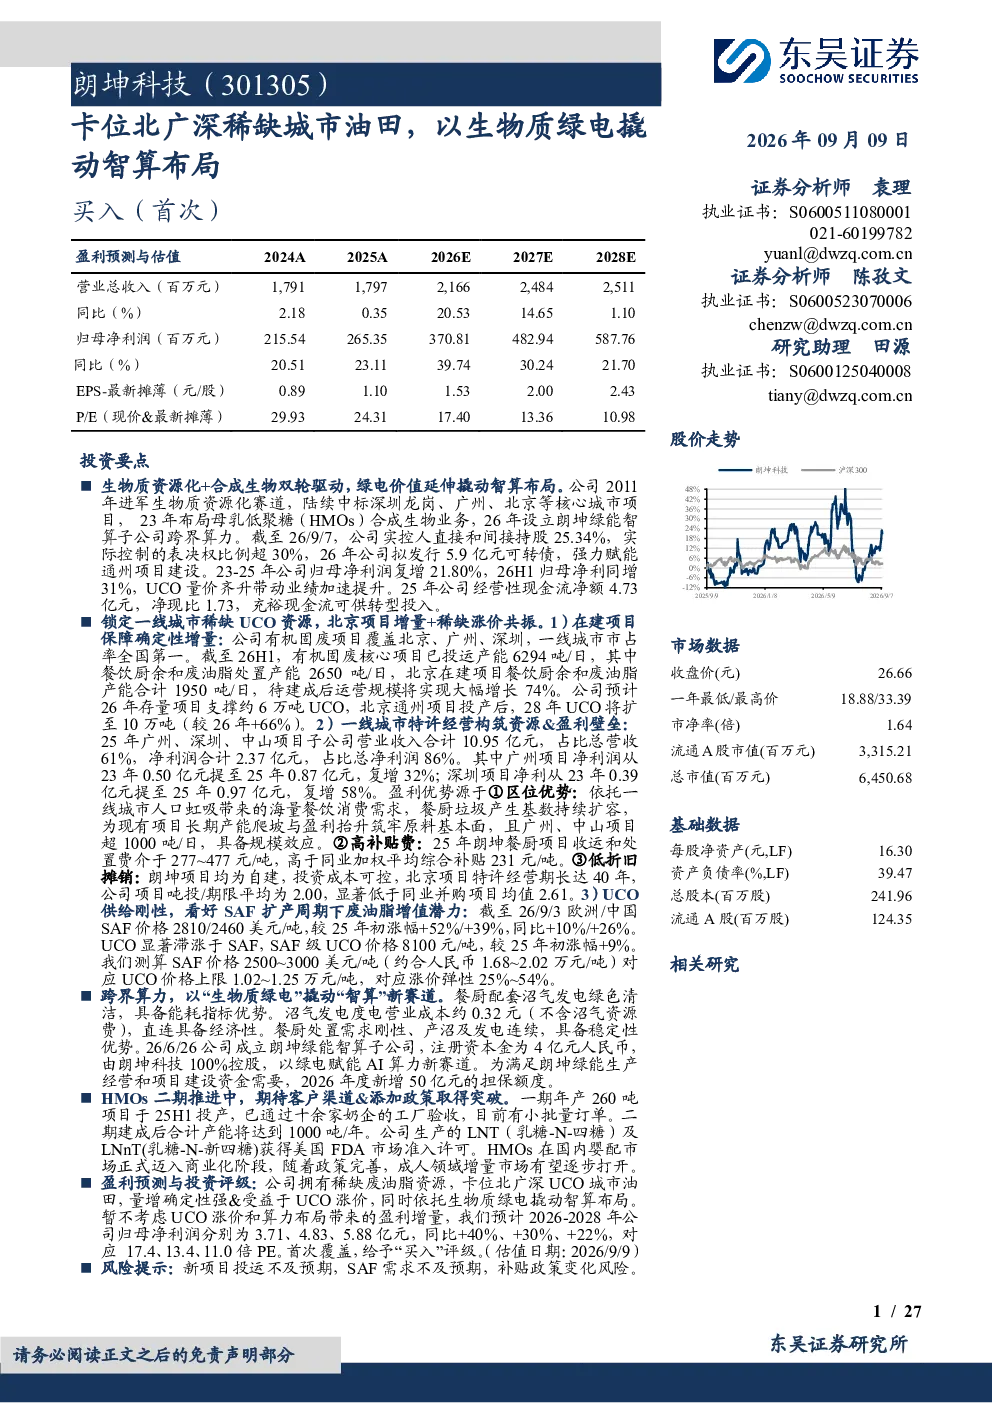
公司深耕生物质资源化赛道二十余载,聚焦有机固废处理,一线城市市占率全国第一。2023年上市后,启动从“环境治理”向“生物科技”的战略转型,构建“生物质资源再生+合成生物智造”双轮驱动的业务格局。目前有机固废项目覆盖北京、广州、深圳等核心城市,特许经营模式构筑稀缺市政资产壁垒,政府保底处置体量,从源头锁定稳定原料供给。
生物质资源化赛道的发展趋势如何?
生物质资源化赛道具有广阔的发展前景,尤其在一线城市,餐饮消费活跃,废油脂产出稳定,资源集中度高,项目盈利能力强劲。公司作为行业龙头,一线城市市占率全国第一,且持续拓展有机固废处理能力,如北京通州项目投运将支撑餐厨产能翻倍。未来,随着合成生物技术的成熟和政府政策的支持,该赛道有望迎来更快的增长。
朗坤科技报告重点分析了哪些业务方向?
报告重点分析了公司的有机固废业务、合成生物业务和智算业务。有机固废业务方面,公司聚焦一线城市,特许经营模式构筑壁垒,政府保底处置体量确保稳定原料供给。合成生物业务方面,HMOs二期推进中,珠海产能释放&国际认证稳步推进,期待客户渠道&添加政策取得突破。智算业务方面,成立朗坤绿能智算子公司,以生物质绿电赋能AI算力新赛道。
当前市场对朗坤科技的业务布局有何判断?
市场对朗坤科技的业务布局给予积极评价。公司有机固废项目覆盖北京、广州、深圳等核心城市,一线城市市占率全国第一,特许经营模式构筑稀缺市政资产壁垒,政府保底处置体量确保稳定原料供给。合成生物业务方面,HMOs二期推进中,珠海产能释放&国际认证稳步推进,有望带来新的增长点。智算业务方面,成立朗坤绿能智算子公司,以生物质绿电赋能AI算力新赛道,符合行业发展趋势。
朗坤科技报告提示了哪些风险?
报告提示了新项目投运不及预期、SAF需求不及预期和补贴政策变化风险。新项目投运不及预期可能导致产能扩张计划受阻,影响公司业绩增长。SAF需求不及预期可能影响合成生物业务的盈利能力。补贴政策变化风险可能影响公司有机固废业务的稳定收益。公司需密切关注政策变化和市场需求动态,以应对潜在风险。