猜你想问
这份研报主要分析了什么内容?
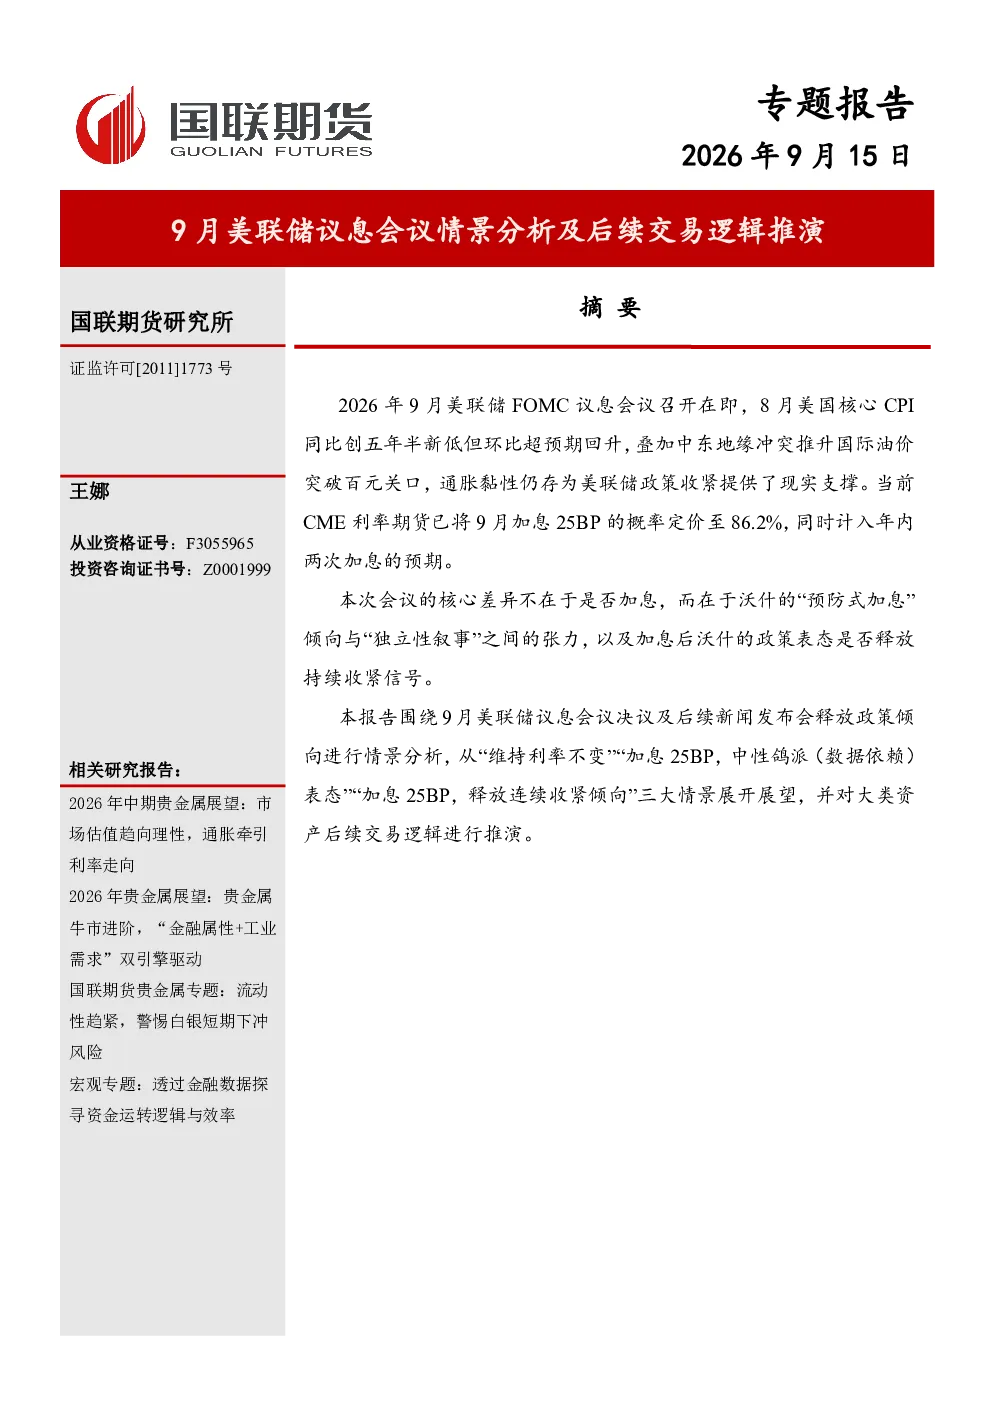
这份研报主要分析了2026年9月美联储议息会议的情景,包括加息决策、沃什的政策表态以及不同情景下的市场反应。报告详细解读了会议背景、通胀数据、就业市场、政策约束等因素,并对三种可能的会议情景进行了推演,最后提出了研究结论与策略建议。
报告对美联储加息前景有何判断?
报告认为单次加息是基准情景,市场已提前计价,加息落地可能触发“卖预期、买事实”反弹。报告指出连续加息缺乏坚实基础,就业未过热,财政与AI融资成本构成硬约束,AI对通胀影响尚不明确。
报告如何分析通胀与就业市场对美联储政策的影响?
报告分析指出,通胀黏性仍存,支撑加息。8月CPI同比3.4%,环比0.4%超预期;核心CPI同比2.4%,环比0.3%超预期。就业市场方面,非农新增16.2万超预期,失业率4.1%,就业人口比改善,但薪资端偏弱,实际薪酬负增长,无“薪资-通胀螺旋”风险,就业未达过热。
报告对美债收益率有何看法?
报告强调美债长端是关键变量,10年期美债收益率走向优先于政策利率调整。突破5%将引发风险资产调整,低于5%则提升黄金配置价值。报告指出市场已提前计价加息,美债收益率变化将影响市场情绪和资产定价。
报告提示了哪些风险?
报告提示,会议前贵金属波动率将维持高位,建议保持观望。若加息预期充分计价,“利空出尽”后存在修复机会。同时,报告指出财政压力与AI产业融资成本上升限制加息空间,AI对通胀影响尚不明确,需持续关注相关政策变化和市场反应。
你可能感兴趣
专题报告:9月美联储议息会议情景分析及后续交易逻辑推演
国联期货2026-09-15
2026年9月美联储议息会议点评:加息落地,两难未解
工银国际2026-09-17
——2026年9月美联储议息会议点评:美联储鹰派加息,沃什开启独立之路
国泰海通证券2026-09-17
美联储11月议息会议点评:Taper后美国加息的三种可能情景
民生证券2021-11-05
点评 | 美联储议息会议要点速览及简评(9月)
新湖期货2022-09-23
美联储9月议息会议点评及“缩表”介绍
信达期货2017-09-21
每周全球经济分析:重点关注美联储议息会议及会后声明
中泰证券2010-01-25
7月美联储议息会议点评:暂缓加息不改基调,后续鹰派风险仍存
南华期货2026-07-30
3月美联储FOMC议息会议简析:加息幅度符合预期,但后续不确定性尚存
银河期货2023-03-26
12月美联储议息会议点评:议息会议中规中矩,关注后续对通胀目标的可能调整
华创证券2019-12-12