猜你想问
这份报告主要分析了什么内容?
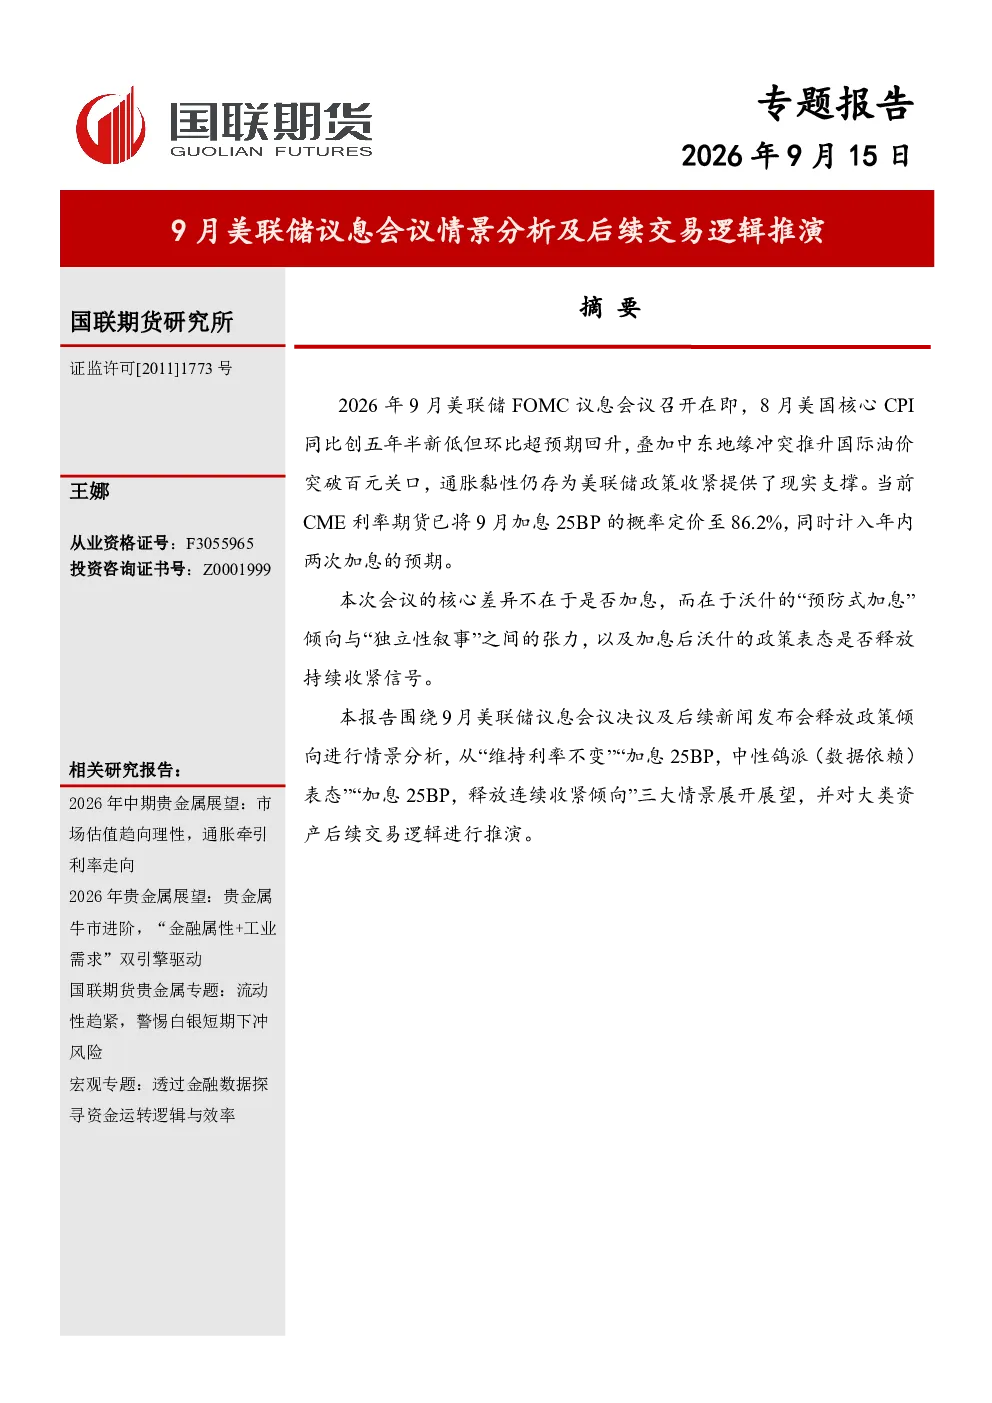
这份报告主要分析了9月美联储议息会议的三种可能情景及其对后续市场交易的逻辑推演。报告详细解读了会议前的通胀数据、就业市场状况以及政策约束因素,并对维持利率不变、加息25BP释放数据依赖信号、以及加息25BP同时释放连续加息倾向三种情景进行了深入分析,探讨了不同情景下的市场反应和政策含义。报告还结合了美国财政压力和AI产业融资成本等因素,为投资者提供了全面的会议前分析视角。
报告对美联储9月议息会议的基准情景是如何判断的?
报告认为单次加息是基准情景,主要基于当前市场已提前计价,且美联储在政策表态中倾向于强调数据依赖和预防性操作,同时提示经济下行风险。这种情景下,市场反应可能表现为加息落地后短端利率企稳,长端利率受财政供需影响面临5.0%关口考验,风险资产和贵金属可能短暂反弹。报告还指出,触发连续加息情景的条件较为严格,需要就业市场未过热、财政与AI融资成本构成硬约束等多重因素共同作用。
报告如何评估美债长端利率对贵金属中期走势的影响?
报告强调美债长端利率比政策利率对贵金属中期走势的影响更为重要。当前10年期美债收益率已逼近5%关口,其突破与否将直接决定贵金属的中期方向。若收益率遇阻回落,黄金的配置价值有望提升;若突破并站稳,则可能引发全球风险资产调整。报告还分析了美国财政压力和AI产业融资成本对长端利率的影响,认为这些因素可能成为关键变量。
报告对当前市场现状有何判断?
报告指出当前市场已对美联储9月议息会议的加息可能性进行了充分计价,特别是对单次加息25BP的情景已有较高预期。这种情况下,会议的实际结果可能触发“卖预期、买事实”的市场反应,关键在于美联储的措辞以及美债收益率的实际表现。报告还提到,贵金属短期波动率维持高位,建议投资者在会议前保持观望,若加息预期充分计价出现“利空出尽”行情,贵金属存在修复反弹机会。
报告提示了哪些相关风险?
报告提示的主要风险包括:不同情景下市场反应的不确定性,特别是加息落地后长端利率走势的不确定性;连续加息情景可能带来的全球风险资产估值受压和贵金属下行调整风险;美国财政压力和AI产业融资成本上升可能对经济增长和货币政策产生的负面影响。此外,报告还提醒投资者关注美联储政策措辞的细微变化,以及美债收益率突破5.0%关口可能引发的连锁反应。