猜你想问
本周化工板块表现如何?
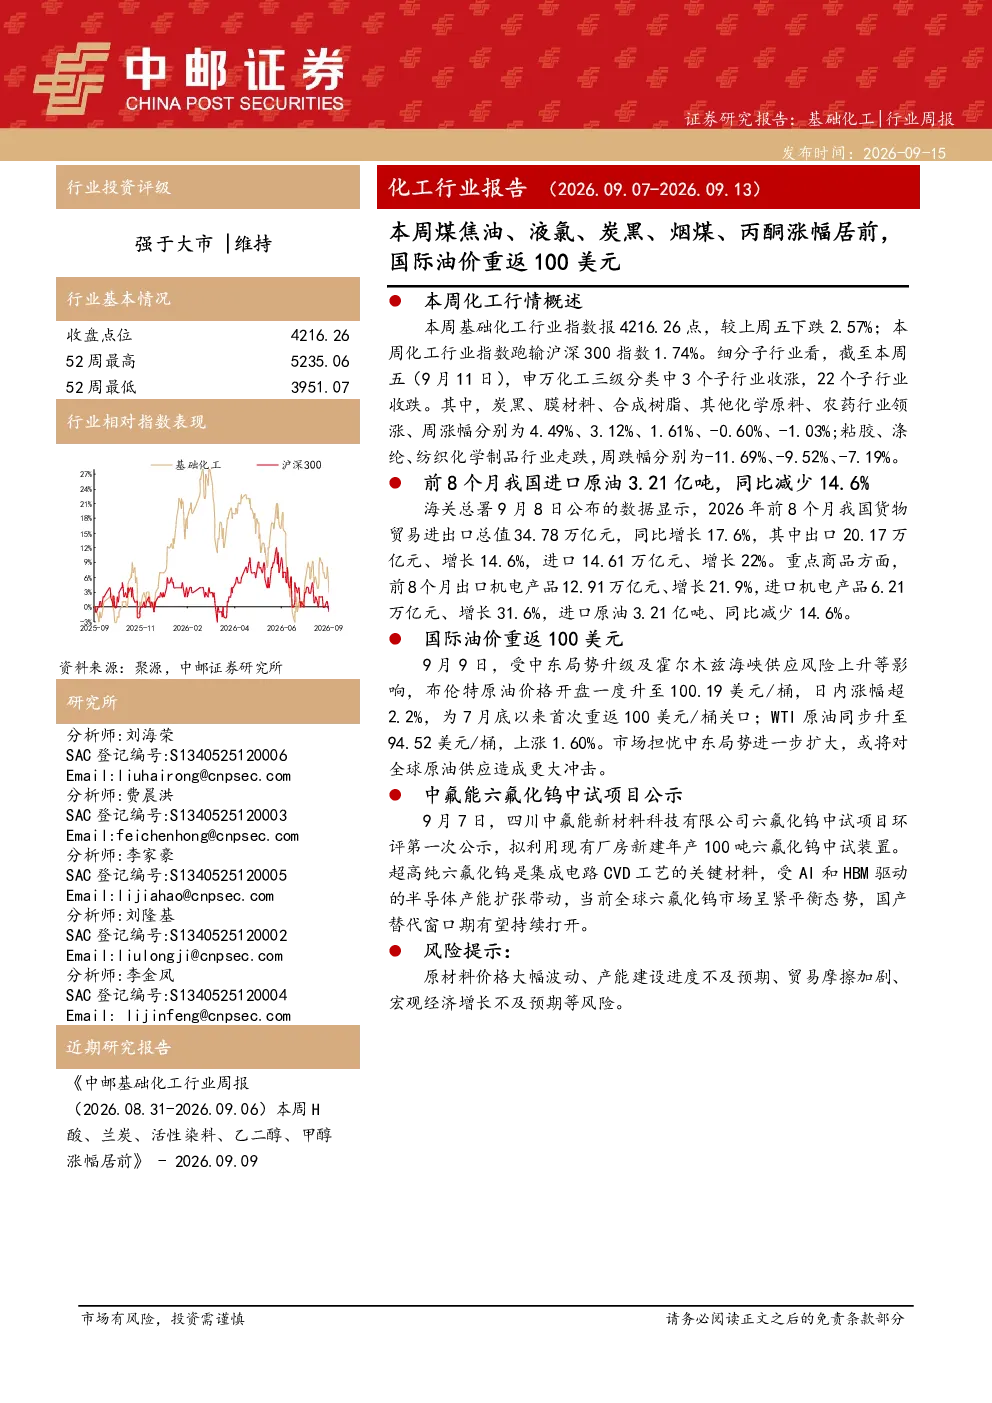
本周基础化工行业指数下跌2.57%,跑输沪深300指数1.74%。炭黑、膜材料、合成树脂、其他化学原料、农药行业领涨,粘胶、涤纶、纺织化学制品行业领跌。166种化工产品价格上涨,29种下跌,涨幅居前的包括煤焦油、液氯、炭黑、烟煤、丙酮,跌幅居前的包括兰炭、工业级碳酸锂、电池级碳酸锂、硫酸、丙烯腈。
化工行业发展趋势如何?
化工行业整体呈现分化态势,部分产品如煤焦油、液氯等受供需关系及成本支撑上涨,而部分产品如兰炭、碳酸锂等则面临价格压力。涤纶长丝受油价支撑成本上涨,但下游采购刚需为主;轮胎行业橡胶价格上涨,但欧美需求疲软;制冷剂市场价格高位盘整;MDI价格逐步上调,受家电行业产量增长带动;PC市场价格宽幅上涨,受双酚A价格推高影响;纯碱市场价格稳中偏好,受碱企检修及成本上行影响;化肥行业秋肥需求启动缓慢,尿素成本推涨,磷钾价格弱稳整理。
报告重点分析了哪些化工子行业?
报告重点分析了涤纶长丝、轮胎、制冷剂、MDI、PC、纯碱、化肥等化工子行业。涤纶长丝受油价支撑成本上涨,下游采购刚需为主;轮胎橡胶价格上涨,东南亚出口下降,欧美需求疲软;制冷剂市场价格高位盘整,R22进入盘整阶段,R134a稳中趋强;MDI价格逐步上调,受烟台万华装置检修及家电行业增长带动;PC市场价格宽幅上涨,受万华化学、浙石化等装置检修及双酚A价格推高影响;纯碱市场价格稳中偏好,受碱企检修及成本上行影响;化肥行业秋肥需求缓慢,尿素成本推涨,磷钾价格弱稳整理。
当前化工市场现状如何?
当前化工市场呈现涨跌分化,煤焦油、液氯、炭黑、烟煤、丙酮等价格上涨明显,而兰炭、工业级碳酸锂、电池级碳酸锂、硫酸、丙烯腈等价格下跌。部分子行业如涤纶、制冷剂、MDI、PC等价格上行,主要受成本支撑或供需关系改善影响;而部分子行业如轮胎、化肥等则面临需求疲软或成本压力。整体来看,化工市场受原材料价格波动、供需关系变化等多重因素影响,呈现结构性分化。
研报提示了哪些风险?
研报提示了原材料价格大幅波动、产能建设进度不及预期、贸易摩擦加剧、宏观经济增长不及预期等风险。原材料价格大幅波动可能影响化工产品成本及盈利能力;产能建设进度不及预期可能导致市场供需失衡;贸易摩擦加剧可能影响化工产品进出口;宏观经济增长不及预期可能抑制化工产品需求。这些风险因素需要投资者密切关注。