猜你想问
焦煤日报核心内容是什么?
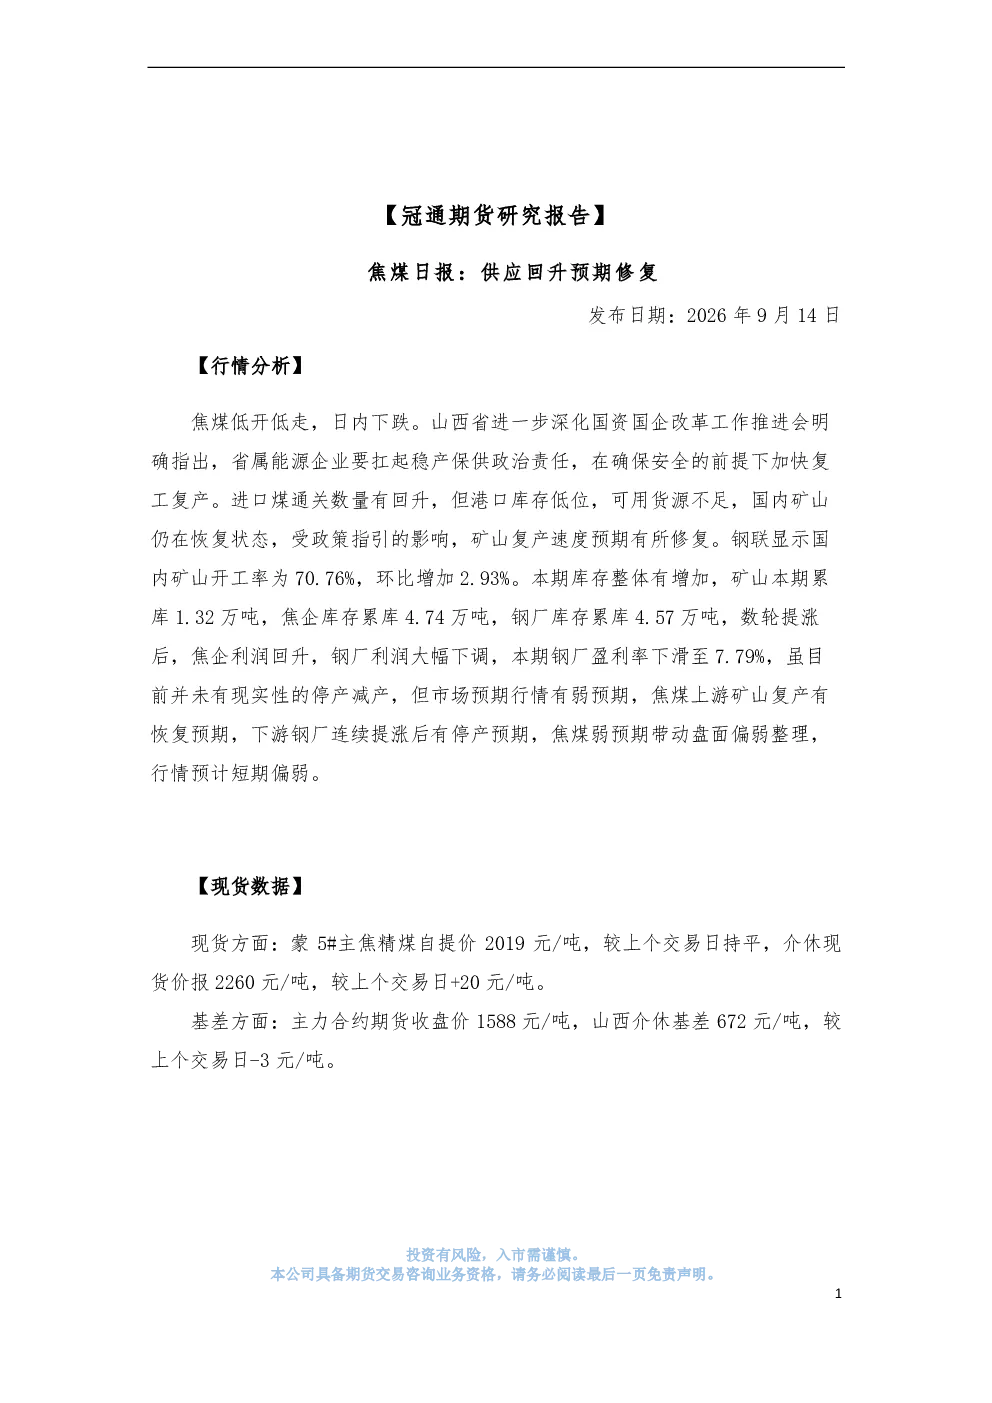
本报告分析焦煤期货低开低走的原因,主要受供应预期回升和下游钢厂利润下滑影响。山西省推动国企复工复产,进口煤通关量回升,但港口库存低位,国内矿山开工率回升至70.76%,预期供应修复。钢厂利润大幅下调至7.79%,提涨后停产预期增强,市场形成弱预期,带动盘面偏弱整理,短期行情预计偏弱。
焦煤行业发展趋势如何?
焦煤行业短期面临供应端预期回升和需求端钢厂利润下滑的双重压力。供应端,国内矿山开工率回升至70.16%,精焦煤日均产量增加3.37吨至66.19吨。需求端,独立焦企日均产量环比增1.46万吨至57.29万吨,但钢厂焦炭日均产量微增0.01万吨至47.12万吨,铁水产量环比下降0.53万吨至236.29万吨,显示需求端存在疲软迹象。市场整体呈现弱预期状态。
报告重点分析了哪些方向?
报告重点分析了焦煤期货市场短期偏弱的原因,包括供应端预期回升和需求端钢厂利润下滑。供应端方面,山西省推动国企复工复产,进口煤通关量回升,国内矿山开工率回升至70.76%,预期供应修复。需求端方面,钢厂利润大幅下调至7.79%,提涨后停产预期增强,市场形成弱预期。此外,报告还跟踪了现货数据,如蒙5#主焦精煤自提价2019元/吨,介休现货价2260元/吨,上涨20元,以及基本面数据,如国内523家样本矿山炼焦煤开工率和独立焦企日均产量等。
当前焦煤市场现状如何判断?
当前焦煤市场呈现供应预期回升和需求疲软的矛盾状态。供应端,国内矿山开工率回升至70.76%,精焦煤日均产量增加3.37吨至66.19吨,进口煤通关量回升,港口库存低位,整体供应预期修复。需求端,钢厂利润大幅下调至7.79%,提涨后停产预期增强,铁水产量环比下降0.53万吨至236.29万吨,显示下游需求存在疲软迹象。市场整体形成弱预期,带动盘面偏弱整理。
焦煤研报存在哪些风险提示?
焦煤研报提示的主要风险在于供应端和需求端的预期变化可能引发市场波动。供应端风险包括矿山复产超预期或进口煤通关量大幅增加可能加剧供应过剩压力。需求端风险包括钢厂利润持续下滑可能导致停产预期增强,进一步打压焦煤价格。此外,政策变化如煤炭行业调控政策调整也可能对市场产生重大影响。投资者需密切关注供需两端的变化以及相关政策动态。