猜你想问
这份报告主要分析了哪些核心内容?
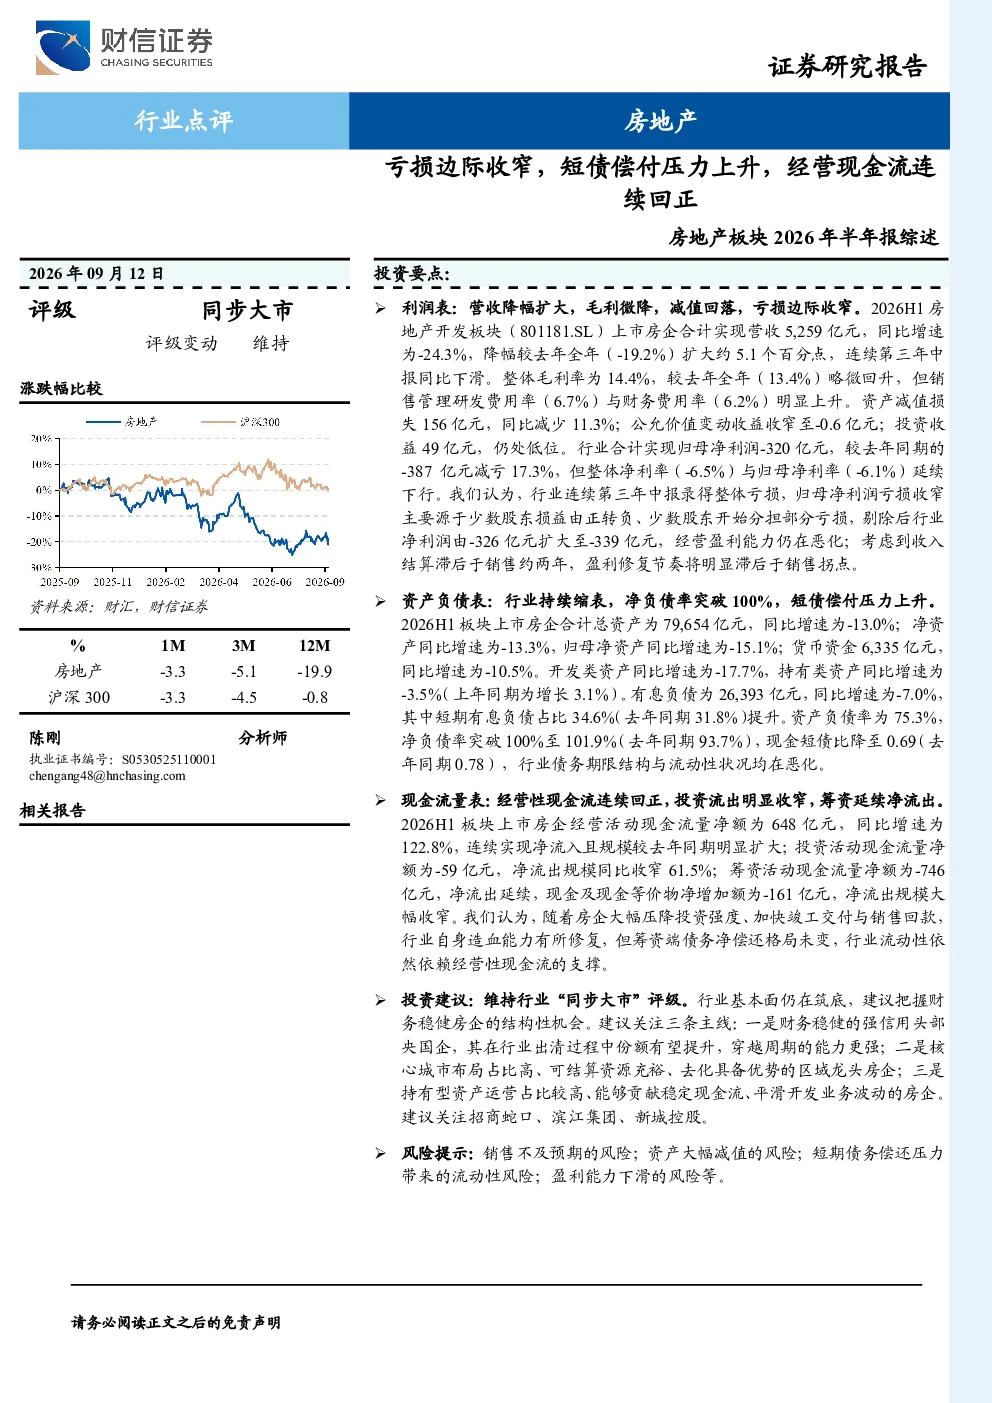
本报告主要分析了中国房地产板块2026年上半年的财务表现,重点关注亏损收窄、短债偿付压力上升和经营现金流连续回正三个核心指标。报告显示,尽管行业营收降幅扩大,但减值损失减少,归母净利润亏损有所收窄。同时,行业短期偿债压力上升,经营性现金流成为流动性支撑主要来源。
中国房地产赛道未来发展趋势如何?
中国房地产赛道未来发展趋势呈现分化态势。行业整体盈利能力仍在恶化,修复节奏滞后于销售拐点。但财务稳健的房企将迎来结构性机会,特别是强信用头部央国企、核心城市布局的区域龙头房企以及持有型资产运营占比较高的房企。行业流动性依然依赖经营性现金流支撑,但短期偿债压力不容忽视。
报告重点分析了哪些方面?
报告重点分析了房地产板块的利润表、资产负债表和现金流量表。利润表显示行业营收和毛利率下降,但减值损失减少,亏损收窄。资产负债表显示行业持续缩表,净负债率突破100%,短期偿债压力上升。现金流量表显示经营性现金流连续回正且规模扩大,成为流动性主要支撑。
当前房地产市场现状如何判断?
当前房地产市场现状呈现复杂分化。行业整体财务状况仍面临挑战,盈利能力恶化,短期偿债压力上升。但部分财务稳健房企已出现经营性现金流回正的积极信号,显示行业在困境中存在结构性机会。整体来看,市场仍处于调整期,但修复基础正在逐步形成。
这份报告提示了哪些风险?
本报告提示了多项风险,包括销售不及预期可能导致利润进一步下滑、资产大幅减值可能侵蚀净资产、短期债务偿还压力加剧流动性风险,以及行业盈利能力持续下滑可能影响整体估值水平。这些风险需要投资者密切关注,并谨慎评估投资决策。
你可能感兴趣
房地产板块2026年半年报综述:亏损边际收窄,短债偿付压力上升,经营现金流连续回正
房地产财信证券2026-09-12
镍:进口亏损边际收窄,海外宏观情绪回调,不锈钢:钢价涨幅回吐,现实面拖累
国泰君安证券2024-05-24
Q2亏损收窄,经营压力仍大
交通运输西南证券2021-08-30
周大福 FY2023Q1主要经营数据点评:同店快速收窄回正,下沉拓店持续释放
国泰君安证券2022-07-13
亏损环比持稳,经营现金流持续正流入
国金证券2025-10-31
净利率连续5年提升抵达2002年以来最高,现金流大幅改善回正
建筑建材东兴证券2019-04-03
三季度亏损收窄,现金流充裕
文化传媒国信证券2022-10-28
亏损收窄现金流转正,加大现金储备应对行业寒冬
机械设备国金证券2024-08-31
全年亏损收窄,现金流与云订阅ARR高增长
华安证券2024-01-05
亏损有所收窄,经营性现金流转正
机械设备西南证券2024-09-04