猜你想问
平煤股份Q2业绩改善的原因是什么?
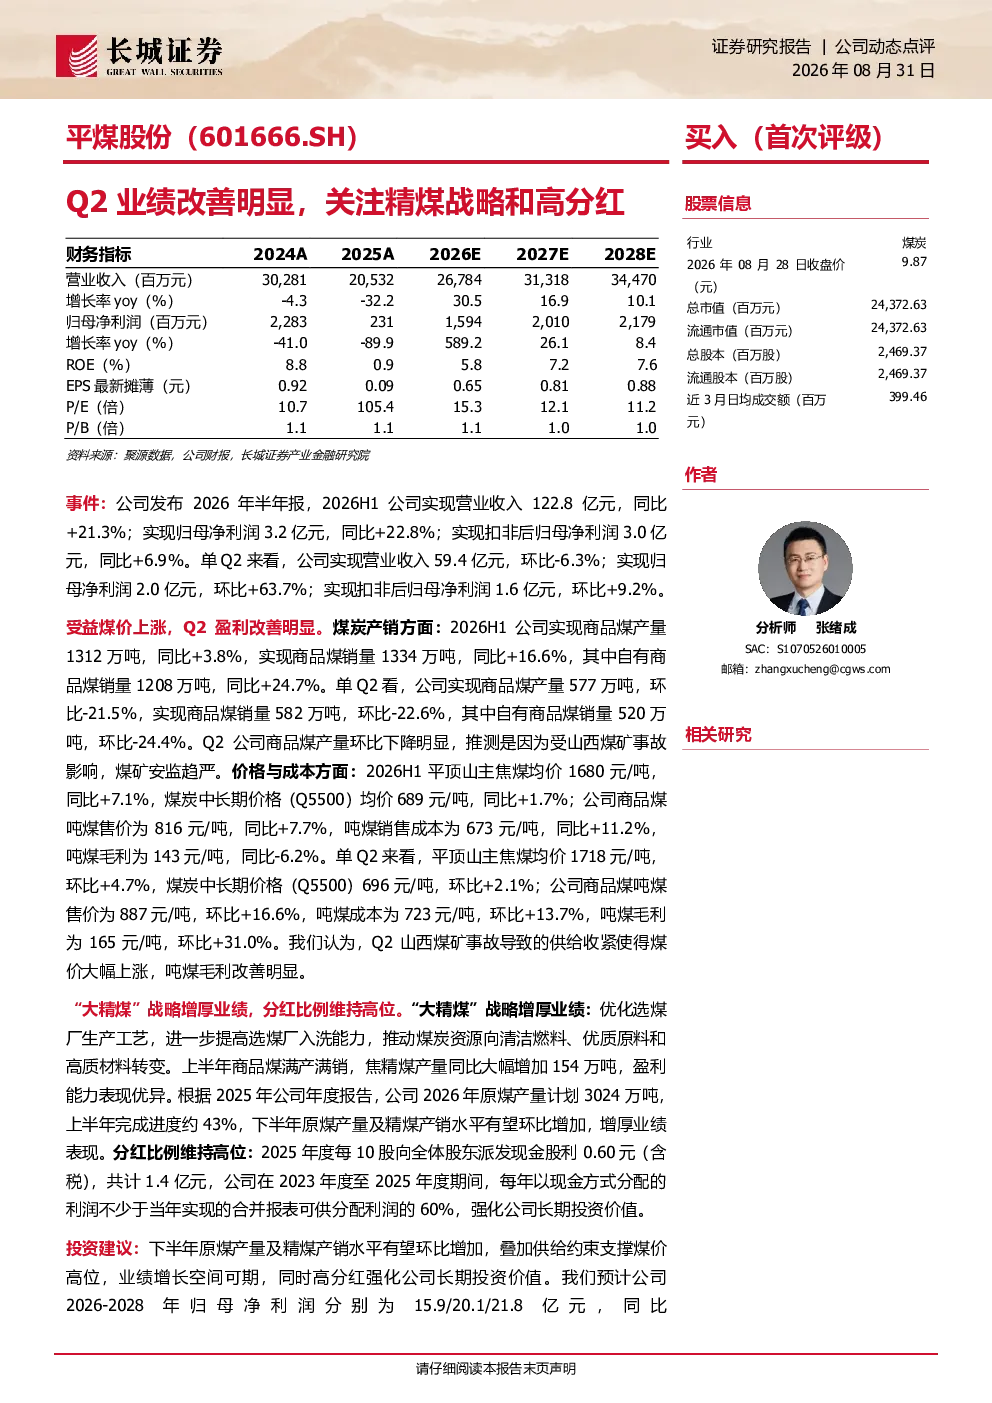
平煤股份2026年Q2业绩改善明显,主要受益于煤价上涨和“大精煤”战略。Q2山西煤矿事故导致供给收紧,煤价上涨,吨煤毛利改善明显。此外,“大精煤”战略推动焦精煤产量同比大幅增加154万吨,盈利能力优异。
平煤股份的精煤战略有哪些成效?
平煤股份的“大精煤”战略成效显著,推动焦精煤产量同比大幅增加154万吨,焦精煤盈利能力优异。2026H1公司实现营业收入122.8亿元(同比+21.3%),归母净利润3.2亿元(同比+22.8%);单Q2归母净利润2.0亿元(环比+63.7%)。煤炭产销方面,2026H1商品煤产量1312万吨(同比+3.8%),销量1334万吨(同比+16.6%),其中自有商品煤销量1208万吨(同比+24.7%)。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受多种因素影响,包括能源需求、供给结构调整、安全生产政策等。当前,煤炭供给端受安全生产政策影响,供给收缩趋势明显,煤价呈现上涨态势。同时,煤炭消费端需求稳定,焦煤等高端煤种需求持续增长。未来,煤炭行业将更加注重绿色低碳发展,推动煤炭清洁高效利用。
平煤股份的盈利能力如何?
平煤股份盈利能力较强,2026H1吨煤毛利143元/吨(同比-6.2%),但Q2吨煤毛利改善明显,达到165元/吨(环比+31.0%)。2026H1公司实现营业收入122.8亿元(同比+21.3%),归母净利润3.2亿元(同比+22.8%);单Q2归母净利润2.0亿元(环比+63.7%)。煤炭产销方面,2026H1商品煤产量1312万吨(同比+3.8%),销量1334万吨(同比+16.6%),其中自有商品煤销量1208万吨(同比+24.7%)。
平煤股份面临哪些风险?
平煤股份面临的主要风险包括:经济增长不及预期可能导致煤炭需求下降;煤价大幅下跌将影响公司盈利能力;煤炭产量不及预期可能影响业绩表现;进口煤增量超预期可能加剧市场竞争;安全生产存在隐患可能影响生产稳定。此外,公司维持高位分红比例,需关注现金流状况。