猜你想问
这份研报的核心内容是什么?
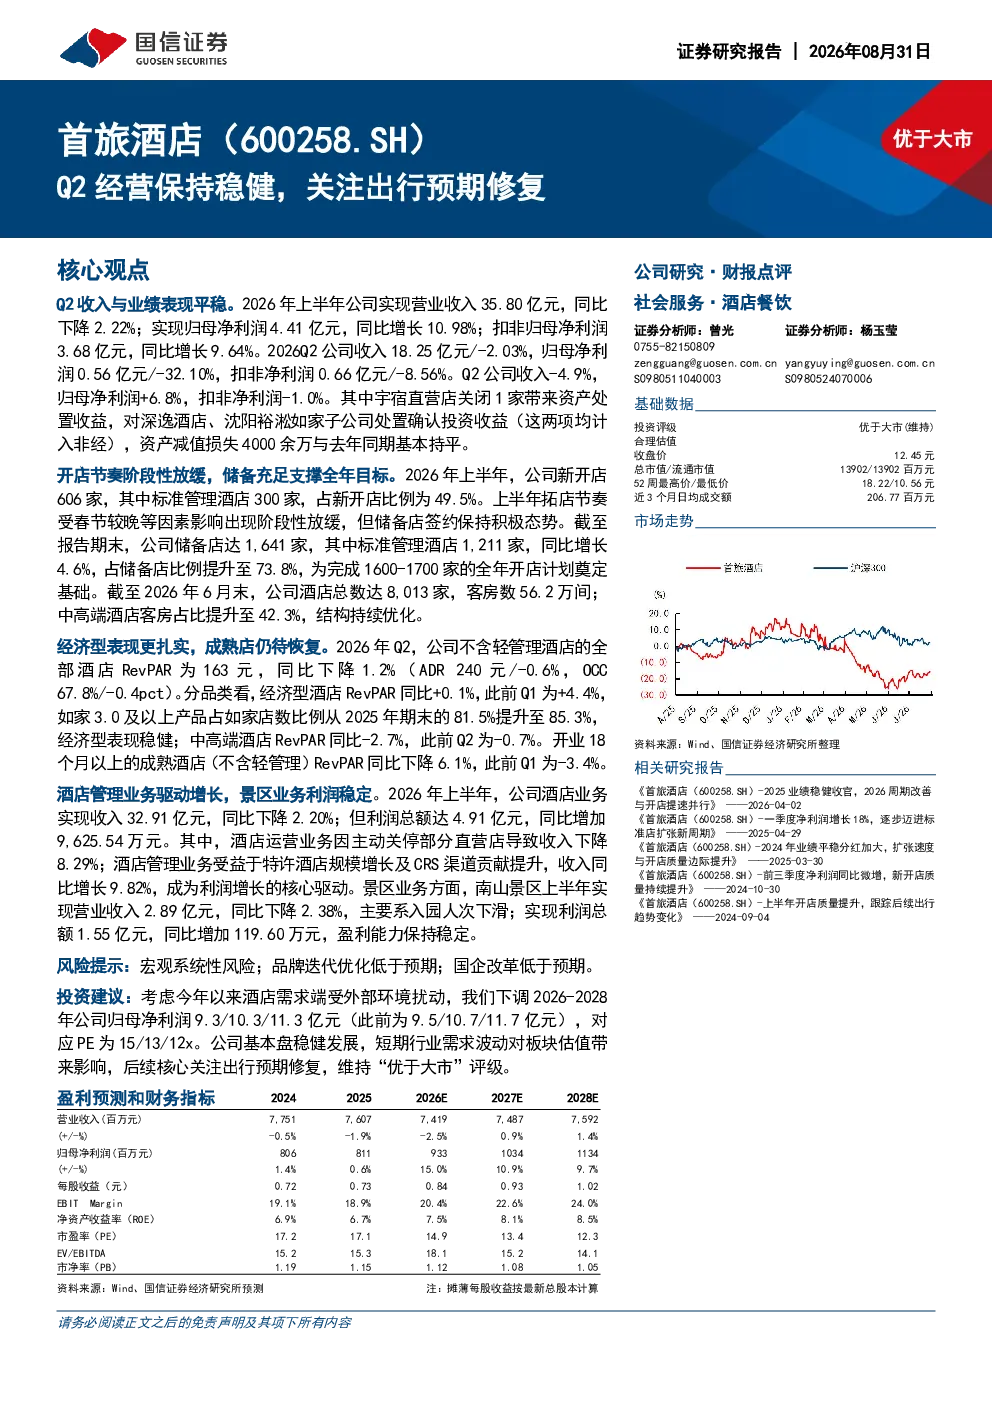
本报告分析首旅酒店2026年Q2经营情况,指出公司收入与业绩表现平稳,上半年营业收入35.80亿元,同比下降2.22%;归母净利润4.41亿元,同比增长10.98%。Q2收入18.25亿元,同比下降2.03%;归母净利润0.56亿元,同比下降32.10%。主要受宇宿直营店关闭、深逸酒店及沈阳裕淞如家子公司处置确认投资收益,以及资产减值损失4000余万影响。同时,报告关注到公司开店节奏阶段性放缓,上半年新开店606家,但储备店达1,641家,为完成全年开店计划奠定基础。经济型酒店RevPAR同比+0.1%,中高端酒店RevPAR同比-2.7%。酒店管理业务驱动增长,上半年利润总额同比增加9,625.54万元。报告下调2026-2028年归母净利润预测,维持“优于大市”评级,核心关注出行预期修复。
酒店行业发展趋势如何?
酒店行业发展趋势呈现多元化发展态势。经济型酒店凭借高性价比和广泛覆盖,持续保持市场优势,如家3.0及以上产品占比提升至85.3%,RevPAR同比+0.1%。中高端酒店占比提升至42.3%,但成熟店RevPAR同比下降6.1%,显示成熟店仍待恢复。酒店管理业务成为利润增长核心驱动,收入同比增长9.82%。景区业务盈利能力保持稳定,南山景区利润总额同比增加119.60万元。行业整体面临品牌迭代优化和宏观系统性风险挑战,但长期发展潜力仍存。
报告重点分析了哪些方向?
报告重点分析了首旅酒店Q2经营表现及未来发展趋势。一方面,详细解析了公司收入与业绩变化,包括Q2收入与净利润的具体数据及影响因素,如宇宿关闭、投资收益确认和资产减值等。另一方面,关注公司开店节奏与储备情况,指出上半年拓店放缓但储备充足,为完成全年计划奠定基础。此外,报告分析了不同类型酒店的RevPAR表现,经济型酒店稳健增长,中高端酒店面临挑战。同时,强调了酒店管理业务对利润增长的贡献,以及景区业务的稳定盈利。最后,报告提出了投资建议和风险提示,核心关注出行预期修复。
当前酒店市场现状如何判断?
当前酒店市场现状呈现稳中有变的特点。一方面,经济型酒店凭借高性价比和广泛覆盖,持续保持市场优势,如家3.0及以上产品占比提升至85.3%,RevPAR同比+0.1%,显示其扎实的经营表现。另一方面,中高端酒店占比提升至42.3%,但成熟店RevPAR同比下降6.1%,表明成熟店仍面临经营压力,需要进一步恢复。酒店管理业务成为利润增长核心驱动,收入同比增长9.82%,显示出品牌输出的积极效果。景区业务盈利能力保持稳定,南山景区利润总额同比增加119.60万元。整体来看,酒店市场在挑战中寻求机遇,品牌迭代和经营优化是关键。
研报提示了哪些风险?
研报提示了首旅酒店面临的主要风险,包括宏观系统性风险,如经济波动可能对酒店行业整体需求产生影响;品牌迭代优化低于预期,若新品牌推广效果不及预期,可能影响未来增长;国企改革低于预期,政策调整可能对国企运营效率带来不确定性。此外,行业竞争加剧和消费者偏好变化也是潜在风险因素。报告建议投资者关注这些风险,结合公司经营数据和行业趋势进行综合判断。