猜你想问
鹏辉能源中报核心内容是什么?
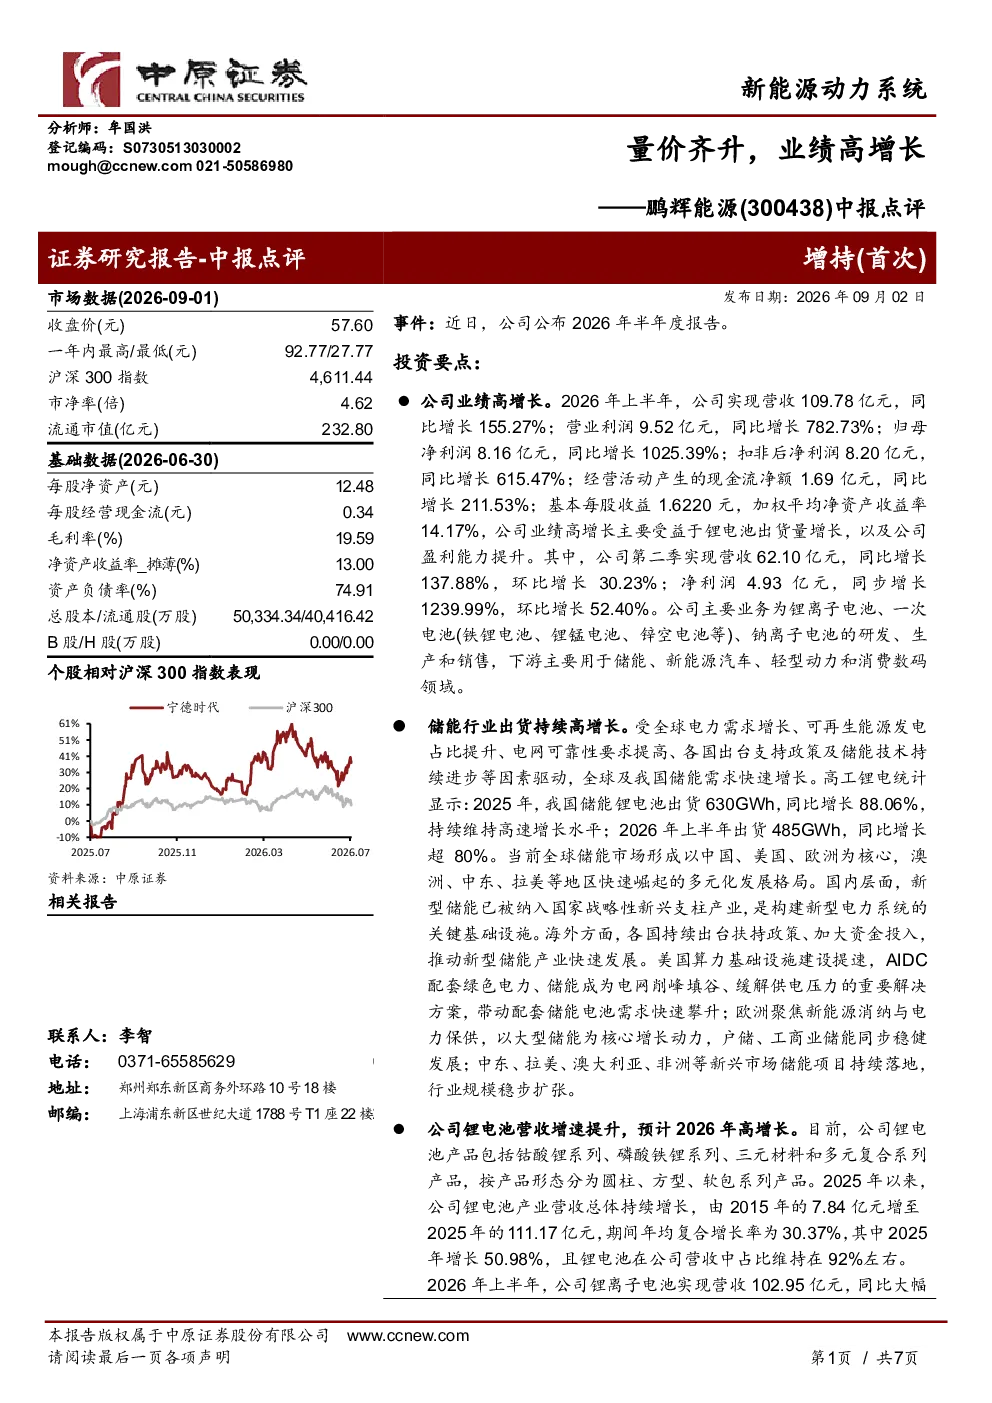
鹏辉能源2026年半年度报告显示公司业绩高增长,主要受益于锂电池出货量增长和盈利能力提升。2026年上半年,公司实现营收109.78亿元,同比增长155.27%;归母净利润8.16亿元,同比增长1025.39%。公司锂电池产业营收总体持续增长,2025年增长50.98%,锂电池在公司营收中占比维持在92%左右。
储能行业发展趋势如何?
全球及中国储能需求快速增长,2025年中国储能锂电池出货630GWh,同比增长88.06%。国内层面,新型储能被纳入国家战略性新兴支柱产业;海外方面,美国、欧洲、中东、拉美等地区储能项目持续落地。鹏辉能源储能电芯出货量位列全球前八,户用储能电芯出货量全球第一。
鹏辉能源报告重点分析了哪些方向?
报告重点分析了公司锂电池业务展望和盈利能力改善。公司锂电池营收增速提升,预计2026年高增长,主要基于行业需求持续高增长、技术创新与产品开发、行业地位和全球化生产网络。2026年上半年,公司销售毛利率19.59%,同比提升7.10个百分点,预计2026年公司盈利能力稳中有升。
当前储能市场现状如何?
当前储能市场现状是需求快速增长,中国储能锂电池出货量大幅提升。国内政策支持新型储能发展,海外市场项目持续落地。鹏辉能源在储能领域具有领先地位,储能电芯出货量位列全球前八,户用储能电芯出货量全球第一。公司凭借技术创新和全球化生产网络,积极应对市场变化。
鹏辉能源研报存在哪些风险提示?
鹏辉能源研报提示的风险包括行业竞争加剧、储能市场出货不及预期、上游原材料价格大幅波动、动力电池价格下降超预期、汇率大幅波动。这些风险可能对公司业绩和盈利能力产生影响,需要密切关注市场动态和行业变化。
你可能感兴趣
2018中报点评:量价齐升助业绩高增长,一体化持续完善
基础化工国泰君安证券2018-08-22
中报点评:量价齐升业绩持续高增长,收购农化资产加速一体化布局
农林牧渔信达证券2018-08-24
中报点评:速效救心丸量价齐升,业绩延续高增长
医药生物太平洋证券2018-08-15
2017中报业绩点评:面板量价齐升推动Q2业绩持续高增长
电子设备国泰君安证券2017-08-02
2019年中报点评:量价齐升推动高增长,Q3呈现加速
电子设备国信证券2019-08-29
2023年中报点评:核心品种量价齐升,预收款延续高增长
农林牧渔中原证券2023-08-31
2017年中报点评:低基数高增长,量价齐升可期
食品饮料国信证券2017-08-28
2020年中报点评:海缆龙头业绩高增长,抢装潮下量利齐升
电气设备上海证券2020-08-03
2022年一季报点评:量价齐升驱动业绩高增长,盈利能力更上一层楼
建筑建材民生证券2022-04-27
2022年一季报点评:核心矿产品量价齐升助力业绩高增长,铜矿产销量呈爆发式增长态势
国信证券2022-04-12